Ihre normale Brille reicht am Monitor nicht aus, und eine zusätzliche Brille soll mehrere Hundert Euro kosten. Entscheidend ist, ob eine spezielle Sehhilfe für die Bildschirmarbeit erforderlich ist. Der bloße Verkauf als „Bürobrille“ oder der Wunsch nach einem schöneren Gestell beantwortet diese Frage noch nicht.
Wann muss der Arbeitgeber zahlen?
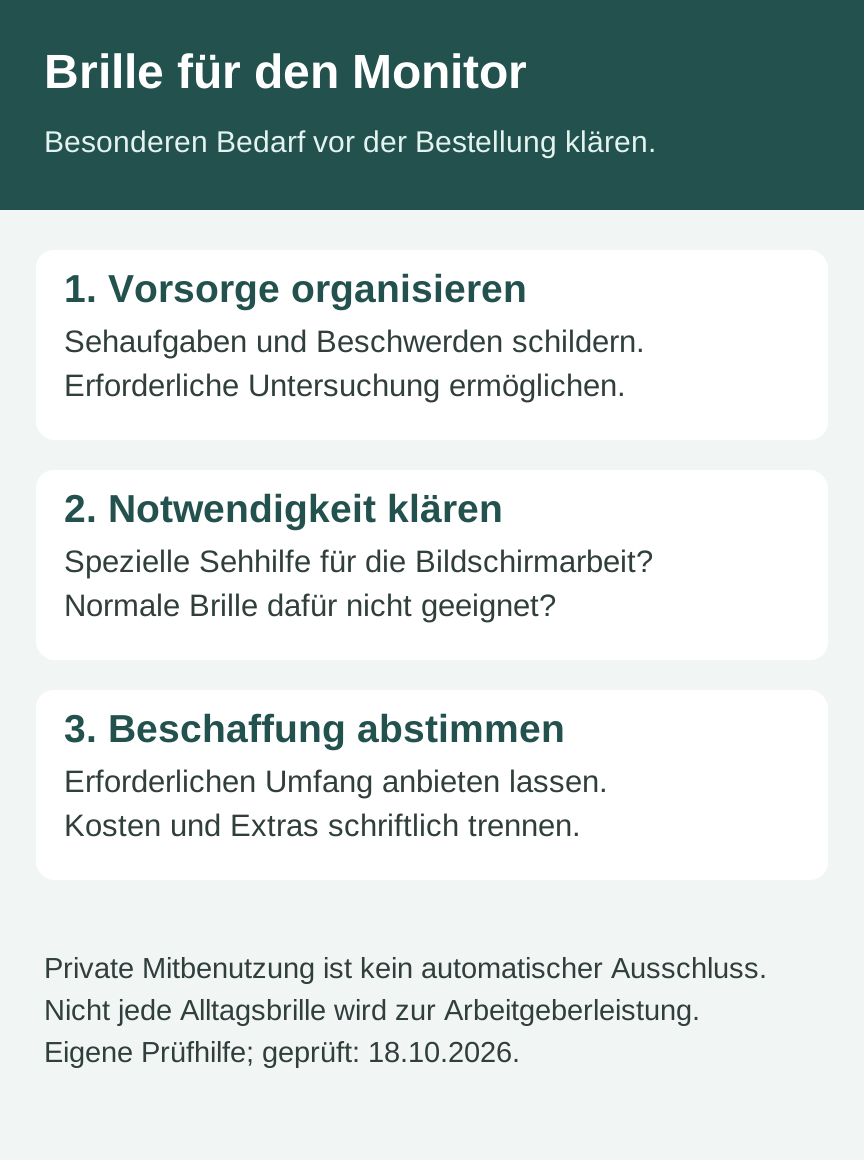
Nach Anhang Teil 4 Absatz 2 Nummer 1 ArbMedVV sind Beschäftigten im erforderlichen Umfang spezielle Sehhilfen für Bildschirmarbeit bereitzustellen, wenn die Angebotsvorsorge ergibt, dass diese notwendig und normale Sehhilfen ungeeignet sind. Beide Bedingungen müssen geprüft werden. Eine gewöhnliche Alltagsbrille wird deshalb nicht allein dadurch zur Arbeitgeberleistung, dass Sie sie auch im Büro tragen. (Aktuelle Vorschrift geprüft: 18.10.2026.)
Die Vorsorge umfasst das Angebot einer angemessenen Untersuchung der Augen und des Sehvermögens. Zeigt sich dabei, dass eine augenärztliche Untersuchung erforderlich ist, muss diese ermöglicht werden. Beschreiben Sie Ihre tatsächlichen Sehaufgaben und Beschwerden, statt selbst eine bestimmte medizinische Lösung festzulegen. Ein Produktname ersetzt das Ergebnis dieser Prüfung nicht.
Wann ist die Vorsorge anzubieten?
§ 5 Absatz 1 ArbMedVV verpflichtet den Arbeitgeber, die einschlägige Angebotsvorsorge vor Aufnahme der Tätigkeit und danach regelmäßig anzubieten. Auch nach einem ausgeschlagenen Angebot muss er weiter regelmäßig anbieten. Die Vorschrift legt hier keine pauschale jährliche Frist für alle Bildschirmbeschäftigten fest. (Norm geprüft: 18.10.2026.)
Für Sehbeschwerden verweist der Anhang auf § 5 Absatz 2: Erlangt der Arbeitgeber Kenntnis von entsprechenden Beschwerden, die mit der Tätigkeit ursächlich zusammenhängen können, ist unverzüglich Angebotsvorsorge anzubieten. Teilen Sie solche Beschwerden konkret mit und bitten Sie um Organisation der Vorsorge. Daraus folgt noch keine Diagnose und auch keine automatische Erstattung jedes bereits privat veranlassten Termins. (Anhang Teil 4 Absatz 2 Nummer 1 und § 5 ArbMedVV; geprüft: 18.10.2026.)
Was hat der EuGH entschieden?
Der EuGH, Urteil vom 22.12.2022 – C‑392/21, ECLI:EU:C:2022:1020, legte Artikel 9 der Richtlinie 90/270/EWG aus. Spezielle Sehhilfen können Korrekturbrillen sein, die gezielt Sehbeschwerden bei Bildschirmarbeit korrigieren oder verhindern. Die Auslegung verlangt einen solchen Arbeitsbezug und die entsprechenden Untersuchungsergebnisse. (Vollständiges amtliches Urteil einschließlich Randnummern 1–61 und Tenor geprüft: 18.10.2026.)
Die Bildschirmarbeit muss die Beschwerden nicht verursacht haben. Das erläutert der Gerichtshof in Randnummern 41–43. Zugleich muss die spezielle Hilfe gerade für die Bildschirmaufgabe nötig sein, weil normale Sehhilfen nicht ausreichen. Nach Randnummer 48 ist eine zusätzliche private Nutzung kein automatischer Ausschlussgrund. Das bedeutet nicht, dass der Arbeitgeber jede privat benötigte neue Brille bezahlen muss.
Der Fall kam aus Rumänien. Der EuGH entschied die unionsrechtlichen Auslegungsfragen, sprach dem Beschäftigten aber nicht selbst einen bestimmten Erstattungsbetrag zu. Ob dessen konkrete Brille eine spezielle Sehhilfe war, musste das nationale Gericht prüfen; darauf weisen Randnummern 46–47 ausdrücklich hin. Für Deutschland ist die oben genannte ArbMedVV gesondert heranzuziehen.
Welche Situation liegt vor?
| Situation | Prüfschritt |
|---|---|
| Alltagsbrille genügt am Monitor | Keine automatische zusätzliche Brille aus der Sonderregel. |
| Vorsorge ergibt besonderen Bedarf | Notwendigkeit und Eignung normaler Sehhilfen dokumentieren. |
| Brille wird auch privat genutzt | Arbeitsbezug prüfen; private Mitbenutzung schließt den Anspruch nicht allein aus. |
| Gewünschte Komfortausstattung | Klären, ob sie für die konkrete Arbeit notwendig oder nur freiwillig gewählt ist. |
| Brille schon selbst gekauft | Unterlagen und Beschaffungsablauf prüfen; keine sichere Vollerstattung allein wegen des Kaufs. |
Reicht eine Gehaltszulage aus?
Nach C‑392/21, Randnummern 50–60 und Tenor Nummer 2 kann die Pflicht durch unmittelbare Bereitstellung oder Erstattung der notwendigen Aufwendungen erfüllt werden. Eine allgemeine laufende Zulage für erschwerte Arbeitsbedingungen genügt dafür nicht. Der Gerichtshof unterschied davon eine gerade auf den Erwerb der speziellen Sehhilfe gerichtete Zulage, die deren notwendige Kosten tatsächlich deckt. Ein beliebiger Betrag auf der Lohnabrechnung beweist diese Deckung nicht. (Original geprüft: 18.10.2026.)
§ 3 Absatz 3 ArbSchG untersagt, Beschäftigten Kosten für Maßnahmen nach diesem Gesetz aufzuerlegen. Maßgeblich bleibt der erforderliche Umfang. Die zitierten Vorschriften und das Urteil legen keinen allgemeinen Euro-Höchstbetrag für jede Bildschirmbrille fest. Ebenso wenig bestätigen sie einen Anspruch auf beliebig teure persönliche Extras. Klären Sie notwendige Gläser, geeignete Fassung und gesonderte Wünsche vor einer Bestellung schriftlich. (Aktuelle Norm geprüft: 18.10.2026.)
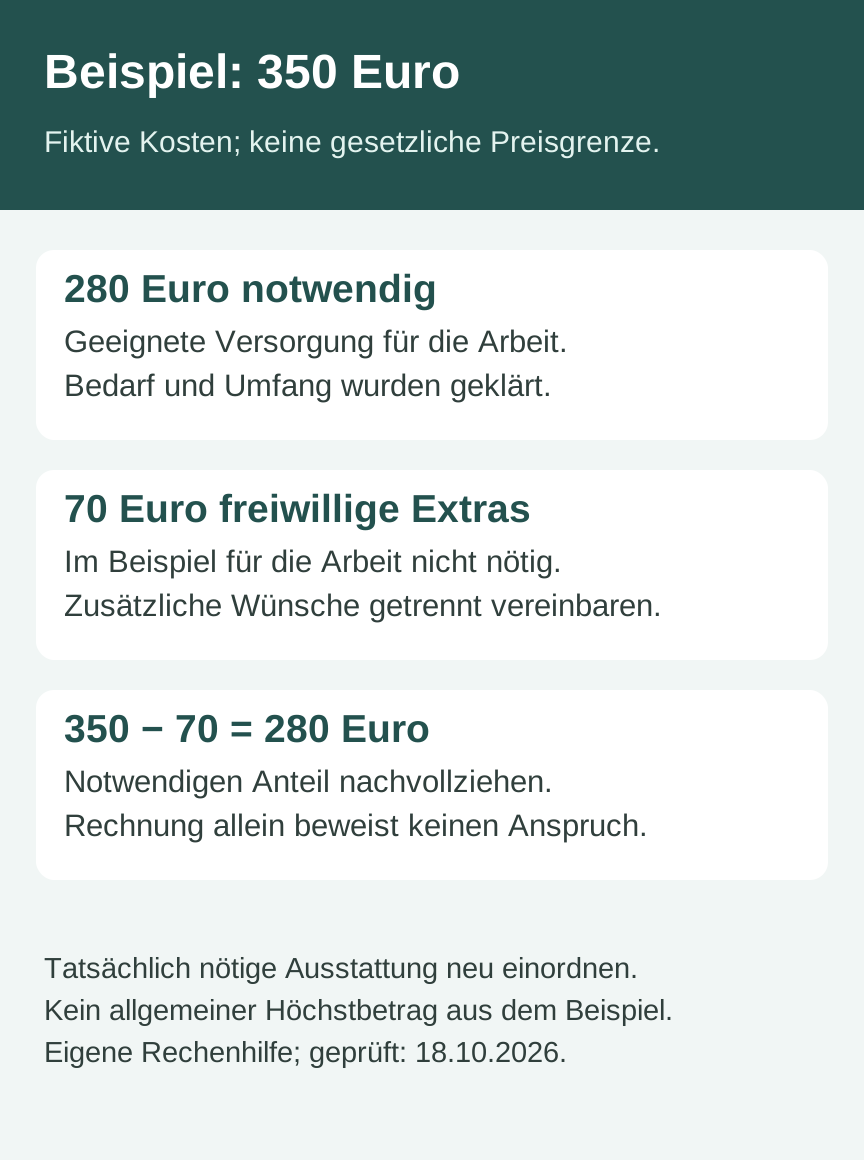
Beispiel: 350 Euro aufteilen
Fiktiver Kostenfall: Eine für die Arbeit erforderliche und geeignete Versorgung kostet im abgestimmten Angebot 280 Euro. Freiwillig gewählte, für die Arbeit nicht notwendige Extras erhöhen den Preis um 70 Euro. Insgesamt stehen 350 Euro auf der Rechnung. Unter diesen Annahmen entfallen 350 − 70 = 280 Euro auf den notwendigen Umfang; die zusätzlichen 70 Euro sind gesondert zu vereinbaren.
Das ist keine gesetzliche Preisgrenze. Ist eine vermeintliche Zusatzausstattung tatsächlich notwendig, muss die Einordnung neu geprüft werden. Umgekehrt beweist eine Rechnung allein weder den besonderen Bedarf noch, dass jede Position erforderlich war. Lassen Sie Angebot und spätere Rechnung nach notwendigen und freiwilligen Positionen aufschlüsseln.
Was sollte ich vor dem Kauf klären?
- Bildschirmaufgaben, übliche Arbeitsabstände und konkrete Sehbeschwerden beschreiben.
- Arbeitgeber um Organisation der Angebotsvorsorge und gegebenenfalls erforderlichen augenärztlichen Untersuchung bitten.
- Festhalten lassen, weshalb eine spezielle Sehhilfe nötig und die normale Brille ungeeignet ist.
- Beschaffungsweg, geeignete Versorgung und Kostenübernahme anhand eines Angebots abstimmen.
- Freiwillige Extras getrennt ausweisen; Antrag, Antwort und Rechnung aufbewahren.
Ein eigener Anfragevorschlag lautet: „Für meine Bildschirmaufgaben bitte ich um die einschlägige Angebotsvorsorge. Bitte teilen Sie mir den Ablauf zur Feststellung einer gegebenenfalls notwendigen speziellen Sehhilfe sowie das Verfahren zur Bereitstellung oder Kostenübernahme mit. Vor einer Bestellung möchte ich den erforderlichen Umfang und mögliche Zusatzwünsche klären.“ Ergänzen Sie ausschließlich tatsächliche Angaben.
Was tun bei einer Ablehnung?
Bitten Sie um eine konkrete Begründung: Fehlt nach Auffassung der Firma die Notwendigkeit, genügt Ihre normale Brille oder werden einzelne Rechnungsposten bestritten? Zuständige Personalstelle, betriebsärztlicher Dienst und gegebenenfalls Betriebsrat können bei der Klärung helfen. Bei bereits entstandenen Zahlungsstreitigkeiten sollten Sie Vertragsunterlagen und mögliche Ausschlussfristen zeitnah prüfen lassen; eine informelle Anfrage sichert nicht automatisch jede Frist.
§ 17 Absatz 2 ArbSchG eröffnet unter seinen Voraussetzungen den Weg zur zuständigen Behörde: Es müssen konkrete Anhaltspunkte für unzureichende Schutzmaßnahmen vorliegen und der Arbeitgeber darf der entsprechenden Beschwerde nicht abgeholfen haben. Daraus dürfen keine Nachteile entstehen. Das ersetzt keine gerichtliche Entscheidung über einen streitigen individuellen Geldbetrag. (Norm geprüft: 18.10.2026.)
Die allgemeine Arbeitsplatzgestaltung behandelt der Beitrag zu Homeoffice, Ausstattung und Kosten. Bildschirmunterbrechungen und gesetzliche Ruhepausen sind eine andere Frage; dazu finden Sie Hinweise bei Pausen und ihrer Bezahlung.
Häufige Fragen
Zahlt die Firma jede neue Brille, wenn ich am PC arbeite?
Nein. Für die besondere Pflicht müssen die Ergebnisse der Angebotsvorsorge ergeben, dass eine spezielle Sehhilfe notwendig und eine normale Sehhilfe für die Bildschirmarbeit ungeeignet ist.
Muss der Bildschirm meine Sehschwäche verursacht haben?
Nein. Nach C-392/21 muss die Bildschirmarbeit die Beschwerden nicht verursacht haben. Erforderlich bleiben der besondere Bedarf für diese Arbeit und die einschlägigen Untersuchungsergebnisse.
Darf ich eine solche Brille auch privat benutzen?
Private Mitbenutzung schließt die Einordnung als spezielle Sehhilfe nach dem EuGH nicht allein aus. Sie ersetzt aber nicht den notwendigen Zusammenhang mit der Bildschirmarbeit.
Kann ich beliebig bestellen und einfach die Rechnung einreichen?
Das Urteil ist keine pauschale Zusage zur Erstattung jedes selbst gewählten Kaufs. Klären Sie zuerst Vorsorgeergebnis, erforderliche Versorgung, Beschaffungsweg und die Behandlung freiwilliger Extras.
Geprüfte Grundlagen
Gesetze und Rechtsprechung
- Anhang Teil 4 Absatz 2 Nummer 1 ArbMedVV – Bildschirmarbeit und spezielle SehhilfenGesetz
- § 5 ArbMedVV – Angebot vor Tätigkeitsbeginn, regelmäßig und bei AnlassGesetz
- EuGH, 22.12.2022 – C-392/21 – besondere Sehhilfen und KostenübernahmeRechtsprechung
- § 3 ArbSchG – erforderliche Maßnahmen und KostenGesetz
- § 17 ArbSchG – Vorschläge, Beschwerden und zuständige BehördeGesetz
Quellenstand: 18.10.2026
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Rechtsberatung.