Eine Lohnpfändung liegt vor, und auf Ihrer Abrechnung stehen Grundlohn, Nachtzuschlag, Sonntagszuschlag und Schichtzulage. Sie dürfen diese Positionen nicht ungeprüft zu einer einzigen Summe zusammenziehen. Für bestimmte Zulagen besteht ein besonderer Schutz; für den verbleibenden Lohn ist anschließend die Pfändungsberechnung gesondert vorzunehmen.
Welche Zuschläge sind besonders geschützt?
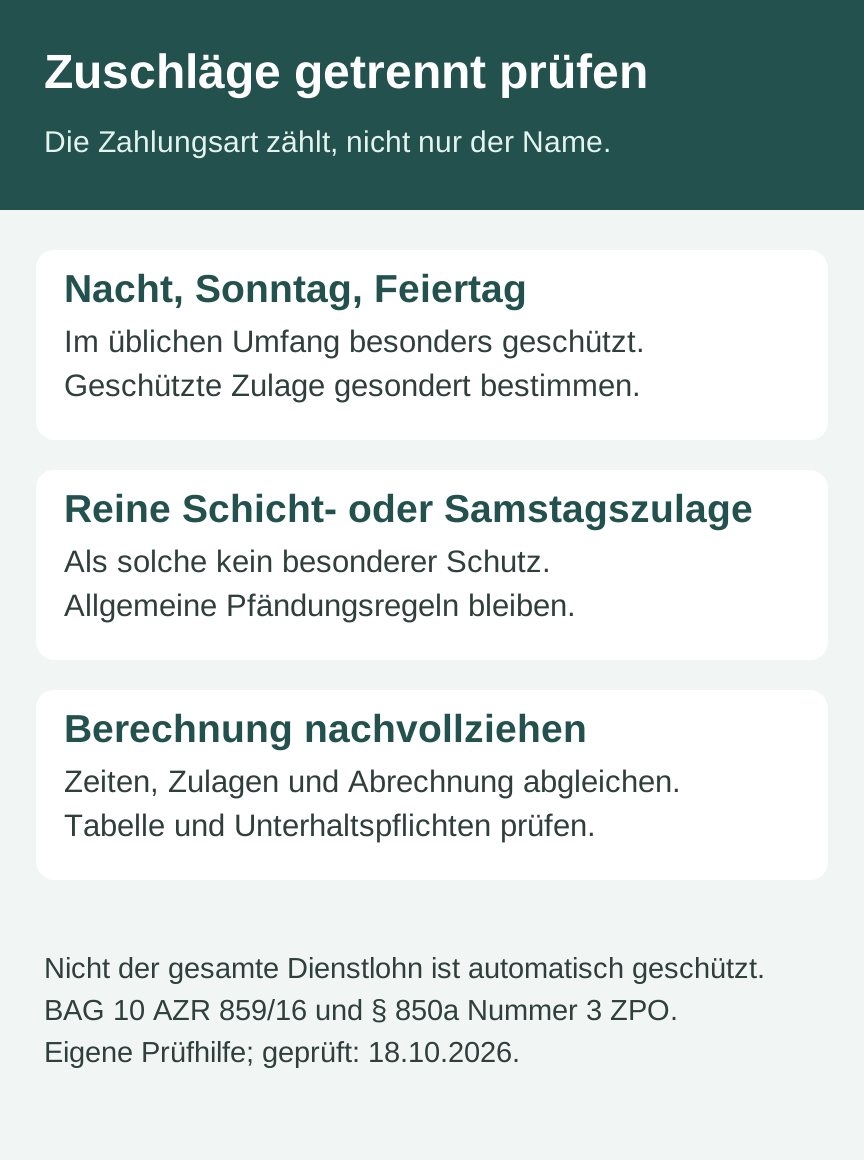
Zulagen für Nacht-, Sonntags- und Feiertagsarbeit sind im Rahmen des Üblichen unpfändbar. Das entschied das BAG am 23.08.2017 – 10 AZR 859/16. Es ordnete diese Zahlungen als Erschwerniszulagen nach § 850a Nummer 3 ZPO ein. Die Vorschrift schützt solche Bezüge, soweit sie den üblichen Umfang nicht überschreiten. (Vollständiges amtliches Urteil, Randnummern 1–53, Leitsätze und Tenor sowie aktuelle Norm geprüft: 18.10.2026.)
Der Schutz betrifft die entsprechende Zulage. Er macht nicht Ihren gesamten Lohn aus einer Nachtschicht oder einem Sonntagsdienst automatisch unpfändbar. Ebenso wenig beantwortet er, ob Ihnen ein bisher überhaupt nicht gezahlter Zuschlag zusteht: Die Grundlage für die Zahlung und der Schutz vor einer Pfändung sind unterschiedliche Fragen.
Wie unterscheiden sich die Zulagen?
| Zahlungsart | Besonderer Schutz |
|---|---|
| Nachtzuschlag | Im üblichen Umfang nach § 850a Nummer 3 ZPO geschützt. |
| Sonntagszuschlag | Im üblichen Umfang geschützt. |
| Feiertagszuschlag | Im üblichen Umfang geschützt. |
| Reine Schicht- oder Wechselzulage | Als solche nach dem BAG nicht besonders geschützt. |
| Reiner Samstags- oder Vorfestzuschlag | Als solcher nicht besonders geschützt; andere Zuschlagsarten getrennt prüfen. |
Diese Unterscheidung folgt aus 10 AZR 859/16, Leitsatz 1 und Randnummern 42–51. Eine fehlende Sonderprivilegierung bedeutet nicht, dass die ganze Position sofort an den Gläubiger ausgezahlt werden dürfte. Die allgemeinen Pfändungsgrenzen und die übrige Berechnung bleiben zu beachten. Arbeiten Sie beispielsweise samstags nachts, müssen ein reiner Samstagszuschlag und ein zusätzlich ausgewiesener Nachtzuschlag auseinandergehalten werden. (Original geprüft: 18.10.2026.)
Was bedeutet der übliche Umfang?
Für Umfang und Höhe der geschützten Nacht-, Sonntags- und Feiertagszuschläge kann nach BAG, Randnummer 52, an § 3b EStG angeknüpft werden. Diese Vorschrift enthält unter anderem Anforderungen an die tatsächlich geleistete Arbeit, Zuschlagssätze, Zeiträume und den zugrunde gelegten Grundlohn. Lesen Sie diese Bedingungen zusammen. Ein beliebig hoher als „Nachtzuschlag“ bezeichneter Betrag ist nicht grenzenlos geschützt. (Aktuelle Norm und Urteil geprüft: 18.10.2026.)
Verwechseln Sie außerdem Steuerfreiheit, Sozialversicherung und Pfändungsschutz nicht. Aus der Anknüpfung an § 3b EStG folgt weder, dass jede steuerfreie Zahlung automatisch unpfändbar ist, noch dass steuerliche Höchstsätze einen arbeitsvertraglichen Zahlungsanspruch schaffen. Bei gemischten Pauschalen muss zunächst geklärt werden, welche Belastung tatsächlich ausgeglichen wird. Auch die tarifliche Bezeichnung entscheidet die Einordnung nach § 850a ZPO nicht allein; das erläutert das BAG in Randnummern 25–28.
Was passiert nach dem Herausrechnen?
§ 850e Nummer 1 ZPO bestimmt, dass die nach § 850a geschützten Bezüge bei der Berechnung des pfändbaren Arbeitseinkommens nicht mitzurechnen sind. Auch gesetzliche Abzüge und weitere Berechnungsregeln sind zu beachten. Fordern Sie eine nachvollziehbare Rechnung statt einer bloßen Endsumme. (Aktuelle Norm geprüft: 18.10.2026.)
Für den verbleibenden Betrag gelten insbesondere die Regeln aus § 850c ZPO. Dabei spielen gesetzliche Unterhaltspflichten und die für den Abrechnungszeitraum geltenden Grenzen eine Rolle. Absatz 4 sieht die jährliche Anpassung zum 1. Juli vor. Verwenden Sie deshalb nicht die historischen Eurobeträge aus einem Urteil von 2017 oder einer älteren Internet-Tabelle als heutige Freigrenzen. Dieser Beitrag nennt bewusst keinen persönlichen pfändbaren Endbetrag. (Aktuelle Vorschrift geprüft: 18.10.2026.)
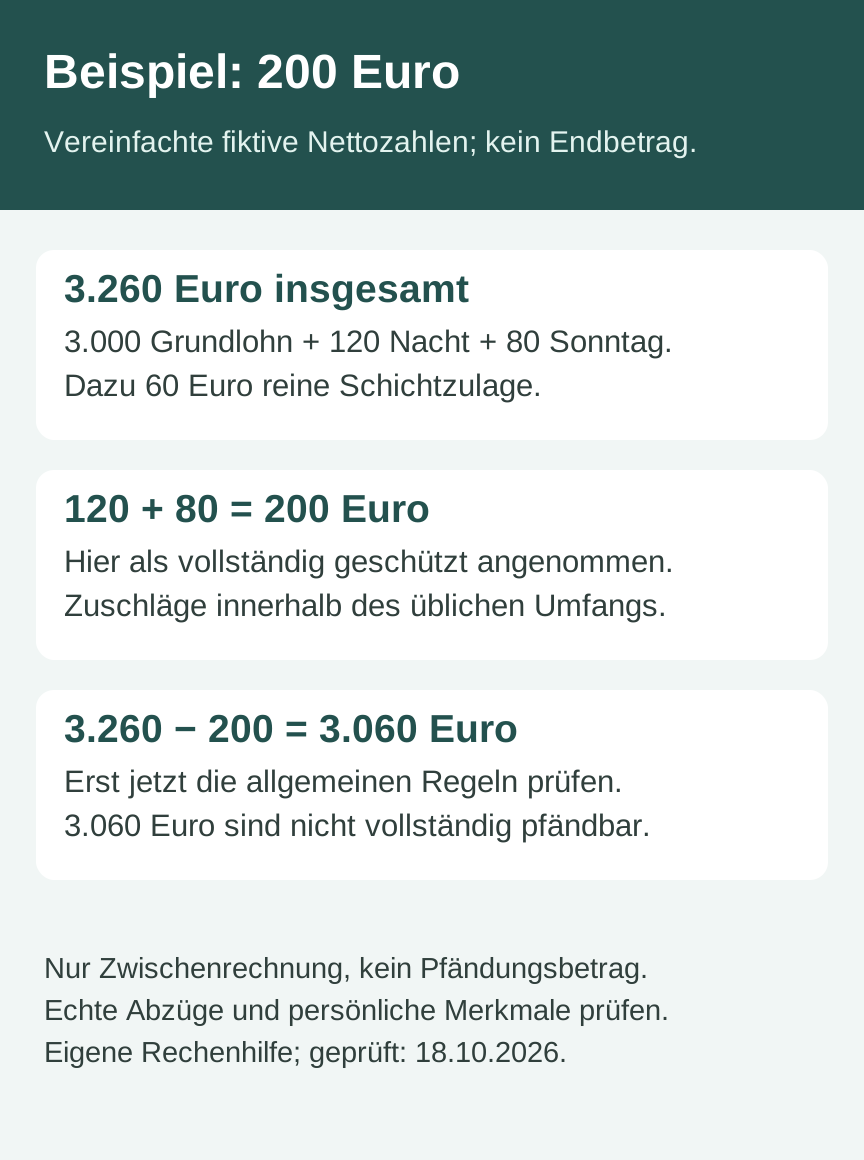
Beispiel: 200 Euro gesondert behandeln
Vereinfachtes fiktives Netto-Beispiel: Die bereits um die zutreffenden gesetzlichen Abzüge bereinigten Beträge betragen 3.000 Euro Grundlohn, 120 Euro Nachtzuschlag, 80 Euro Sonntagszuschlag und 60 Euro reine Schichtzulage. Insgesamt sind das 3.260 Euro. Es wird angenommen, dass Nacht- und Sonntagszuschlag vollständig innerhalb des üblichen geschützten Umfangs liegen und keine weiteren Besonderheiten vorliegen.
Dann werden zunächst 120 + 80 = 200 Euro als geschützte Zuschläge gesondert behandelt. In dieser vereinfachten Zuordnung verbleiben 3.260 − 200 = 3.060 Euro für die weitere Prüfung nach den allgemeinen Pfändungsregeln. Die 60 Euro reine Schichtzulage werden nicht schon als Erschwerniszulage herausgerechnet. Die 3.060 Euro sind aber nicht der Betrag, der vollständig gepfändet werden darf. Die passende Tabelle und die persönlichen Berechnungsmerkmale folgen erst danach.
Eine fehlerhafte Berücksichtigung von 200 Euro bedeutet auch nicht automatisch, dass genau 200 Euro zu viel abgeführt wurden. Das hängt vom Ergebnis der vollständigen Vergleichsrechnung ab. Das BAG beanstandete gerade eine solche unzureichende Berechnung in Randnummern 11–15. Für eine echte Abrechnung müssen die steuerlichen und sozialen Abzüge sowie die geschützten Bestandteile konsistent ermittelt werden; das Beispiel ist keine Lohnsteuer- oder individuelle Pfändungsberechnung. (Original geprüft: 18.10.2026.)
Hat die Arbeitnehmerin das Verfahren gewonnen?
Das BAG bestätigte die wichtige Unterscheidung der Zuschläge, sprach der Arbeitnehmerin aber nicht endgültig den verlangten Gesamtbetrag zu. Die Arbeitgeberin hatte mit ihrer Revision Erfolg; das BAG hob das vorherige Urteil auf und verwies die Sache zurück. Es fehlten unter anderem ausreichende Feststellungen und eine zulässige, schlüssige Berechnung. (Tenor und Randnummern 8–21; geprüft: 18.10.2026.)
Für Ihre Unterlagen bedeutet das: Ordnen Sie jeden Monat und jede Zulagenart einzeln zu. Mischen Sie nicht einfach Bruttoforderungen, Nettobeträge und die tatsächlich an einen Gläubiger oder Treuhänder überwiesenen Summen. Ein richtig erkannter Schutzgrund ersetzt keine nachvollziehbare Bezifferung.
Welche Unterlagen und Schritte helfen?
- Betroffene Lohnabrechnungen, Zuschlagsaufstellungen und Arbeitszeitnachweise zusammentragen.
- Pfändungsbeschluss oder gegebenenfalls Abtretungsunterlagen sowie berücksichtigte Berechnungsmerkmale prüfen.
- Nacht-, Sonntags-, Feiertags-, Schicht- und sonstige Zulagen einzeln zuordnen.
- Berechnungsweg und tatsächlich abgeführten Betrag für jeden Monat anfordern.
- Eine begründete Korrektur und gegebenenfalls offene Vergütung konkret geltend machen.
Eine eigene Anfrage kann lauten: „Bitte erläutern Sie für die Monate …, welche Zulagen nach § 850a ZPO gesondert behandelt wurden, welches Einkommen Sie nach § 850e ZPO zugrunde gelegt und welche zeitlich gültige Tabelle sowie Unterhaltspflichten Sie berücksichtigt haben. Bitte weisen Sie den tatsächlich abgeführten Betrag und eine gegebenenfalls erforderliche Korrektur gesondert aus.“ Tragen Sie nur zutreffende Angaben ein und geben Sie sensible Unterlagen gezielt an die zuständige Stelle.
Welche Fristen sollte ich prüfen?
Prüfen Sie mögliche wirksame vertragliche oder tarifliche Ausschlussfristen zeitnah. Im entschiedenen Fall waren Fälligkeit und rechtzeitige Geltendmachung ausdrücklich problematisch; aus der dortigen Tarifregel folgt aber keine einheitliche Frist für alle Beschäftigten. (Randnummern 16–19; geprüft: 18.10.2026.) Hinweise bietet der Beitrag zu Ausschlussfristen und offenen Ansprüchen.
Für die Zahlungsgrundlage helfen die Ratgeber zu Nachtarbeit und Nachtzuschlag sowie zu Sonntags- und Feiertagsarbeit. Bei besonderen Vollstreckungsanordnungen, mehreren Einkommen oder unklarer Berechnung sollten Sie die vollständigen Unterlagen arbeitsrechtlich und gegebenenfalls in einer qualifizierten Schuldnerberatung prüfen lassen.
Häufige Fragen
Ist mein ganzer Lohn aus einer Nachtschicht unpfändbar?
Nein. Der besondere Schutz betrifft die entsprechende Zulage im üblichen Umfang. Für den übrigen Lohn müssen die allgemeinen Pfändungsregeln gesondert angewendet werden.
Ist eine reine Schichtzulage genauso geschützt wie ein Nachtzuschlag?
Nach BAG 10 AZR 859/16 sind reine Schicht- und Wechselschichtzulagen als solche keine entsprechend geschützten Erschwerniszulagen. Eine zusätzlich gezahlte Nachtzulage ist getrennt zu prüfen.
Bedeuten 200 Euro falsch berücksichtigte Zulagen immer 200 Euro Rückzahlung?
Nein. Maßgeblich ist die vollständige Vergleichsrechnung mit den richtigen geschützten Bestandteilen und den allgemeinen Pfändungsregeln. Die Veränderung der abgeführten Summe muss konkret berechnet werden.
Kann ich die Freigrenzen aus dem Urteil von 2017 verwenden?
Nein. Für die Abrechnung müssen die im jeweiligen Zeitraum geltenden Grenzen und Berechnungsmerkmale geprüft werden. § 850c ZPO sieht eine jährliche Anpassung der Beträge zum 1. Juli vor.
Geprüfte Grundlagen
Gesetze und Rechtsprechung
- BAG, 23.08.2017 – 10 AZR 859/16 – Pfändbarkeit von ZulagenRechtsprechung
- § 850a ZPO – unpfändbare Bezüge und üblicher UmfangGesetz
- § 850e ZPO – Berechnung des pfändbaren ArbeitseinkommensGesetz
- § 3b EStG – steuerliche Grenzen als Anknüpfung für bestimmte ZuschlägeGesetz
- § 850c ZPO – allgemeine Pfändungsgrenzen und jährliche AnpassungGesetz
Quellenstand: 18.10.2026
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Rechtsberatung.