Welche Unterlagen bestimmen Ihre Sozialplan-Abfindung?
Eine Zahl in einem Kündigungsschreiben reicht zum Nachrechnen oft nicht. Besorgen Sie den vollständigen Sozialplan mit Anlagen, Ergänzungen und gegebenenfalls einer getrennten Vereinbarung über eine Klageverzichts- oder Sprinterprämie. Notieren Sie die Fassung und die konkrete Ziffer, aus der Ihr Anspruch folgen soll. Ein Rechner mit nur Gehalt und Beschäftigungsjahren kann diese Regeln nicht ersetzen.
Nach § 112 Absatz 1 BetrVG dient ein Sozialplan dem Ausgleich oder der Milderung wirtschaftlicher Nachteile einer Betriebsänderung und wirkt wie eine Betriebsvereinbarung. Deren Rechte gelten nach § 77 Absatz 4 BetrVG unmittelbar und zwingend. Prüfen Sie zuerst den persönlichen, betrieblichen und zeitlichen Geltungsbereich. Erst wenn Sie erfasst sind, lohnt die Zahlenrechnung.
Welche Eingaben sollten Sie mit der Abrechnung vergleichen?
Legen Sie eine eigene Prüfliste neben die Arbeitgeberberechnung. Jede Eingabe braucht einen Beleg und eine Fundstelle im Plan. Bei mehreren möglichen Stichtagen sollten Sie diese getrennt notieren; Eintrittsdatum, Altersstichtag und Gehaltsstichtag müssen nicht zusammenfallen.
| Eingabe | Was Sie konkret prüfen |
|---|---|
| Entgeltbasis | Welcher Monat oder Durchschnitt? Welche Zulagen, variablen Bezüge und Sachleistungen sind erfasst? |
| Beschäftigungszeit | Welcher Beginn, welches Ende und welche Rundung? Was steht zu Unterbrechungen oder anerkannten Vorzeiten? |
| Faktor | Welcher Wert gilt für Ihre Gruppe am maßgeblichen Stichtag? |
| Zuschläge | Kinder, Schwerbehinderung oder andere Merkmale: Welche Nachweise und Beträge verlangt der Plan? |
| Grenzen | Mindestbetrag, Höchstbetrag und weitere Begrenzungen: Auf welche Teilbeträge beziehen sie sich? |
Übernehmen Sie weder das Gesamtbrutto noch das Steuerbrutto Ihrer letzten Abrechnung automatisch als Entgeltbasis. Bei einem Wechsel zwischen Vollzeit und Teilzeit, Elternzeit oder schwankender Vergütung ist besonders wichtig, welchen Zeitraum und welche Bestandteile der Plan definiert. Fehlt die Erklärung in der Berechnung, verlangen Sie die betreffende Klausel und die verwendeten Werte.
Gilt immer ein halbes Monatsgehalt pro Jahr?
Nein. Die Formel mit dem Faktor 0,5 und der Aufrundung bei mehr als sechs Monaten gehört zum besonderen gesetzlichen Anspruch nach § 1a KSchG. Übertragen Sie diese Regeln nicht automatisch auf einen Sozialplan. Der kann eine andere Formel, andere Faktoren, Sockelbeträge und eigene Regeln für Teile eines Beschäftigungsjahres enthalten.
Schreiben Sie die vollständige Rechenfolge auf, bevor Sie Zahlen einsetzen: erst die definierten Eingaben, dann den Grundbetrag, anschließend Zuschläge, Grenzen und ausdrücklich vorgesehene Anrechnungen. Welche Position zuerst berücksichtigt wird, muss sich aus Ihrem Regelwerk ergeben. Die allgemeine Übersicht zu Abfindungsanspruch, Steuer und Arbeitslosengeld hilft beim Einordnen der Anspruchsgrundlage.
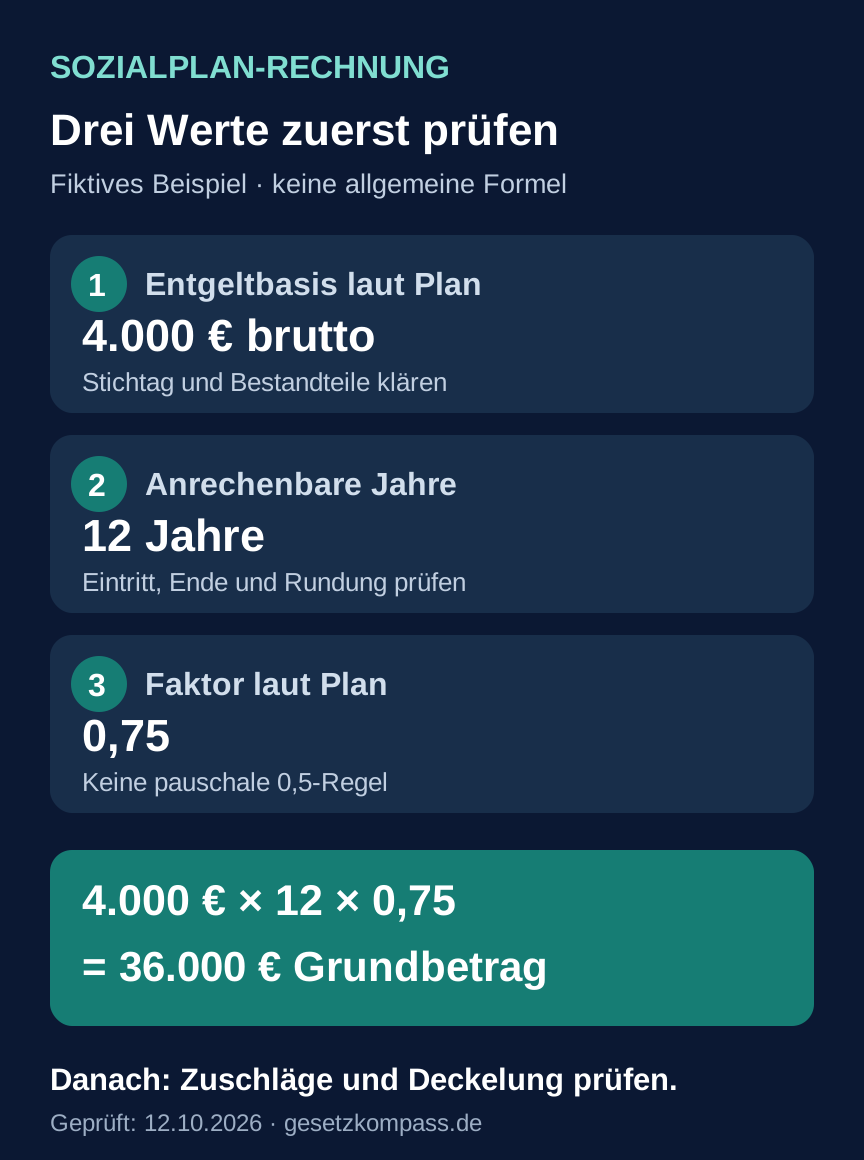
Ein fiktives Beispiel: Grundbetrag Schritt für Schritt
Für dieses Rechenbeispiel nehmen wir ausdrücklich an, der Plan verwende 4.000 Euro Bruttomonatsentgelt, zwölf anrechenbare Beschäftigungsjahre und den Faktor 0,75. Die Eingaben sind frei gewählt und keine allgemeine Anspruchsregel.
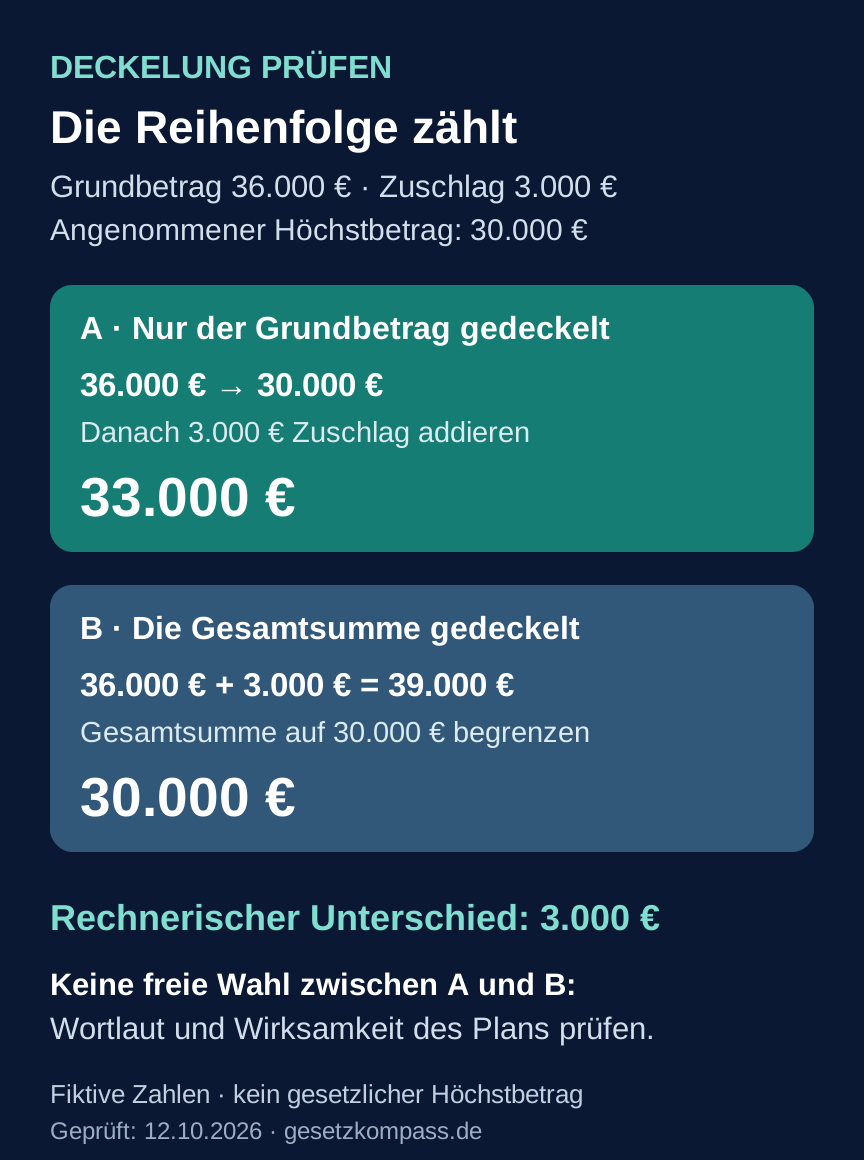
4.000 Euro × 12 × 0,75 = 36.000 Euro brutto. Das ist zunächst nur der Grundbetrag. Angenommen, zusätzlich sei ein Zuschlag von 3.000 Euro vorgesehen und der Plan nenne einen Höchstbetrag von 30.000 Euro. Nun reicht die Multiplikation allein nicht: Sie müssen herausfinden, ob der Höchstbetrag nur den Grundbetrag oder auch den Zuschlag erfasst.
Rechnen Sie mit den nachgewiesenen Werten und der vorgesehenen Genauigkeit. Zwölf Jahre und acht Monate sind nicht automatisch dreizehn Jahre. Stellen Sie bei einem abweichenden Arbeitgeberergebnis die beiden Rechenwege Zeile für Zeile gegenüber. So erkennen Sie, ob der Streit einen falschen Eingangswert, die Rundung oder die Anwendung einer Grenze betrifft.
Was ändert die Reihenfolge bei einem Höchstbetrag?
| Annahme im Beispiel | Rechnung | Ergebnis |
|---|---|---|
| Grenze nur für den Grundbetrag | 36.000 auf 30.000 begrenzen; dann 3.000 addieren | 33.000 € |
| Grenze für die Gesamtsumme | 36.000 plus 3.000; dann 39.000 auf 30.000 begrenzen | 30.000 € |
Der Unterschied beträgt 3.000 Euro. Sie dürfen den günstigeren Rechenweg aber nicht frei wählen. Lesen Sie, was mit Grundabfindung, Gesamtabfindung oder insgesamt zu zahlendem Betrag gemeint ist und welche Absätze die Grenzklausel erfasst. Auch eine rechnerisch eindeutige Klausel muss rechtlich wirksam sein.
In BAG, Beschluss vom 25.02.2020 – 1 ABR 38/18, Randnummern 20 bis 25, erfasste die 300.000-Euro-Grenze des dortigen Plans nur den Grundbetrag; Kinder- und Behindertenzuschläge kamen zusätzlich hinzu. Das folgte aus Wortlaut, Aufbau und Zweck dieses Plans. Daraus folgt keine pauschale Regel, dass jeder Zuschlag stets außerhalb jedes Höchstbetrags liegt.
Wann braucht die Deckelung eine rechtliche Prüfung?
Eine Obergrenze ist nicht schon deshalb unwirksam, weil sie Ihren errechneten Betrag kürzt. BAG, Urteil vom 07.12.2021 – 1 AZR 562/20, Randnummern 39 bis 55, hielt die dortige 75.000-Euro-Grenze für wirksam: Sie begrenzte eine besondere Begünstigung aus Alter und Beschäftigungsdauer und diente der angemessenen Verteilung begrenzter Mittel. Andere Pläne brauchen eine eigene Prüfung.
Anders kann es bei einem spezifischen Zusatz zum Ausgleich behinderungsbedingter Nachteile aussehen. In BAG, Urteil vom 11.10.2022 – 1 AZR 129/21, Randnummern 15 bis 28, durfte dieser Zusatz für ältere schwerbehinderte Beschäftigte nicht durch die Deckelung entfallen. Die Grenze war nur insoweit unwirksam; die Grundabfindung blieb gedeckelt. Entscheidend waren der Zweck des Zusatzes und die Ungleichbehandlung innerhalb der Gruppe schwerbehinderter Beschäftigter.
Markieren Sie deshalb jede Klausel, bei der eine Gruppe trotz vorgesehenen Zusatzes leer ausgeht. § 75 Absatz 1 BetrVG verpflichtet die Betriebsparteien zur Beachtung der Gleichbehandlung und verbietet unter anderem Benachteiligungen wegen Alters oder Behinderung. Ein hoher Gesamtbetrag beantwortet die Frage nach einem besonderen Zusatz nicht allein.
Wie unterscheiden Sie Sozialplan und Klageverzichtsprämie?
Behandeln Sie eine zusätzliche Zahlung für den Verzicht auf eine Kündigungsschutzklage als eigene Position. Im Urteil vom 07.12.2021 – 1 AZR 562/20, Randnummern 13 bis 28 fiel die gesonderte Klageverzichtsprämie nicht unter die Sozialplangrenze. Das BAG unterschied die Sozialplanleistung zur Nachteilsmilderung, die nicht vom Klageverzicht abhängig gemacht werden darf, von einer freiwilligen zusätzlichen Prämie für Planungssicherheit. Die Prämie darf dieses Verbot nicht umgehen.
Prüfen Sie die Prämienvereinbarung vollständig, bevor Sie eine Klage unterlassen. Fordern Sie getrennte Berechnungen für Grundabfindung und Zusatzprämie an. Den Wert einer möglichen Klage, deren Erfolgsaussichten und die Folgen eines Verzichts sollten Sie rechtzeitig beurteilen lassen. Eine höhere Auszahlungszahl ist allein kein Beleg für eine günstige Gesamtentscheidung.
Was prüfen Sie bei Ausschlüssen und besonderen Situationen?
Lesen Sie Ausschlussregeln ebenso sorgfältig wie die Formel. Suchen Sie im Plan nach Eigenkündigung, Aufhebungsvertrag, Weiterbeschäftigungsangebot, Befristung und Rentennähe. Klären Sie, welches tatsächliche Ereignis die Regel auslösen soll und welche Nachweise erforderlich sind. Eine bloße Bezeichnung des Ausscheidens ersetzt diese Prüfung nicht.
§ 112 Absatz 5 Nummer 2 BetrVG nennt für die Entscheidung der Einigungsstelle die Ablehnung einer zumutbaren Weiterbeschäftigung als Ausschlussgrund; ein anderer Arbeitsort allein macht die Weiterbeschäftigung nicht unzumutbar. Ob Ihr Angebot und Ihre konkrete Klausel darunter fallen, ist gesondert zu prüfen. Kündigen Sie nicht selbst oder lehnen ein Angebot ab, nur weil Sie bereits mit einer Sozialplanzahlung rechnen. Zur getrennten Prüfung der Entlassung hilft der Ratgeber zur betriebsbedingten Kündigung.
Welche Fristen müssen Sie neben der Berechnung sichern?
Unterscheiden Sie die Klage gegen eine Kündigung von der Forderung nach einer richtig berechneten Sozialplanzahlung. Für die Kündigungsschutzklage gilt grundsätzlich die Dreiwochenfrist nach Zugang der schriftlichen Kündigung, § 4 KSchG. Gespräche über Eingabewerte oder einen Zuschlag ersetzen keine fristgerechte Klage. Einzelheiten erklärt die Anleitung zur Dreiwochenfrist.
Für Sozialplanrechte sind Ausschlussfristen nur insoweit zulässig, als sie in einem Tarifvertrag oder einer Betriebsvereinbarung vereinbart sind, § 77 Absatz 4 BetrVG. Eine Klausel im Arbeitsvertrag lässt sich deshalb nicht ungeprüft auf diese Forderung übertragen. Prüfen Sie Fälligkeit, Geltendmachungsform und eine mögliche zweite gerichtliche Stufe im maßgeblichen Regelwerk.
Daneben beträgt die regelmäßige Verjährungsfrist drei Jahre; ihr Beginn hängt grundsätzlich vom Jahresende, der Anspruchsentstehung und der erforderlichen Kenntnis ab, § 195 und § 199 Absatz 1 BGB. Kürzere wirksame Ausschlussfristen können vorher relevant werden. Verlassen Sie sich bei einem laufenden Streit nicht darauf, dass eine einfache Nachfrage sämtliche Fristen sichert.
So dokumentieren Sie einen möglichen Berechnungsfehler
- Sozialplan, Anlagen und getrennte Prämienvereinbarungen vollständig sichern.
- Anspruchsberechtigung, Stichtage und Ausschlüsse anhand des Wortlauts prüfen.
- Gehaltsabrechnungen, Vertragsdaten und erforderliche Zuschlagsnachweise zusammentragen.
- Jede Eingabe und jeden Rechenschritt mit der konkreten Ziffer des Plans verbinden.
- Grundbetrag, Zusatzbeträge, Deckelung und Anrechnung getrennt ausweisen.
- Abweichung zur Arbeitgeberrechnung beziffern und um eine begründete Aufstellung bitten.
- Fälligkeit, Kündigungsschutzfrist und einschlägige Zahlungsfristen getrennt notieren.
- Unklare Ausschlüsse oder gekappte besondere Zuschläge mit dem vollständigen Text prüfen lassen.
Bei einer schriftlichen Beanstandung helfen eine genaue Fundstelle, Ihre Eingaben, Ihr Ergebnis und die Differenz zur Abrechnung. Besprechen Sie mit Betriebsrat, Gewerkschaft oder arbeitsrechtlicher Beratung, welche Geltendmachung und gegebenenfalls Klage Ihre konkrete Frist verlangt. Mehr zum Umgang mit offenen Forderungen finden Sie unter Ausschlussfristen und Anspruchssicherung.
Quellenprüfung: 12.10.2026. Die genannten BAG-Entscheidungen betreffen unterschiedliche Sozialplanregelungen. Die Rechenbeispiele sind fiktiv und ersetzen die Prüfung Ihres vollständigen Plans nicht.
Häufige Fragen
Gilt für jede Sozialplan-Abfindung der Faktor 0,5?
Nein. Faktor, Entgeltbasis und Beschäftigungszeit ergeben sich aus Ihrem Sozialplan. Die besondere Formel nach § 1a KSchG lässt sich nicht automatisch übertragen.
Werden Kinder- und Behindertenzuschläge immer zusätzlich zum Höchstbetrag gezahlt?
Das lässt sich nicht pauschal beantworten. Prüfen Sie die Auslegung der Grenzklausel und ihre Wirksamkeit, insbesondere bei spezifischen Zuschlägen.
Stoppt eine Nachfrage zur Abfindungsberechnung die Dreiwochenfrist?
Eine Nachfrage ersetzt keine Kündigungsschutzklage. Kündigungsschutzfrist und Fristen für Zahlungsansprüche sind getrennt zu prüfen.
Geprüfte Grundlagen
Gesetze und Rechtsprechung
- § 75 BetrVG – GleichbehandlungGesetz
- § 77 BetrVG – Wirkung und Fristen von BetriebsvereinbarungenGesetz
- § 112 BetrVG – SozialplanGesetz
- § 4 KSchG – DreiwochenfristGesetz
- § 1a KSchG – gesetzlicher AbfindungsanspruchGesetz
- § 195 BGB – regelmäßige VerjährungsfristGesetz
- § 199 BGB – Beginn der VerjährungGesetz
- BAG, Beschluss vom 25.02.2020 – 1 ABR 38/18Rechtsprechung
- BAG, Urteil vom 07.12.2021 – 1 AZR 562/20Rechtsprechung
- BAG, Urteil vom 11.10.2022 – 1 AZR 129/21Rechtsprechung
Quellenstand: 12.10.2026
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Rechtsberatung.