Sie verlassen die Firma und sollen das noch offene Arbeitgeberdarlehen auf einmal zurückzahlen. Bisher wurde jeden Monat eine Rate vom Gehalt einbehalten. Prüfen Sie zuerst, weshalb gerade jetzt die gesamte Restschuld fällig sein soll. Eine offene Darlehensschuld und ein Anspruch auf sofortige vollständige Zahlung sind unterschiedliche Fragen.
Was regelt der Darlehensvertrag?
Nach § 488 Absatz 1 BGB müssen Darlehensnehmer geschuldete Zinsen und das Darlehen bei Fälligkeit zurückzahlen. Halten Sie deshalb Auszahlung, Restbetrag, Tilgungsplan, Zinsen und besondere Kündigungs- oder Fälligkeitsregeln auseinander. Eine Sonderregel im Vertrag kann eine Kündigung des Darlehens erlauben oder die Restschuld ohne zusätzliche Kündigung fällig stellen. (Norm geprüft: 17.10.2026.)
Die Beendigung des Arbeitsvertrags ist nicht bereits die Beendigung jedes weiteren Vertrags mit der Firma. Das BAG hat aber auch keine generelle Unzulässigkeit von Klauseln festgestellt, die ein Arbeitgeberdarlehen an den Bestand des Arbeitsverhältnisses knüpfen. Entscheidend ist ihre konkrete Reichweite. (BAG, 12.12.2013 – 8 AZR 829/12, Rn. 33–40; geprüft: 17.10.2026.)
Wann ist eine pauschale Rückzahlungsklausel problematisch?
Vorformulierte Bedingungen unterliegen der Inhaltskontrolle nach § 307 BGB. Bei Verbraucherverträgen kann dies nach § 310 Absatz 3 Nummer 2 BGB auch für eine nur einmal verwendete Formulierung gelten, auf deren Inhalt der Verbraucher keinen Einfluss nehmen konnte. Eine Unterschrift allein belegt keine tatsächlich ausgehandelte Regelung. (Normen und BAG, Rn. 28–32, geprüft: 17.10.2026.)
Im Urteil vom 12.12.2013 war ein Kündigungsrecht des Darlehensgebers für jede Beendigung des Arbeitsverhältnisses zu weit gefasst. Die Klausel erfasste auch eine Eigenkündigung, die auf vertragswidriges Arbeitgeberverhalten zurückging. Sie blieb unwirksam, obwohl der Arbeitnehmer tatsächlich selbst gekündigt hatte. Die Arbeitgeberin konnte die ausstehende Summe nicht sofort vollständig verlangen; die vereinbarten Raten blieben maßgeblich. (Rn. 18 und 34–43; geprüft: 17.10.2026.)
Was zeigt der spätere Fall zur sofortigen Gesamtfälligkeit?
Im Urteil vom 28.09.2017 – 8 AZR 67/15 sollte der gesamte Darlehensrest bei jeder Beendigung des Arbeitsverhältnisses sofort fällig werden, unabhängig von Grund und Form. Auch diese vorformulierte Klausel hielt der Kontrolle nicht stand. Das BAG nannte insbesondere arbeitgeberseitige Kündigungen ohne verhaltensbezogenen Grund und vom Arbeitgeber veranlasste Eigenkündigungen. (Rn. 19–35, geprüft: 17.10.2026.)
Dennoch musste der Arbeitnehmer im noch anhängigen Umfang elf Darlehensraten von zusammen 3.895,87 Euro zahlen. Das BAG gab der Revision der Arbeitgeberin statt und stellte das erstinstanzliche Ergebnis wieder her. Die unwirksame Gesamtfälligkeit bedeutete also keinen Schuldenerlass. Die gesonderte Provisionswiderklage scheiterte an der Ausschlussfrist. (Tenor, Rn. 16–18 und 55; vollständiges Original geprüft: 17.10.2026.)
Wie ordnen Sie die Zahlungsaufforderung ein?
| Vertragslage oder Forderung | Nächster Prüfpunkt |
|---|---|
| Ein fester Tilgungsplan läuft weiter. | Welche wirksame zusätzliche Regel oder Kündigung soll eine frühere Gesamtfälligkeit auslösen? |
| Jedes Ausscheiden macht alles sofort fällig. | Erfasst die vorformulierte Klausel auch Beendigungen aus der Arbeitgebersphäre? Vollständigen Wortlaut prüfen. |
| Die Regel betrifft nur bestimmte Kündigungen. | Keine automatische Freigabe: Reichweite, Interessen und begleitende Vertragsumstände bleiben zu prüfen. |
| Es wird auf ein gesetzliches Kündigungsrecht verwiesen. | Konkrete Voraussetzungen und Frist verlangen. Das Ende des Jobs ersetzt diese Prüfung nicht. |
§ 488 Absatz 3 BGB nennt eine dreimonatige Kündigungsfrist, wenn für die Rückzahlung keine Zeit bestimmt ist. Daraus folgt kein allgemeines Recht, jeden vereinbarten Tilgungsplan nach drei Monaten zu beenden. § 490 Absatz 1 BGB verlangt für das dortige außerordentliche Kündigungsrecht eine wesentliche Verschlechterung mit Gefährdung der Rückzahlung. Im Fall von 2013 war der bloße Wegfall der Lohnverrechnung keine gestellte Sicherheit im Sinne dieser Norm. (Normen und Rn. 19–23, geprüft: 17.10.2026.)
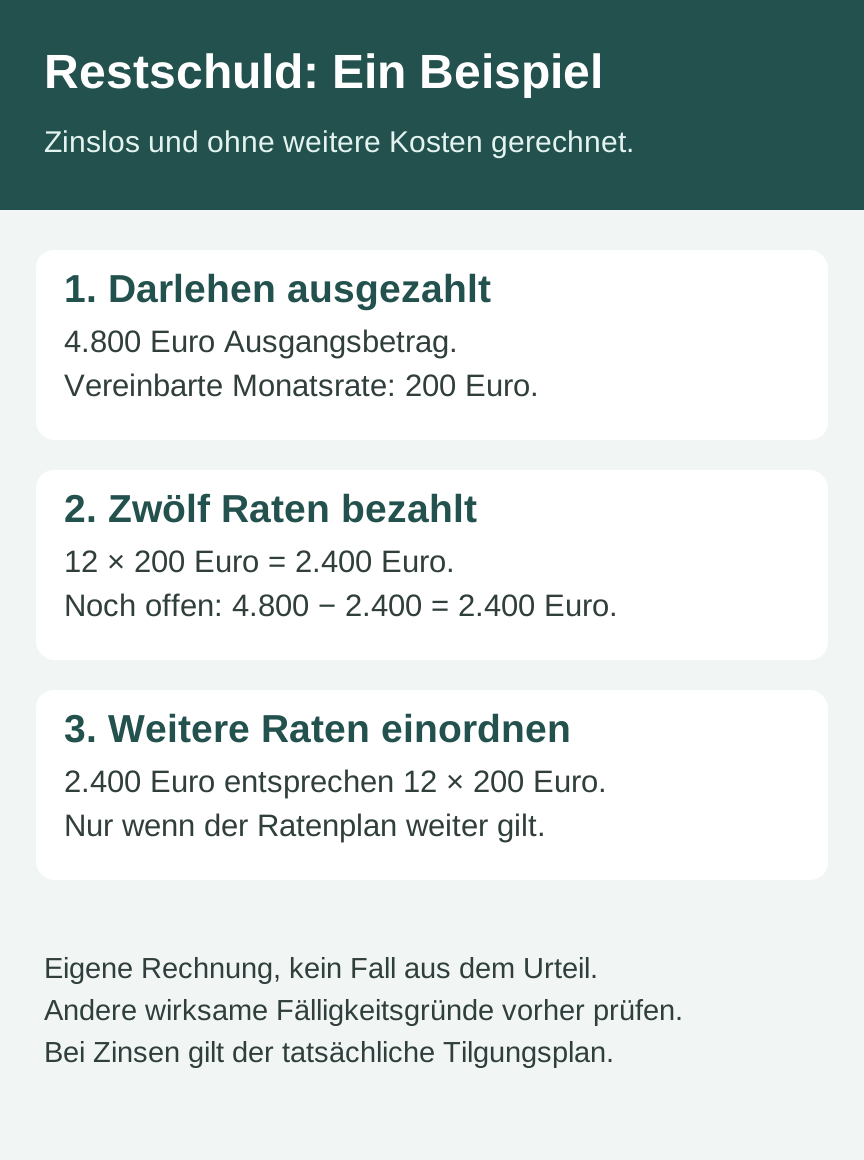
Was bedeutet der Fortbestand des Ratenplans rechnerisch?
Eigenes vereinfachtes Beispiel: Ein zinsloses Darlehen beträgt 4.800 Euro. Vereinbart sind monatlich 200 Euro ohne weitere Kosten. Zwölf Raten wurden bezahlt: 12 × 200 = 2.400 Euro. Offen bleiben 2.400 Euro, entsprechend zwölf weiteren Raten zu 200 Euro.
Gilt der Ratenplan weiter und besteht kein anderer wirksamer Grund zur vorzeitigen Fälligkeit, wird aus diesen zwölf Raten nicht allein wegen des Jobendes eine sofortige Gesamtzahlung. Bei verzinsten Darlehen müssen Sie Zins- und Tilgungsanteile getrennt nach dem tatsächlichen Plan rechnen. Nach § 306 BGB bleibt der Vertrag bei unwirksamen AGB grundsätzlich im Übrigen wirksam. Die konkreten BAG-Fälle ließen die vereinbarte Ratenzahlung bestehen. (Rn. 35–39, Norm geprüft: 17.10.2026.)
Darf die Firma den Rest vom letzten Lohn abziehen?
Die Aufrechnung erfordert nach § 387 BGB insbesondere eine forderbare Gegenleistung. Außerdem schließt § 394 BGB die Aufrechnung gegen unpfändbare Forderungen aus. Eine offene Restschuld erlaubt deshalb nicht ohne Weiteres den Einbehalt des gesamten Nettolohns. Verlangen Sie die konkrete Forderungsgrundlage, Fälligkeit und Abrechnung. (Normen geprüft: 17.10.2026.)
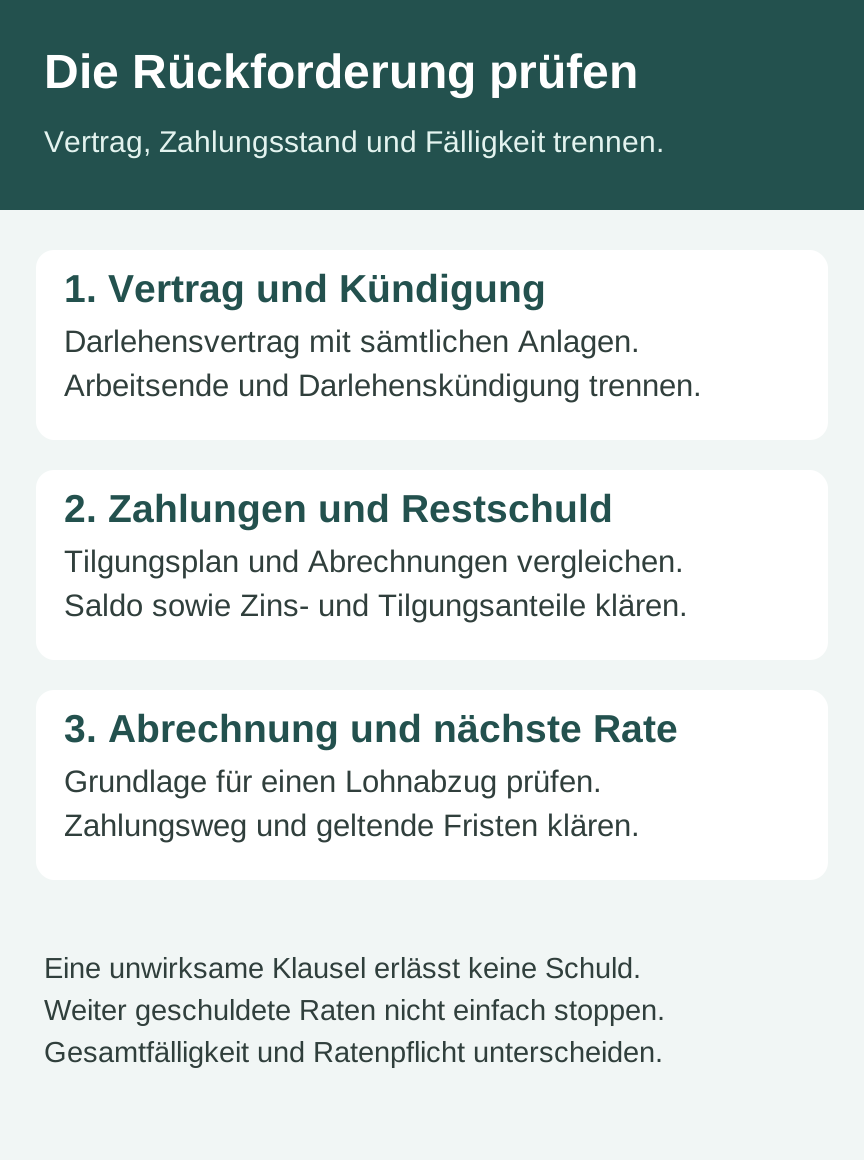
Klären Sie zugleich, auf welches Konto die weiter geschuldeten Raten nach der letzten Gehaltsabrechnung zu zahlen sind. Stellen Sie Zahlungen nicht allein wegen des Streits über die Gesamtfälligkeit vollständig ein. Unwirksame Beschleunigung und fortbestehende Ratenpflicht sind auseinanderzuhalten.
Welche Unterlagen und Schritte sind jetzt wichtig?
- Darlehensvertrag samt Anlagen, Tilgungsplan und Auszahlungsbeleg sichern.
- Geleistete Raten mit Gehaltsabrechnungen und Kontoauszügen abgleichen.
- Kündigungsschreiben zum Arbeitsverhältnis und gegebenenfalls zum Darlehen getrennt aufbewahren.
- Vorzeitigen Fälligkeitsgrund und aktuellen Saldo schriftlich erläutern lassen.
- Arbeits- und Tarifvertrag auf Ausschlussfristen prüfen; bei Lohnabzug eigenen Lohnanspruch rechtzeitig geltend machen.
„Bitte übersenden Sie den aktuellen Darlehenssaldo mit Zins- und Tilgungsaufstellung und erläutern Sie die rechtliche Grundlage der verlangten vorzeitigen Gesamtzahlung. Bitte benennen Sie die einschlägige Vertragsregel und gegebenenfalls die Darlehenskündigung. Teilen Sie mir außerdem den Zahlungsweg für weiterhin geschuldete Raten mit.“
Auch Rückzahlungsansprüche können je nach Wortlaut mit arbeitsvertraglichen Ausschlussfristen zusammenhängen; im Fall von 2017 wurden sie gesondert geprüft. Eine universelle Dreimonatsfrist für jedes Arbeitgeberdarlehen gibt es daraus nicht. Lesen Sie dazu Ausschlussfristen und Anspruchssicherung. Betrifft die Forderung tatsächlich Ausbildungskosten statt eines ausgezahlten Darlehens, hilft die gesonderte Prüfung der Fortbildungskosten-Rückzahlung. Bei einem bereits einbehaltenen Gehalt bietet ausstehender Lohn die nächsten Schritte.
Häufige Fragen
Ist jede Klausel zur Rückzahlung bei Kündigung unwirksam?
Nein. Das BAG erkennt grundsätzlich ein Interesse an der Verknüpfung mit dem Arbeitsverhältnis an. Problematisch sind insbesondere zu weit gefasste vorformulierte Regeln. Der genaue Inhalt und die relevanten Vertragsumstände müssen geprüft werden.
Entfällt mit der unwirksamen Klausel auch die Darlehensschuld?
Nein. In den besprochenen Fällen entfiel die beanstandete Kündigungs- beziehungsweise Fälligkeitsregel. Die vereinbarte Ratenzahlung blieb bestehen. Im Urteil von 2017 musste der Arbeitnehmer noch elf Raten zahlen.
Darf jedes Arbeitgeberdarlehen mit drei Monaten Frist gekündigt werden?
Das folgt nicht allgemein aus § 488 Absatz 3 BGB. Die dortige Regel setzt voraus, dass keine Zeit für die Rückzahlung bestimmt ist. Ein vereinbarter Tilgungsplan und andere Regelungen sind gesondert zu prüfen.
Soll ich während des Streits alle Zahlungen einstellen?
Die Frage nach sofortiger Gesamtzahlung ist von weiter geschuldeten Raten zu trennen. Klären Sie Saldo, Zahlungsweg und Fälligkeiten. Stellen Sie Zahlungen nicht allein wegen einer möglicherweise unwirksamen Beschleunigungsklausel vollständig ein.
Geprüfte Grundlagen
Gesetze und Rechtsprechung
- BAG, 12.12.2013 – 8 AZR 829/12Rechtsprechung
- BAG, 28.09.2017 – 8 AZR 67/15Rechtsprechung
- § 488 BGB – Darlehenspflichten und FälligkeitGesetz
- § 307 BGB – InhaltskontrolleGesetz
- § 310 BGB – AnwendungsbereichGesetz
- § 306 BGB – Folgen unwirksamer AGBGesetz
- § 490 BGB – Außerordentliche KündigungGesetz
- § 387 BGB – AufrechnungsvoraussetzungenGesetz
- § 394 BGB – Aufrechnungsverbot bei UnpfändbarkeitGesetz
Quellenstand: 17.10.2026
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Rechtsberatung.