Muss die Firma die Direktversicherung für mich kündigen?
Eine betriebliche Direktversicherung ist kein frei verfügbares Sparkonto. Im Urteil des BAG vom 26.04.2018 – 3 AZR 586/16 scheiterte der Beschäftigte mit seinem Verlangen, die Arbeitgeberin solle im laufenden Arbeitsverhältnis den Vertrag kündigen. Die Umwandlungsvereinbarung enthielt dafür keinen Anspruch; die Rücksichtnahmepflicht nach § 241 Absatz 2 BGB half ihm nicht. Seine Revision wurde zurückgewiesen. (Tenor und Randnummern 8–11; Original und Norm geprüft: 22.10.2026.)
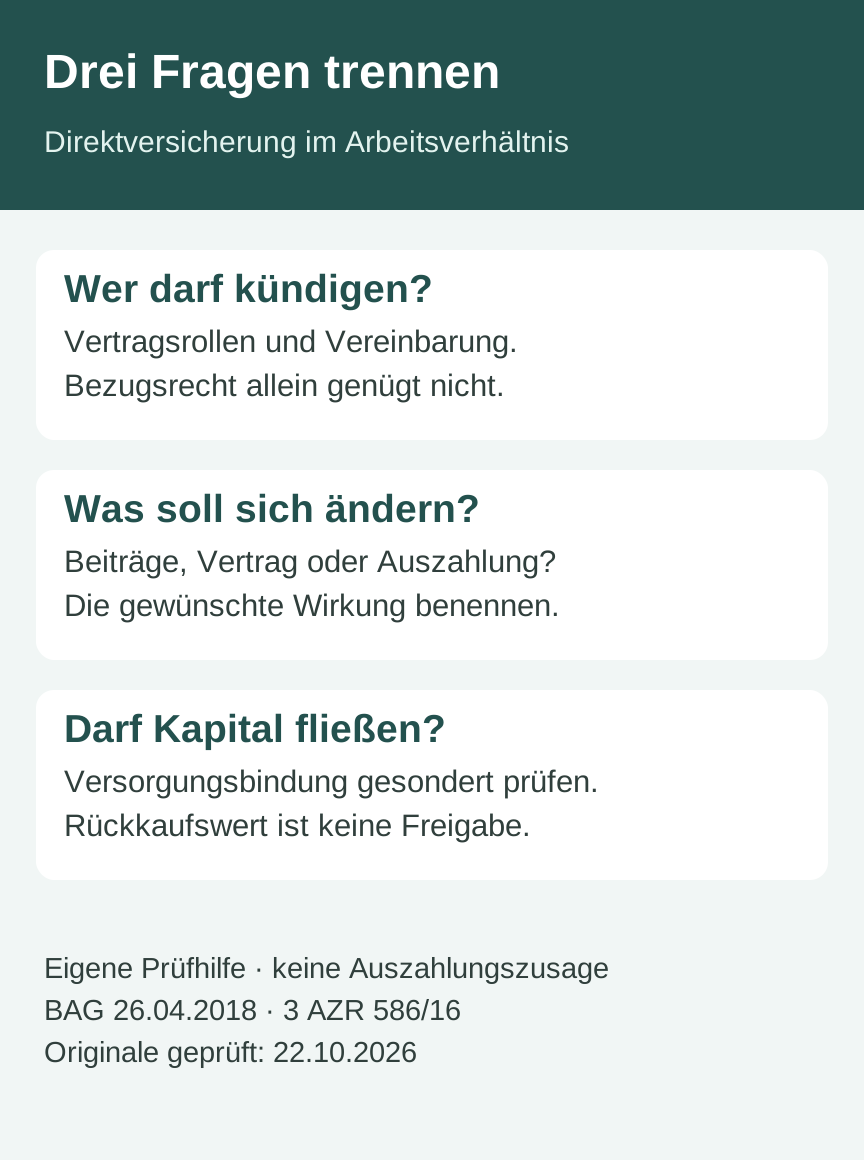
Prüfen Sie deshalb zuerst die vollständige Versorgungszusage und Umwandlungsvereinbarung. Eine eigene Nachricht an den Versicherer beantwortet noch nicht, wer kündigungsberechtigt ist und ob anschließend tatsächlich Geld ausgezahlt werden darf. Bitten Sie um eine nachvollziehbare Zuordnung Ihrer Rechte.
Versicherungsnehmer oder bezugsberechtigt: Warum zählt der Unterschied?
§ 1b Absatz 2 BetrAVG beschreibt die Direktversicherung als Lebensversicherung, die der Arbeitgeber auf das Leben des Arbeitnehmers abschließt und bei der Beschäftigte oder Hinterbliebene bezugsberechtigt sind. Bei Entgeltumwandlung verlangt Absatz 5 ein unwiderrufliches Bezugsrecht mit Beginn der Umwandlung. Dieses schützt die vorgesehene Versicherungsleistung; es macht Beschäftigte nicht schon zu Versicherungsnehmern. (Aktuelle Norm und Randnummer 23 geprüft: 22.10.2026.)
Notieren Sie aus dem Versicherungsschein getrennt: Versicherungsnehmer, versicherte Person, Bezugsberechtigte und vorgesehener Leistungsfall. Klären Sie außerdem, ob Beiträge aus umgewandeltem Entgelt, Arbeitgeberleistungen oder verschiedenen Finanzierungsanteilen stammen. „Von meinem Gehalt bezahlt“ ersetzt diese Vertragsprüfung nicht.
Reichen Schulden oder eine finanzielle Notlage?
Bloßer Geldbedarf zur Schuldentilgung genügte dem BAG nicht. Die Altersversorgung soll erhalten bleiben. Ob bei einer unmittelbar drohenden Zwangsversteigerung selbst genutzten Wohneigentums etwas anderes gelten könnte, ließ das Gericht ausdrücklich offen; eine solche akute Lage war dort nicht dargelegt. Daraus folgt weder eine sichere Härtefallausnahme noch ein ausnahmsloses Verbot für jede denkbare Vertragsgestaltung. (Randnummern 18, 20–22; geprüft: 22.10.2026.)
Der Fall betraf Entgeltumwandlung. Die Kündigung einer ausschließlich arbeitgeberfinanzierten Direktversicherung wurde nicht entschieden. Eine Auszahlung oder Entschädigung sprach das Gericht dem Beschäftigten nicht zu. (Randnummern 24–26 und Tenor; geprüft: 22.10.2026.)
Welche Änderung wollen Sie tatsächlich erreichen?
| Ihr Anliegen | Was gesondert zu klären ist |
|---|---|
| Künftige Entgeltumwandlung ändern | Vereinbarung, Änderungsmöglichkeit und Zeitpunkt; vorhandenes Kapital bleibt eine andere Frage. |
| Keine weiteren Beiträge zahlen | Beitragsfreistellung, verbleibende Leistungen und Vertragsbedingungen beim Versorgungsträger erfragen. |
| Versicherungsvertrag kündigen | Versicherungsnehmer, Kündigungsbefugnis und arbeitsrechtliche Bindungen feststellen. |
| Angespartes Kapital sofort erhalten | Auszahlungsberechtigung und gesetzliche Beschränkungen zusätzlich prüfen. |
Die Durchführung der Entgeltumwandlung wird nach § 1a Absatz 1 BetrAVG durch Vereinbarung geregelt. Daraus folgt kein pauschales Recht, jede Änderung sofort einseitig umzusetzen. Wenn bei fortbestehendem Arbeitsverhältnis kein Entgelt fließt, sieht Absatz 4 ein Recht zur Fortsetzung mit eigenen Beiträgen vor. Das ist kein Anspruch auf Auszahlung des vorhandenen Kapitals. (Norm und Randnummer 19 geprüft: 22.10.2026.)
Die Tabelle ist eine eigene Zuordnungshilfe. Lassen Sie sich für jede gewünschte Änderung bestätigen, welche Vereinbarung betroffen ist und welche Leistung danach verbleibt. Ein Stopp künftiger Beiträge und die Freigabe bereits angesparter Versorgung sind verschiedene Ergebnisse.
Kann ich nach dem Jobende einfach den Rückkaufswert verlangen?
Ein Jobende beseitigt die Bindungen nicht automatisch. § 1b Absatz 5 BetrAVG schützt Anwartschaften aus Entgeltumwandlung beim Ausscheiden. Bei Direktversicherungen enthält § 2 Absatz 2 BetrAVG für den dort geschützten Wert Beschränkungen der Abtretung, Beleihung und Inanspruchnahme des Rückkaufswerts; bei Kündigung ist insoweit eine prämienfreie Versicherung vorgesehen. Lassen Sie den betroffenen Finanzierungsanteil und die Voraussetzungen genau bestimmen. (Aktuelle Normen geprüft: 22.10.2026.)
§ 3 BetrAVG lässt Abfindungen unverfallbarer Anwartschaften bei Jobende nur unter seinen besonderen Voraussetzungen zu. Eine im Schreiben ausgewiesene Rückkaufswertzahl beweist daher allein keinen sofortigen Zahlungsanspruch. Verwenden Sie keine alten Forenbeträge als heutige Abfindungsgrenze. Dieser Beitrag berechnet weder Ihre persönliche Abfindungsgrenze noch eine Nettoauszahlung. (Aktuelle Norm geprüft: 22.10.2026.)
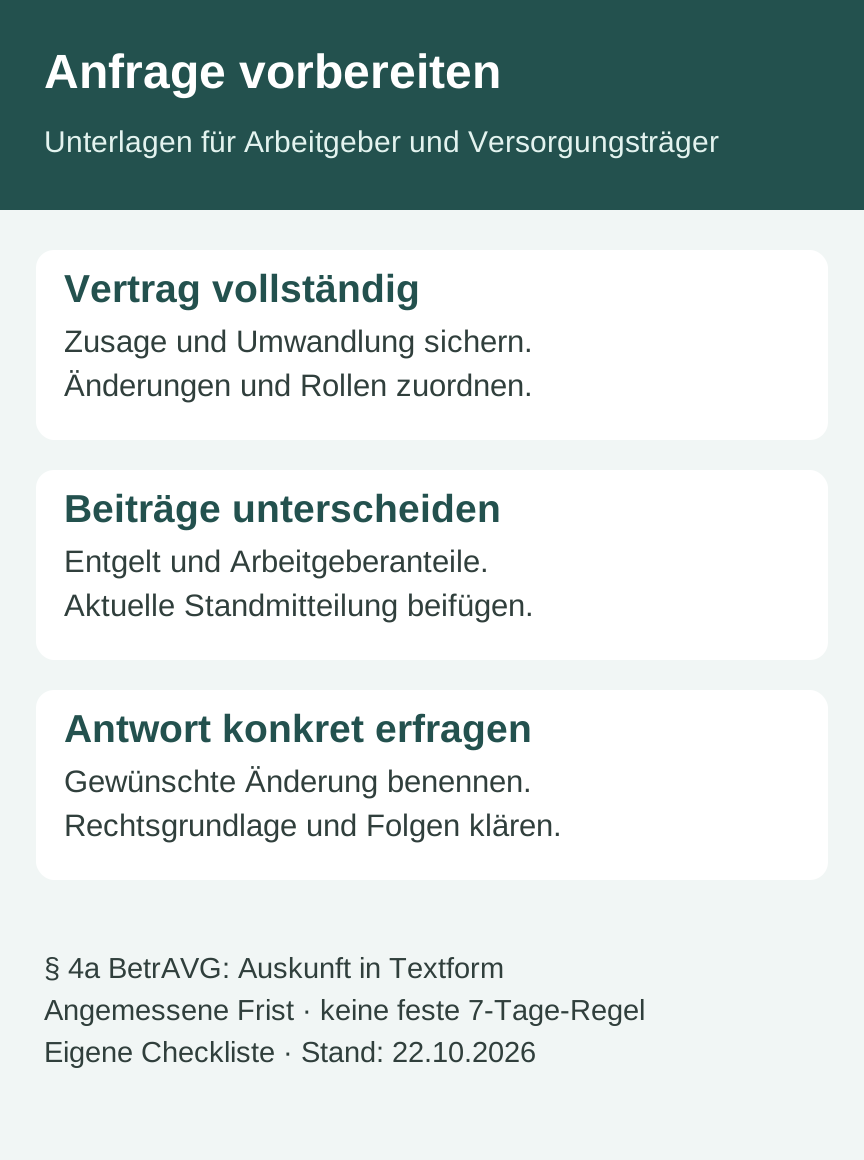
Welche Unterlagen helfen bei einer belastbaren Anfrage?
- Vollständige Versorgungszusage, Entgeltumwandlungsvereinbarung und spätere Änderungen.
- Aktuellen Versicherungsschein mit Rollen, Bezugsrecht und vorgesehenem Leistungsbeginn.
- Abrechnungen und Beitragsübersicht mit getrennten Finanzierungsanteilen.
- Letzte Standmitteilung sowie Wortlaut der gewünschten Änderung und bisherigen Ablehnung.
- Bei behaupteter akuter Notlage die konkreten Termine und Nachweise für eine individuelle rechtliche Prüfung.
Nach § 4a BetrAVG können Sie Auskunft über erworbene und voraussichtliche Leistungen sowie die Folgen eines Ausscheidens verlangen. Die Antwort muss verständlich, in Textform und innerhalb angemessener Frist erfolgen. Die Norm enthält keine allgemeine Sieben-Tage-Frist und macht eine Informationsanfrage nicht zum Auszahlungsantrag. (Absätze 1, 3 und 4 geprüft: 22.10.2026.)
Ein eigener Formulierungsvorschlag: „Bitte erläutern Sie mir nach § 4a BetrAVG meine bisher erworbene Anwartschaft, die voraussichtliche Leistung und die Folgen eines Ausscheidens. Ergänzend bitte ich um Zuordnung der Vertragsrollen und um Mitteilung, welche Regelung meinem Wunsch nach einer Änderung der Beitragszahlung oder vorzeitigen Verfügung entgegensteht.“ Benennen Sie Ihre Fragen einzeln und bewahren Sie die Antwort auf.
Wenn stattdessen Arbeitsentgelt fehlt, sichern Sie diese Forderung unabhängig von der Altersversorgung; dabei hilft Lohn nicht gezahlt. Zur Auskunft und zu Erklärungen der Firma lesen Sie den Ratgeber über Informationspflichten bei Entgeltumwandlung. Prüfen Sie bei einem konkreten Streit die einschlägigen Ausschlussfristen und lassen Sie den Fristenlauf für Ihren konkreten Anspruch prüfen.
Stand der Originalprüfung: 22.10.2026. Allgemeine arbeitsrechtliche Orientierung; eine Kündigung, Beitragsänderung oder Auszahlung erfordert die Prüfung Ihrer tatsächlichen Verträge und ihrer Folgen.
Häufige Fragen
Kann ich als Bezugsberechtigter selbst kündigen?
Ein unwiderrufliches Bezugsrecht ist nicht dasselbe wie die Stellung als Versicherungsnehmer. Prüfen Sie den aktuellen Versicherungsschein und die Vereinbarungen. Im BAG-Fall blieb das Kündigungsrecht bei der Arbeitgeberin als Versicherungsnehmerin.
Hat das BAG eine sichere Härtefallausnahme bestätigt?
Nein. Eine mögliche andere Bewertung bei unmittelbar drohender Zwangsversteigerung selbst genutzten Wohneigentums blieb ausdrücklich offen. Der Kläger hatte eine solche akute Lage nicht dargelegt.
Bedeutet beitragsfrei, dass ich das Kapital ausgezahlt bekomme?
Nein. Keine weiteren Beiträge zu zahlen, den Vertrag zu kündigen und vorhandenes Kapital zu erhalten sind verschiedene Vorgänge. Lassen Sie die verbleibende Versorgung und die gesetzlichen Bindungen konkret erläutern.
Gilt das Urteil auch abschließend für ausschließlich arbeitgeberfinanzierte Verträge?
Nein. Diese Fallgestaltung ließ das BAG ausdrücklich unentschieden. Der entschiedene Fall betraf eine Direktversicherung zur Durchführung von Entgeltumwandlung.
Geprüfte Grundlagen
Gesetze und Rechtsprechung
- BAG, 26.04.2018 – 3 AZR 586/16: Kündigung einer DirektversicherungRechtsprechung
- § 241 BGB – RücksichtnahmepflichtenGesetz
- § 1a BetrAVG – EntgeltumwandlungGesetz
- § 1b BetrAVG – Direktversicherung und UnverfallbarkeitGesetz
- § 2 Absatz 2 BetrAVG – Schutz beim AusscheidenGesetz
- § 3 BetrAVG – Voraussetzungen einer AbfindungGesetz
- § 4a BetrAVG – AuskunftspflichtenGesetz
Quellenstand: 22.10.2026
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Rechtsberatung.