Was gilt nach einem Arbeitsunfall?
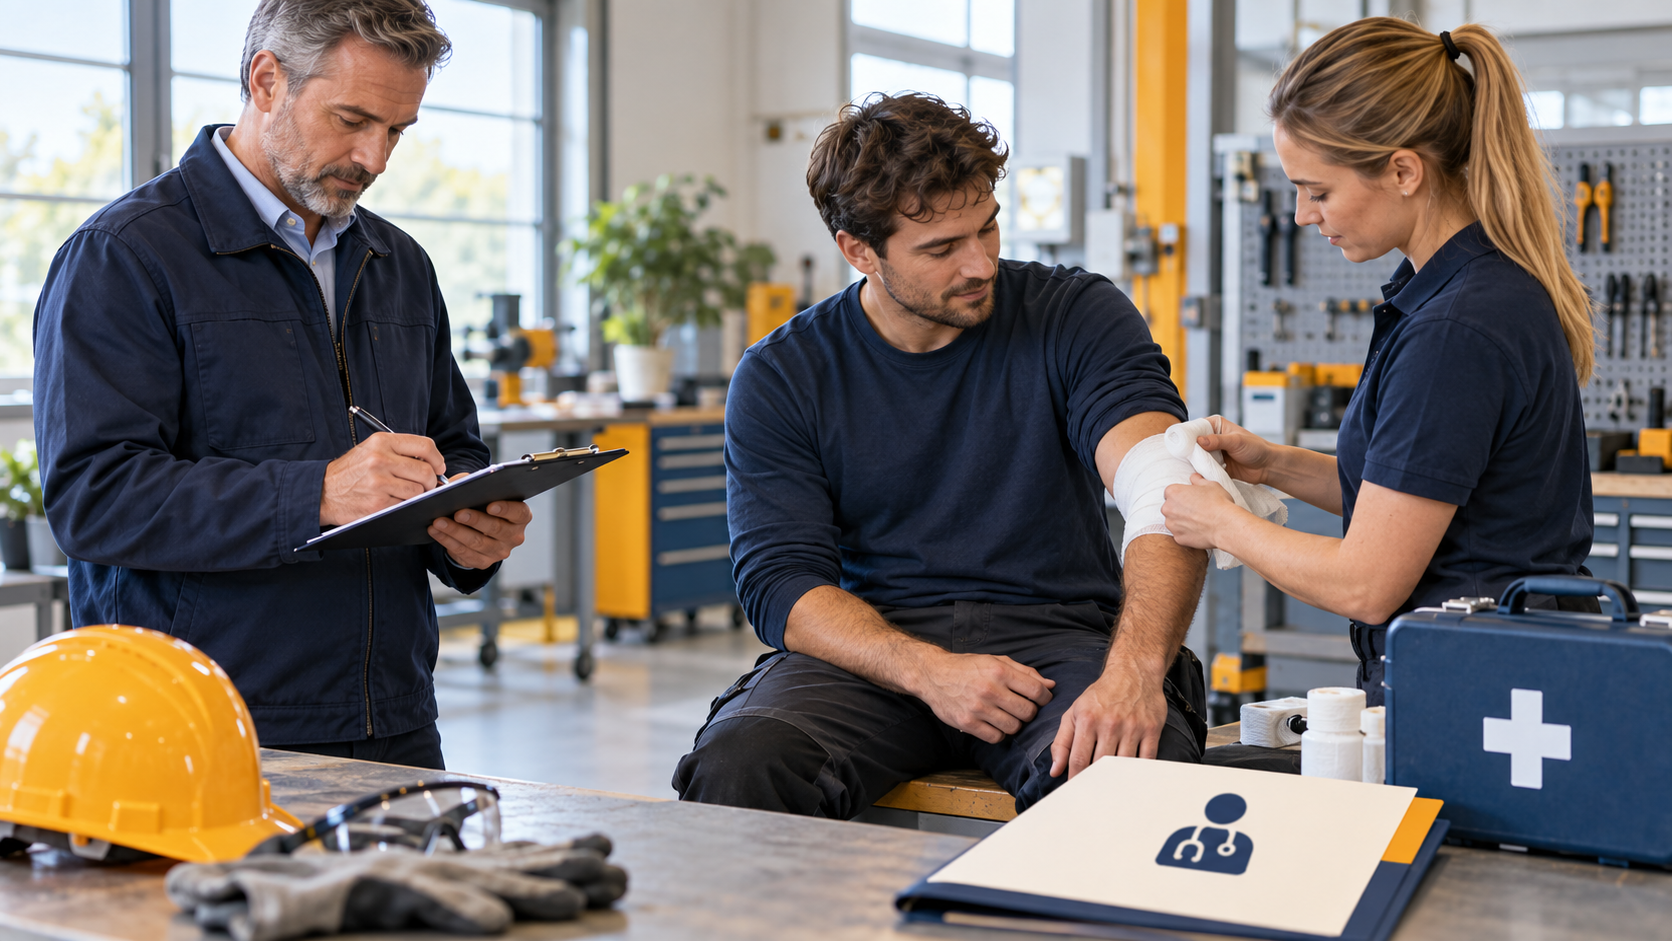
Nach einem Unfall bei der Arbeit zählen Versorgung, Meldung und Beweissicherung. Beschäftigte sollten Erste Hilfe organisieren, bei ernsten Verletzungen den Rettungsdienst rufen, Vorgesetzte informieren und deutlich sagen, dass sich der Vorfall bei einer betrieblichen Tätigkeit ereignet hat. Zeitpunkt, Ort, Arbeitsauftrag, Ablauf, Zeugen und sichtbare Folgen sollten möglichst früh dokumentiert werden.
Ob die gesetzliche Unfallversicherung leisten muss, entscheidet nicht der Arbeitgeber, sondern die zuständige Berufsgenossenschaft oder Unfallkasse. Eine Ablehnung des Arbeitgebers beendet das Verfahren daher nicht. Der Versicherungsträger ermittelt von Amts wegen und prüft, ob die versicherte Tätigkeit den Unfall und den Gesundheitsschaden rechtlich wesentlich verursacht hat.
KurzantwortEin Unfall ist nicht allein deshalb ein Arbeitsunfall, weil er während der Arbeitszeit passiert. Er muss mit einer versicherten Tätigkeit zusammenhängen. Bei Arbeitsunfähigkeit über den Unfalltag hinaus oder einer voraussichtlich mehr als einwöchigen Behandlung ist grundsätzlich ein Durchgangsarzt aufzusuchen. Dauert die Arbeitsunfähigkeit mehr als drei Kalendertage, muss das Unternehmen den Unfall binnen drei Tagen nach Kenntnis anzeigen.
Wann liegt rechtlich ein Arbeitsunfall vor?
Nach § 8 Abs. 1 SGB VII sind Arbeitsunfälle Unfälle von Versicherten infolge einer versicherten Tätigkeit. Ein Unfall ist ein zeitlich begrenztes, von außen auf den Körper einwirkendes Ereignis, das zu einem Gesundheitsschaden oder zum Tod führt. Ein Sturz, Stoß, Schnitt, eine Verbrennung oder ein plötzliches Verheben können diese Voraussetzung erfüllen.
Erforderlich ist eine Kette von Zusammenhängen: Die Person muss versichert sein, sie muss im Unfallmoment eine versicherte Verrichtung ausüben, diese Verrichtung muss zum Unfallereignis führen und das Ereignis muss den Gesundheitsschaden verursachen. Die bloße Anwesenheit auf dem Betriebsgelände reicht nicht in jedem Fall. Umgekehrt kann Versicherungsschutz auch außerhalb des Betriebs bestehen, etwa auf einem Betriebsweg, einer Dienstreise oder dem direkten Arbeitsweg.
Vorschäden schließen die Anerkennung nicht automatisch aus. Entscheidend ist, ob das Unfallereignis den eingetretenen Schaden rechtlich wesentlich mitverursacht hat. Bei komplizierten medizinischen Verläufen wertet der Unfallversicherungsträger Behandlungsberichte, Bildgebung, Vorerkrankungen und gegebenenfalls Gutachten aus.
Wer ist gesetzlich unfallversichert?
Arbeitnehmerinnen und Arbeitnehmer sind kraft Gesetzes versichert. Der Schutz hängt grundsätzlich weder von Vollzeit oder Teilzeit noch von der Höhe des Entgelts ab. Auch Minijobber, Auszubildende und viele Praktikanten fallen unter den gesetzlichen Schutz. Die Beiträge für Beschäftigte trägt das Unternehmen; ein fehlender oder verspäteter Beitrag beseitigt den Schutz der beschäftigten Person grundsätzlich nicht.
Für Selbstständige ist die Lage je nach Berufsgenossenschaft und Satzung unterschiedlich. Manche Unternehmer sind pflichtversichert, andere können sich freiwillig versichern. Beamte unterliegen dem Dienstunfallrecht und nicht ohne Weiteres dem SGB VII. Bei Grenzfällen sollte der zuständige Träger anhand des konkreten Status bestimmt werden.
Die ersten Schritte unmittelbar nach dem Unfall
- Gefahr stoppen: Maschine sichern, Unfallstelle absperren und weitere Verletzungen verhindern.
- Erste Hilfe leisten: Ersthelfer hinzuziehen; bei schweren Verletzungen oder Unsicherheit 112 wählen.
- Arbeitgeber informieren: Vorgesetzte oder zuständige Meldestelle unverzüglich benachrichtigen.
- Unfall als Arbeitsunfall benennen: Ärztlichem Personal erklären, bei welcher betrieblichen Tätigkeit der Schaden entstand.
- Beweise sichern: Namen von Zeugen, Fotos, Arbeitsauftrag, Uhrzeit, Unfallort und Beschwerden festhalten.
- Dokumentation verlangen: Eintrag in die betriebliche Erste-Hilfe-Dokumentation beziehungsweise das Meldeverfahren sicherstellen.
Bei akuter Gefahr geht die medizinische Versorgung jeder Formalität vor. Dokumente können nachgeholt werden. Auch ein zunächst gering erscheinender Vorfall sollte vermerkt werden, wenn Spätfolgen möglich sind. Gerade Schmerzen, Schwindel oder Bewegungseinschränkungen zeigen sich manchmal erst nach Stunden.
Welche Angaben sollten dokumentiert werden?
Eine belastbare Schilderung beantwortet, welche konkrete Arbeit ausgeführt wurde, wer den Auftrag erteilt hatte, wo sich die Person befand, welches äußere Ereignis eintrat und welche Beschwerden unmittelbar folgten. Statt einer pauschalen Angabe wie „im Lager gestürzt“ ist eine genaue Abfolge hilfreicher: Materialtransport im Auftrag, rutschige Stelle, Sturz auf die rechte Schulter, sofortige Schmerzen und Erste Hilfe durch benannte Kollegen.
Fotos der Unfallstelle, beschädigte Schutzausrüstung, Schichtplan, elektronische Arbeitsaufträge und Kontaktdaten von Zeugen können später wichtig werden. Die Dokumentation sollte sachlich sein; Spekulationen über Schuld oder Diagnosen gehören nicht hinein. Beschäftigte sollten Kopien der Unfallanzeige, Arztberichte, Arbeitsunfähigkeitsbescheinigungen und Korrespondenz mit dem Träger sammeln.
Wann muss man zum Durchgangsarzt?
Nach den Verfahrensregeln der gesetzlichen Unfallversicherung ist eine Vorstellung bei einem Durchgangsarzt, kurz D-Arzt, insbesondere erforderlich, wenn die Verletzung über den Unfalltag hinaus arbeitsunfähig macht, die Behandlung voraussichtlich länger als eine Woche dauert, Heil- oder Hilfsmittel verordnet werden müssen oder Unfallfolgen erneut auftreten. D-Ärzte sind für die unfallmedizinische Steuerung besonders zugelassen.
Bei isolierten Augen-, Hals-Nasen-Ohren- oder Zahnverletzungen gelten fachärztliche Besonderheiten. In einem Notfall darf und soll selbstverständlich die nächstgelegene geeignete Notaufnahme oder Arztpraxis aufgesucht werden. Der behandelnde Arzt veranlasst anschließend bei Bedarf die Vorstellung im D-Arzt-Verfahren.
Der D-Arzt entscheidet, ob allgemeine oder besondere unfallmedizinische Heilbehandlung nötig ist, erstellt den Bericht für den Träger und koordiniert gegebenenfalls weitere Untersuchungen. Beschäftigte sollten ihre Krankenkassenkarte mitnehmen, den Fall aber ausdrücklich als Arbeits- oder Wegeunfall bezeichnen, damit die richtige Abrechnung und Berichterstattung angestoßen wird.
Wann muss der Arbeitgeber eine Unfallanzeige erstatten?
Nach § 193 SGB VII muss das Unternehmen einen Unfall anzeigen, wenn eine versicherte Person getötet oder so verletzt wird, dass sie mehr als drei Kalendertage arbeitsunfähig ist. Der Unfalltag wird bei dieser Schwelle nicht mitgezählt; Wochenenden und Feiertage innerhalb der anschließenden Arbeitsunfähigkeit zählen als Kalendertage.
Die Anzeige ist binnen drei Tagen zu erstatten, nachdem das Unternehmen vom Unfall Kenntnis erlangt hat. Tödliche Unfälle, Massenunfälle und Ereignisse mit schwerwiegenden Folgen sind dem Unfallversicherungsträger regelmäßig sofort zu melden. Betriebs- oder Personalrat unterzeichnet die Anzeige mit; die verletzte Person kann eine Kopie verlangen.
Die Meldeschwelle entscheidet nur über die formelle Anzeigepflicht des Unternehmens. Auch ein nicht anzeigepflichtiger Unfall kann versichert sein und Leistungen auslösen. Arztberichte, betriebliche Erste-Hilfe-Dokumentation oder eine eigene Mitteilung können den Träger ebenfalls in Kenntnis setzen.
Was tun, wenn der Arbeitgeber die Meldung verweigert?
Der Arbeitgeber hat kein Vetorecht über die Anerkennung. Beschäftigte können sich selbst an die zuständige Berufsgenossenschaft oder Unfallkasse wenden, den Sachverhalt schriftlich schildern und vorhandene Belege beifügen. Ist der Träger unbekannt, kann die Personalabteilung, der Betriebsrat oder die DGUV-Auskunft bei der Zuordnung helfen.
Eine knappe, chronologische Mitteilung genügt zunächst. Sie sollte Namen und Anschrift, Arbeitgeber, Unfalltag, Ort, Tätigkeit, Hergang, Verletzung, behandelnde Ärzte, Arbeitsunfähigkeitszeiten und Zeugen enthalten. Der Träger fordert fehlende Unterlagen an und entscheidet nach eigener Ermittlung durch Bescheid.
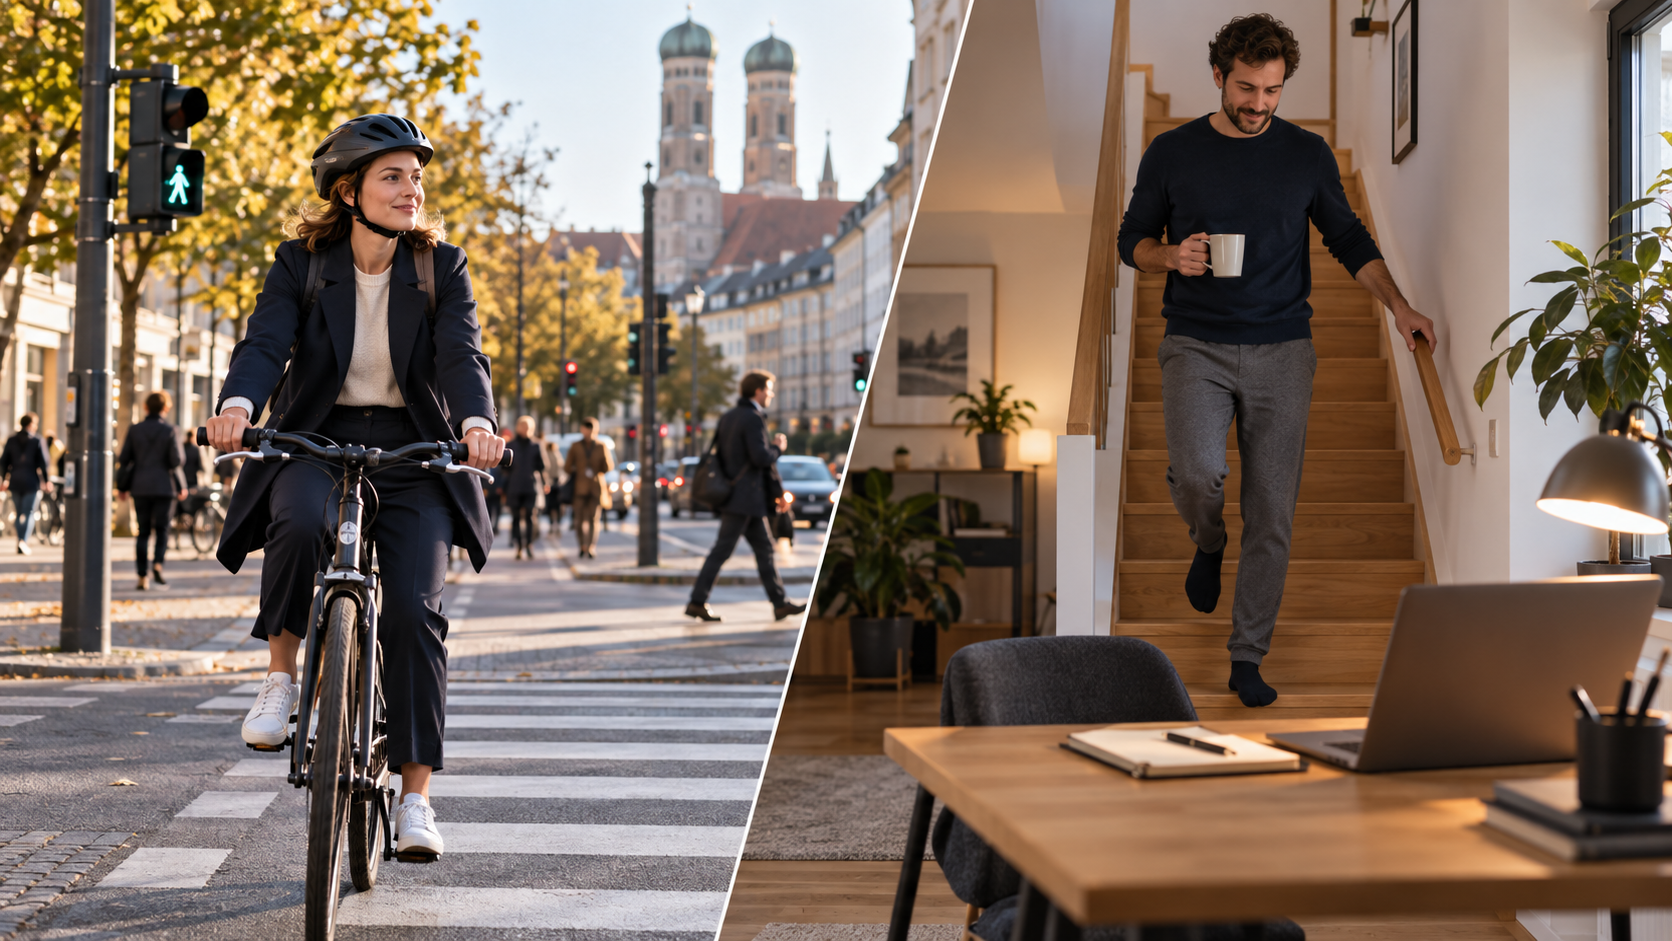
Wann ist der Arbeitsweg versichert?
Versichert ist grundsätzlich der unmittelbare Weg nach und von dem Ort der Tätigkeit. „Unmittelbar“ meint den inneren Zusammenhang mit der Arbeit, nicht zwingend die mathematisch kürzeste Strecke. Ein längerer Weg kann geschützt sein, wenn er verkehrsgünstiger, sicherer oder aus anderen nachvollziehbaren Gründen gewählt wird. Das Verkehrsmittel ist grundsätzlich frei wählbar.
Gesetzlich einbezogen sind unter anderem bestimmte Umwege, um Kinder wegen der beruflichen Tätigkeit fremder Obhut anzuvertrauen, sowie Wege im Rahmen einer Fahrgemeinschaft. Rein private Abwege, etwa zum Einkauf oder zu einem privaten Besuch, unterbrechen den Schutz regelmäßig. Nach Rückkehr auf den versicherten Weg kann er wiederaufleben; bei einer länger dauernden privaten Unterbrechung hängt die Bewertung vom Einzelfall ab.
Ein Unfall auf dem Weg sollte zusätzlich nach den Regeln des Straßenverkehrs dokumentiert werden. Polizeivorgang, Fotos, Unfallgegner und Zeugen können für die Berufsgenossenschaft ebenso wichtig sein wie für die Haftpflichtversicherung.
Arbeitsunfall im Homeoffice
Versicherte Tätigkeiten im Haushalt oder an einem anderen Ort stehen nach § 8 SGB VII grundsätzlich in demselben Umfang unter Schutz wie Tätigkeiten auf der Unternehmensstätte. Entscheidend bleibt, was die Person im Unfallmoment objektiv tun wollte. Das Bearbeiten einer dienstlichen Aufgabe oder ein betrieblicher Weg zum Drucker kann versichert sein; der Weg zur privaten Nahrungsaufnahme oder eine ausschließlich private Haushaltstätigkeit regelmäßig nicht.
BSG, Urteil vom 08.12.2021 – B 2 U 4/21 REin Außendienstmitarbeiter stürzte morgens auf der Treppe vom Schlafzimmer zum häuslichen Büro, wo er unmittelbar mit der Arbeit beginnen wollte. Das Bundessozialgericht erkannte den Weg als versicherten Betriebsweg an. Maßgeblich war die durch objektive Umstände bestätigte Handlungstendenz, erstmals die Arbeit aufzunehmen.
Seit der gesetzlichen Ergänzung sind auch unmittelbare Wege vom Homeoffice zu einer Kinderbetreuung unter den Voraussetzungen des § 8 Abs. 2 Nr. 2a SGB VII einbezogen. Ein Homeoffice-Unfall sollte besonders genau dokumentiert werden, weil oft keine Kollegen als Zeugen vorhanden sind: Arbeitsbeginn, Kalendertermin, aktive Verbindung, dienstlicher Anlass, Fotos und eine zeitnahe Meldung können den Ablauf stützen.
Dienstreise und betriebliche Veranstaltung
Auf Dienstreisen sind Tätigkeiten versichert, die wesentlich dem Unternehmenszweck dienen, beispielsweise die Fahrt zum Kunden oder der Weg zu einer angeordneten Besprechung. Nicht jede Tätigkeit während der gesamten Reise ist automatisch geschützt. Essen, Schlafen, Freizeitprogramm oder private Besorgungen können dem persönlichen Lebensbereich zuzurechnen sein.
Bei einer betrieblichen Gemeinschaftsveranstaltung kommt Versicherungsschutz in Betracht, wenn die Veranstaltung vom Unternehmen getragen wird, der Verbundenheit der Belegschaft dient und Beschäftigten offensteht. Ein rein privates Treffen einiger Kollegen wird nicht allein durch den Kollegenkreis zur versicherten Veranstaltung.
Pause, Kantine und Toilettengang
Essen, Trinken und der eigentliche Toilettengang sind grundsätzlich persönliche Verrichtungen. Die Wege zur Kantine, zur Nahrungsaufnahme oder zur Toilette können dagegen je nach Ort und Umständen versichert sein. Diese Abgrenzung ist detailabhängig; eine pauschale Aussage für jeden Unfall in der Pause wäre falsch.
Auch während einer Arbeitspause kann eine betriebliche Verrichtung vorliegen, etwa wenn ein Beschäftigter auf Weisung Material holt. Umgekehrt wird eine private Tätigkeit nicht dadurch versichert, dass sie auf dem Betriebsgelände stattfindet. Für Arbeits- und Ruhezeiten gelten daneben die Regeln aus dem Ratgeber zu Pausen nach dem Arbeitszeitgesetz.
Wer zahlt den Lohn nach dem Arbeitsunfall?
Arbeitsunfähigkeit nach einem Arbeitsunfall führt im Arbeitsverhältnis grundsätzlich zunächst zur Entgeltfortzahlung durch den Arbeitgeber. Sind die Voraussetzungen des Entgeltfortzahlungsgesetzes erfüllt, wird das Arbeitsentgelt regelmäßig bis zu sechs Wochen fortgezahlt. Dazu gehören insbesondere ein bestehendes Arbeitsverhältnis von mindestens vier Wochen, unverschuldete Arbeitsunfähigkeit und die ordnungsgemäße Anzeige und Feststellung.
„Unverschuldet“ bedeutet in diesem Zusammenhang nicht, dass jede Unachtsamkeit den Anspruch zerstört. Erforderlich ist regelmäßig ein besonders grober Verstoß gegen das eigene Interesse eines verständigen Menschen. Ob ein solcher Ausnahmefall vorliegt, hängt von den Umständen ab.
Ausführliche Regeln zur Wartezeit, Berechnung und Sechs-Wochen-Grenze enthält der Beitrag zur Entgeltfortzahlung bei Krankheit. Die Pflicht zur sofortigen Krankmeldung und zum ärztlichen Nachweis bleibt auch nach einem Arbeitsunfall bestehen; dazu hilft der Ratgeber zur Krankmeldung und eAU.
Verletztengeld nach Ende der Lohnfortzahlung
Besteht die unfallbedingte Arbeitsunfähigkeit nach Ende der Entgeltfortzahlung fort, kommt Verletztengeld nach §§ 45 bis 47 SGB VII in Betracht. Rechtlich leistet der Unfallversicherungsträger; die Auszahlung erfolgt bei gesetzlich Krankenversicherten häufig über die Krankenkasse im Auftrag des Trägers.
Das Verletztengeld beträgt bei Beschäftigten grundsätzlich 80 Prozent des Regelentgelts, darf aber das berechnete regelmäßige Nettoarbeitsentgelt nicht übersteigen. Von der Auszahlung können Beiträge insbesondere zur Renten- und Arbeitslosenversicherung abgehen. Deshalb entspricht der Zahlbetrag nicht stets 80 Prozent des Bruttolohns.
Der Anspruch beginnt gesetzlich mit dem Tag der ärztlich festgestellten Arbeitsunfähigkeit oder einer ganztägig hindernden Heilbehandlung. Während der Arbeitgeber Entgelt fortzahlt, ruht die Auszahlung praktisch. Das Verletztengeld endet grundsätzlich mit dem letzten Tag der Arbeitsunfähigkeit oder vor Beginn von Übergangsgeld; wenn dauerhafte Arbeitsunfähigkeit zu erwarten ist, sieht § 46 SGB VII weitere Beendigungsregeln und grundsätzlich eine Höchstgrenze bis zur 78. Woche vor.
Welche Leistungen erbringt die Unfallversicherung?
Die gesetzliche Unfallversicherung verfolgt den Grundsatz „Rehabilitation vor Rente“. Je nach Bedarf umfasst das Leistungsspektrum insbesondere:
- ambulante und stationäre Heilbehandlung einschließlich unfallmedizinischer Spezialverfahren,
- Arznei-, Verband-, Heil- und Hilfsmittel,
- medizinische, berufliche und soziale Rehabilitation,
- Leistungen zur Teilhabe am Arbeitsleben und gegebenenfalls Übergangsgeld,
- Pflegeleistungen bei unfallbedingter Pflegebedürftigkeit,
- Verletztengeld während der Arbeitsunfähigkeit,
- Verletztenrente bei bleibender erheblicher Minderung der Erwerbsfähigkeit,
- Hinterbliebenenleistungen nach tödlichem Versicherungsfall.
Die konkrete Leistung setzt voraus, dass der Versicherungsfall und der ursächliche Zusammenhang anerkannt sind. Behandlungen sollten mit dem zuständigen Träger koordiniert werden, sobald dieser bekannt ist.
Wann gibt es eine Verletztenrente?
Eine dauerhafte Verletzung führt nicht automatisch zu einer Rente. Nach § 56 SGB VII besteht grundsätzlich ein Anspruch, wenn die Erwerbsfähigkeit infolge des Versicherungsfalls über die 26. Woche hinaus um mindestens 20 Prozent gemindert ist. Maßstab ist nicht nur der bisherige Arbeitsplatz, sondern die verminderten Arbeitsmöglichkeiten auf dem gesamten Gebiet des Erwerbslebens.
Bei vollständigem Verlust der Erwerbsfähigkeit beträgt die Vollrente zwei Drittel des Jahresarbeitsverdienstes. Eine Teilrente entspricht dem Prozentsatz der Minderung der Erwerbsfähigkeit. Medizinische Funktionseinschränkungen, besondere berufliche Kenntnisse und die unfallbedingten Folgen werden im Verwaltungsverfahren bewertet.
Verletztengeld oder Krankengeld?
Verletztengeld gehört zur gesetzlichen Unfallversicherung und setzt einen anerkannten Arbeitsunfall, Wegeunfall oder eine Berufskrankheit voraus. Krankengeld gehört zur Krankenversicherung und greift bei gewöhnlicher Krankheit. Beide Leistungen unterscheiden sich in Berechnung, zuständigem Träger und begleitender Rehabilitation.
Ist die Unfallursache zunächst ungeklärt, können Leistungsträger vorläufig miteinander abrechnen. Beschäftigte sollten dennoch darauf achten, dass Ärzte und Krankenkasse den Unfallbezug kennen. Wird der Fall später anerkannt, werden Zuständigkeit und Erstattung zwischen den Trägern geklärt; medizinische Unterlagen sollten vollständig verfügbar bleiben.
Spielt eigenes Verschulden eine Rolle?
Der Schutz der gesetzlichen Unfallversicherung hängt grundsätzlich nicht davon ab, dass der Arbeitgeber oder ein Kollege schuld ist. Auch eigene einfache Unachtsamkeit schließt einen Arbeitsunfall nicht aus. Bei vorsätzlicher Herbeiführung des Versicherungsfalls oder besonderen gesetzlich geregelten Konstellationen können Leistungen jedoch ausgeschlossen oder gekürzt sein.
Alkohol, Drogen oder eine völlig betriebsfremde Handlung können den erforderlichen Zusammenhang mit der Arbeit entfallen lassen. Maßgeblich ist nicht ein Etikett, sondern ob die versicherte Tätigkeit für das Ereignis rechtlich wesentlich war. Gerade bei mehreren Ursachen ist eine sorgfältige Einzelfallprüfung nötig.
Gibt es Schmerzensgeld gegen Arbeitgeber oder Kollegen?
Die §§ 104 und 105 SGB VII beschränken die persönliche Haftung für betriebsbedingte Personenschäden. Arbeitgeber und betriebstätige Kollegen haften der verletzten Person grundsätzlich nur, wenn sie den Versicherungsfall vorsätzlich herbeigeführt haben; für bestimmte versicherte Wege gelten gesetzliche Ausnahmen. Grobe Fahrlässigkeit allein begründet daher nicht automatisch einen Schmerzensgeldanspruch der verletzten Person gegen den Arbeitgeber.
Die Haftungsbeschränkung wird durch die umfassenden Leistungen der Unfallversicherung ausgeglichen und soll betriebliche Konflikte vermeiden. Sie betrifft Personenschäden, nicht ohne Weiteres beschädigte private Sachen. Bei Beteiligung eines externen Dritten, etwa eines Unfallgegners im Straßenverkehr, können zusätzliche zivilrechtliche Ansprüche bestehen.
Wie läuft das Anerkennungsverfahren?
Der Unfallversicherungsträger sammelt Unfallanzeige, D-Arzt-Bericht, Befunde, Arbeitgeberauskunft und Zeugenaussagen. Er kann die versicherte Person schriftlich zum Ablauf befragen und medizinische Gutachten veranlassen. Mitwirkung ist wichtig, doch Fragen sollten wahrheitsgemäß und nur nach gesicherter Erinnerung beantwortet werden.
Über die Anerkennung und streitige Leistungen entscheidet der Träger durch Bescheid. Eine Anerkennung „dem Grunde nach“ beantwortet noch nicht jede Leistungsfrage; Heilbehandlung, Verletztengeld, Hilfsmittel und eine mögliche Rente können eigene Entscheidungen erfordern.
Was tun bei Ablehnung?
Gegen einen ablehnenden Bescheid kann grundsätzlich innerhalb eines Monats nach Bekanntgabe Widerspruch eingelegt werden. Die Rechtsbehelfsbelehrung des konkreten Bescheids ist maßgeblich. Ein kurzer fristwahrender Widerspruch ist möglich; die Begründung kann nach Akteneinsicht ergänzt werden.
Wichtig sind die genaue versicherte Verrichtung, zeitnah dokumentierte Beschwerden, widerspruchsfreie Erstangaben, Zeugen und medizinische Kausalität. Nach einem zurückgewiesenen Widerspruch kommt die Klage zum Sozialgericht in Betracht. Das sozialgerichtliche Verfahren ist für Versicherte grundsätzlich gerichtskostenfrei; bei komplexen Kausalitätsfragen kann fachkundige Beratung sinnvoll sein.
Schützt ein Arbeitsunfall vor Kündigung?
Ein Arbeitsunfall begründet für sich genommen keinen besonderen Kündigungsschutz. Eine Kündigung kann dennoch an allgemeinen Regeln scheitern, etwa am Kündigungsschutzgesetz, an fehlender Betriebsratsanhörung oder an besonderen Schutzvorschriften. Bei einer krankheitsbedingten Kündigung sind eine negative Gesundheitsprognose, erhebliche betriebliche Belastungen und eine Interessenabwägung erforderlich.
Eine ausgesprochene Kündigung muss grundsätzlich innerhalb von drei Wochen gerichtlich angegriffen werden, auch wenn sie im Zusammenhang mit einem Unfall rechtswidrig erscheint. Der Beitrag zur Kündigungsschutzklage und Dreiwochenfrist erklärt das weitere Vorgehen.
Häufige Fehler nach einem Arbeitsunfall
- den Vorfall wegen zunächst geringer Beschwerden nicht melden,
- beim Arzt den betrieblichen Zusammenhang nicht nennen,
- Zeugen und Unfallstelle erst Wochen später dokumentieren,
- davon ausgehen, der Arbeitgeber entscheide endgültig über die Anerkennung,
- bei längerer Behandlung keinen D-Arzt aufsuchen,
- Arbeitsunfähigkeit dem Arbeitgeber nicht ordnungsgemäß anzeigen,
- private Abweichungen beim Wegeunfall verschweigen statt den Ablauf genau zu erklären,
- einen ablehnenden Bescheid bis nach Ablauf der Widerspruchsfrist liegen lassen.
Checkliste für Beschäftigte
- Erste Hilfe und bei Bedarf Rettungsdienst sicherstellen.
- Arbeitgeber oder Vorgesetzte sofort informieren.
- Unfallhergang, Tätigkeit, Zeit, Ort und Zeugen notieren.
- Fotos und betriebliche Unterlagen sichern, soweit zulässig.
- Beim Arzt ausdrücklich „Arbeitsunfall“ oder „Wegeunfall“ angeben.
- Bei den DGUV-Voraussetzungen einen D-Arzt aufsuchen.
- Kopie der Unfallanzeige und medizinische Berichte sammeln.
- Arbeitsunfähigkeit nach den betrieblichen Regeln melden.
- Bei ausbleibender Arbeitgebermeldung selbst den Träger kontaktieren.
- Bescheide und Rechtsbehelfsfristen sofort prüfen.
Fazit
Der Versicherungsschutz nach einem Arbeitsunfall steht und fällt häufig mit der konkreten Verrichtung und einer frühen, nachvollziehbaren Dokumentation. Versorgung hat Vorrang, doch die unverzügliche Meldung, ein gegebenenfalls erforderlicher D-Arzt-Besuch und gesicherte Zeugenangaben verhindern spätere Beweisprobleme.
Die Lohnfortzahlung kommt zunächst aus dem Arbeitsverhältnis; bei längerer unfallbedingter Arbeitsunfähigkeit schließt sich regelmäßig Verletztengeld der Unfallversicherung an. Lehnt der Arbeitgeber eine Meldung ab oder erkennt der Träger den Unfall nicht an, bestehen eigene Verfahrens- und Rechtsbehelfsmöglichkeiten. Fristen sollten dann nicht abgewartet werden.
Häufige Fragen
Wann muss ein Arbeitsunfall der Berufsgenossenschaft gemeldet werden?
Der Arbeitgeber muss den Unfall anzeigen, wenn die versicherte Person getötet wird oder mehr als drei Kalendertage arbeitsunfähig ist. Die Anzeige muss binnen drei Tagen nach Kenntnis des Unternehmens erfolgen. Auch unterhalb dieser Schwelle kann ein versicherter Unfall vorliegen.
Wann muss ich nach einem Arbeitsunfall zum Durchgangsarzt?
Eine D-Arzt-Vorstellung ist insbesondere erforderlich, wenn die Verletzung über den Unfalltag hinaus arbeitsunfähig macht, die Behandlung voraussichtlich länger als eine Woche dauert, Heil- oder Hilfsmittel nötig sind oder Unfallfolgen erneut auftreten. Notfälle werden sofort in der nächstgeeigneten Einrichtung versorgt.
Wer zahlt bei einem Arbeitsunfall meinen Lohn?
Bei erfüllten Voraussetzungen zahlt der Arbeitgeber das Entgelt grundsätzlich bis zu sechs Wochen fort. Dauert die unfallbedingte Arbeitsunfähigkeit länger, kann anschließend Verletztengeld der gesetzlichen Unfallversicherung gezahlt werden.
Wie hoch ist das Verletztengeld?
Bei Beschäftigten beträgt es grundsätzlich 80 Prozent des Regelentgelts, höchstens aber das berechnete regelmäßige Nettoarbeitsentgelt. Sozialversicherungsbeiträge können den tatsächlichen Zahlbetrag mindern.
Bin ich im Homeoffice unfallversichert?
Ja, betriebsbezogene Tätigkeiten im Homeoffice sind grundsätzlich im selben Umfang versichert wie im Betrieb. Entscheidend ist, ob die konkrete Verrichtung objektiv der Arbeit diente; rein private Haushaltstätigkeiten sind regelmäßig nicht versichert.
Ist jeder Unfall auf dem Arbeitsweg ein Wegeunfall?
Nein. Versichert ist grundsätzlich der unmittelbare, arbeitsbezogene Weg. Bestimmte Umwege etwa zur Kinderbetreuung oder im Rahmen einer Fahrgemeinschaft sind einbezogen, rein private Abwege können den Versicherungsschutz unterbrechen.
Was kann ich tun, wenn der Arbeitgeber den Unfall nicht melden will?
Sie können die zuständige Berufsgenossenschaft oder Unfallkasse selbst schriftlich informieren und Belege beifügen. Über die Anerkennung entscheidet der Unfallversicherungsträger, nicht der Arbeitgeber.
Kann ich nach einem Arbeitsunfall Schmerzensgeld verlangen?
Gegen Arbeitgeber und betriebstätige Kollegen sind Ansprüche wegen Personenschäden durch das Haftungsprivileg der §§ 104 und 105 SGB VII stark begrenzt und bestehen typischerweise nur bei Vorsatz oder gesetzlichen Wege-Ausnahmen. Gegen externe Schädiger können zusätzliche Ansprüche bestehen.
Wie lange habe ich Zeit für den Widerspruch gegen eine Ablehnung?
Grundsätzlich beträgt die Widerspruchsfrist einen Monat nach Bekanntgabe des Bescheids. Maßgeblich sind die Rechtsbehelfsbelehrung und die Umstände des konkreten Zugangs. Ein Widerspruch kann zunächst kurz fristwahrend eingelegt und später begründet werden.
Geprüfte Grundlagen
Gesetze und Rechtsprechung
- § 8 SGB VII – Arbeitsunfall, Wegeunfall und HomeofficeGesetz
- § 193 SGB VII – Unfallanzeige durch UnternehmerGesetz
- § 45 SGB VII – Voraussetzungen des VerletztengeldesGesetz
- § 46 SGB VII – Beginn und Ende des VerletztengeldesGesetz
- § 47 SGB VII – Höhe des VerletztengeldesGesetz
- § 56 SGB VII – Voraussetzungen und Höhe der VerletztenrenteGesetz
- §§ 104 und 105 SGB VII – Haftungsbeschränkung im BetriebGesetz
- § 3 EntgFG – Entgeltfortzahlung im KrankheitsfallGesetz
- DGUV – Arbeitsunfall: Was nun?Unfallversicherung
- DGUV – Unfallanzeige durch UnternehmenUnfallversicherung
- DGUV – FAQ zur Heilbehandlung und zum DurchgangsarztUnfallversicherung
- DGUV – Wegeunfälle und gesetzlicher VersicherungsschutzUnfallversicherung
- DGUV – Verfahren nach Arbeits- und WegeunfällenUnfallversicherung
- BSG, Urteil vom 08.12.2021 – B 2 U 4/21 R (Jahresbericht 2021)Rechtsprechung
- § 84 SGG – WiderspruchsfristGesetz
Quellenstand: 04.10.2026
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Rechtsberatung.