Darf die Firma meine Betriebsrente auf ein Prozent Erhöhung begrenzen?
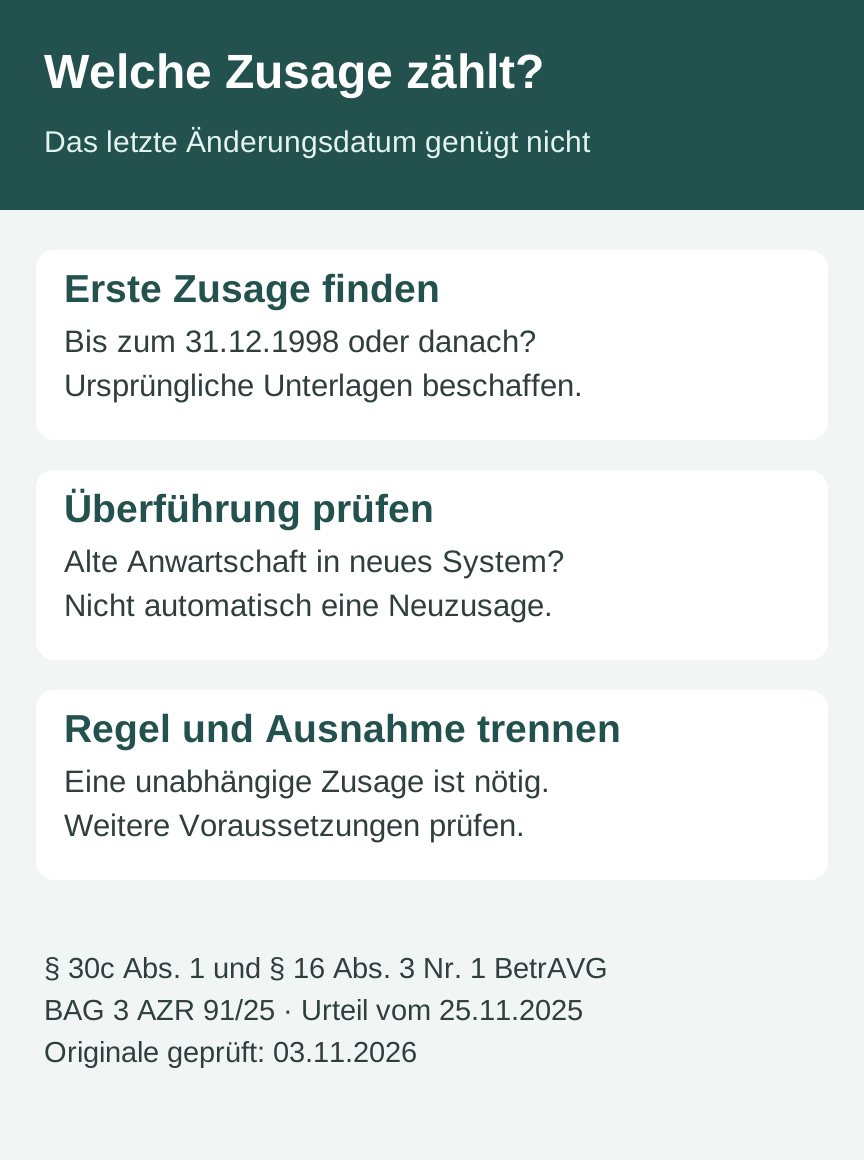
Eine jährliche Erhöhung um ein Prozent beendet die gesetzliche Anpassungsprüfung nicht immer. Entscheidend sind die konkrete Zusage und ihr Ursprung. Die Ausnahme des § 16 Absatz 3 Nummer 1 BetrAVG gilt wegen § 30c Absatz 1 nur für Leistungen aus nach dem 31.12.1998 erteilten Zusagen. Das BAG verlangt eine neue, von einer früheren Zusage unabhängige Zusage. Die bloße Überführung einer Altzusage in ein neues System genügt nicht. (BAG, Urteil vom 25.11.2025 – 3 AZR 91/25, Leitsatz und Randnummern 26–31; Original geprüft: 03.11.2026.)
Suchen Sie deshalb zuerst die ursprüngliche Versorgungszusage, nicht nur das letzte Erhöhungsschreiben. Das Urteil garantiert nicht jedem Betriebsrentner einen vollen Inflationsausgleich. Es klärt eine bestimmte Ausnahme von der Anpassungsprüfung und die Grenzen ihrer Anwendung auf ältere Zusagen.
Was unterscheidet die Dreijahresprüfung von einer festen Erhöhung?
Nach § 16 Absatz 1 BetrAVG muss der Arbeitgeber grundsätzlich alle drei Jahre eine Anpassung laufender Betriebsrenten prüfen und nach billigem Ermessen entscheiden. Dabei zählen die Belange der Rentenempfänger und seine wirtschaftliche Lage. Absatz 2 nennt den Verbraucherpreisindex für Deutschland oder die Nettolöhne vergleichbarer Arbeitnehmergruppen im Unternehmen als Maßstäbe. (Norm geprüft: 03.11.2026.)
Davon unterscheidet Absatz 3 Nummer 1 die Verpflichtung, laufende Leistungen jährlich um mindestens ein Prozent anzupassen: Sind die Voraussetzungen dieser Ausnahme einschließlich der Übergangsvorschrift erfüllt, entfällt die Prüfung nach Absatz 1. Ob eine Klausel eine solche abschließende Regel oder nur eine Mindeststeigerung enthält, muss aber ausgelegt werden. Im BAG-Fall war die jährliche Ein-Prozent-Regel gerade keine abschließende Befreiung. (Randnummern 20–21; Norm und Original geprüft: 03.11.2026.)
Die Ein-Prozent-Regel ist außerdem nicht die einzige Ausnahme. § 16 Absätze 3, 5 und 6 BetrAVG enthält besondere Regelungen unter anderem für bestimmte Direktversicherungen, Pensionskassen, Beitragszusagen mit Mindestleistung, Entgeltumwandlung und Auszahlungspläne. Aus dem Scheitern einer Ausnahme folgt deshalb noch nicht ohne weitere Prüfung ein bestimmter Nachzahlungsbetrag. (Norm geprüft: 03.11.2026.)
Welches Datum zählt bei einer später umgestellten Versorgung?
§ 30c Absatz 1 BetrAVG knüpft an die Erteilung der Zusage nach dem 31.12.1998 an. Das BAG unterschied eine eigenständige Neuzusage von der Änderung oder Verbesserung einer bereits bestehenden Zusage. Ein späteres Datum auf einer Richtlinie setzt die rechtliche Geschichte daher nicht automatisch auf null. (Norm und Randnummern 27–30 geprüft: 03.11.2026.)
Im entschiedenen Fall wurde eine frühere Anwartschaft wertgleich in einen Kapitalbetrag umgerechnet und als Initialgutschrift in das neue System übertragen. Die alte Zusage war damit wirtschaftlich integriert. Die spätere Umstellung war für diesen Arbeitnehmer keine unabhängige Neuzusage. Auch der wesentlich spätere Rentenbeginn änderte daran nichts. (Randnummern 2–11 und 31; geprüft: 03.11.2026.)
Welche Daten gehören in den Vergleich?
| Unterlage | Entscheidende Frage |
|---|---|
| Erste Versorgungszusage | Wann wurde sie erteilt und welche Leistung versprach sie? |
| Spätere Richtlinien und Übergangsregeln | Wurden alte Anwartschaften übertragen, garantiert oder tatsächlich unabhängig neu zugesagt? |
| Ein-Prozent-Klausel | Abschließende Regelung oder Mindestanpassung mit weiterer Prüfung? |
| Rentenbeginn und Erhöhungsmitteilungen | Welcher Rentenbestandteil, welche bisherigen Steigerungen und welcher Prüfungsstichtag sind betroffen? |
| Begründung der Ablehnung | Beruft sich die Firma auf eine Ausnahme oder auf ihre wirtschaftliche Lage? |
Die Tabelle ist eine eigene Arbeitshilfe. Fiktiver Zeitvergleich: Eine Zusage von 1997 wird 2006 unter Anrechnung des bisherigen Werts umgestellt; die Rente beginnt 2023. Allein die Daten 2006 und 2023 beweisen keine nach 1998 unabhängig erteilte Neuzusage. Entscheidend ist der dokumentierte Zusammenhang der Regelungen, entsprechend der Prüfung in Randnummern 26–31. (Original geprüft: 03.11.2026.)
Kann eine spätere Protokollnotiz die Prüfung einfach abschaffen?
Die im Verfahren vorgelegte Notiz erklärte, die frühere Regel sei anders gemeint gewesen. Das genügte nicht: Nach dem BAG war daraus keine hinreichend klare Änderung oder Ablösung der ursprünglichen Bestimmungen erkennbar. Ein nachträglich dokumentierter Regelungswille allein änderte deren Inhalt nicht. (Randnummern 22–25; geprüft: 03.11.2026.)
Das Gericht ließ ausdrücklich offen, ob die entsprechende Ausnahme überhaupt nachträglich hätte eingeführt werden können. Das Urteil erklärt deshalb nicht jede spätere Änderungsvereinbarung automatisch für unwirksam. Lassen Sie tatsächliche Neuregelung, bloße Erläuterung und Übergangsvorschrift getrennt beurteilen. (Randnummer 22; geprüft: 03.11.2026.)
Wie groß kann der Unterschied rechnerisch werden?
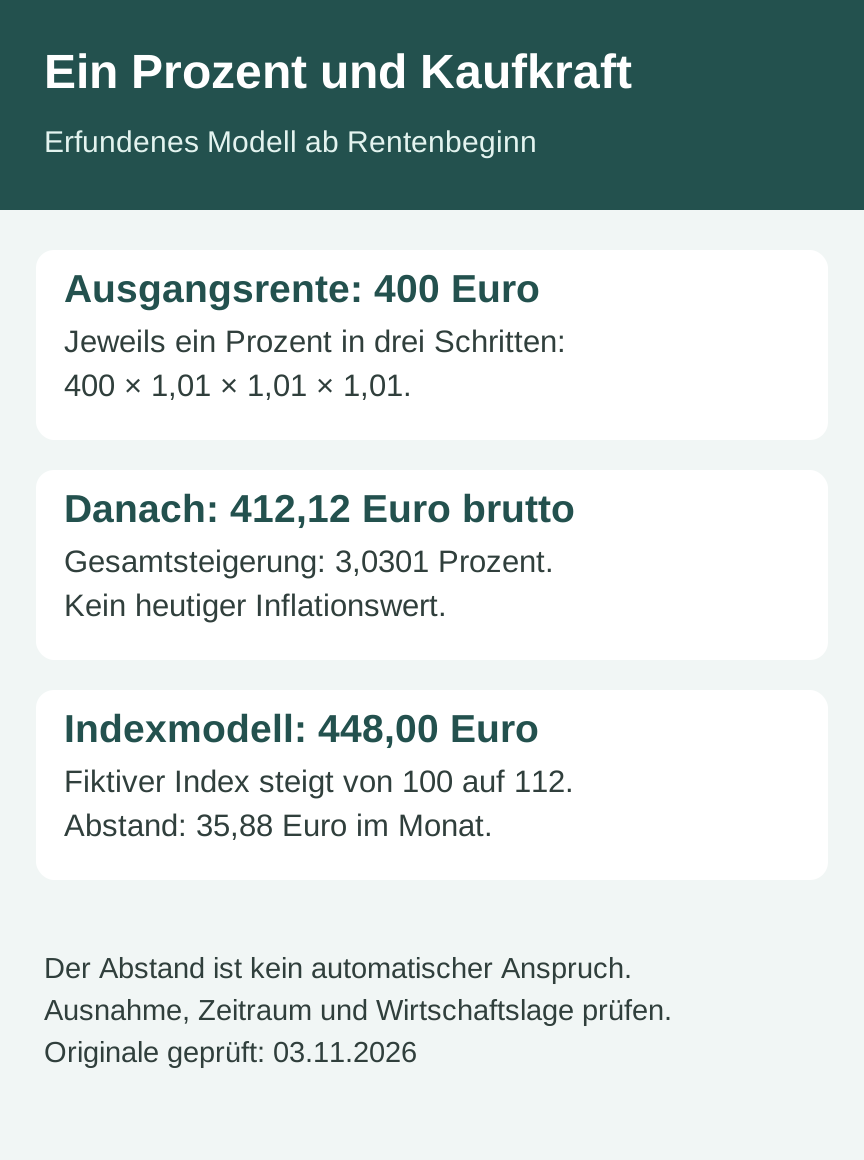
Erfundenes Modell ab Rentenbeginn: Die monatliche Betriebsrente beträgt 400 Euro brutto. Nach genau drei jährlichen Erhöhungen um jeweils ein Prozent beträgt sie 400 × 1,01 × 1,01 × 1,01 = 412,12 Euro brutto, auf Cent gerundet. Die Gesamtsteigerung beträgt 3,0301 Prozent.
Steigt ein rein fiktiver Preisindex im selben Modellzeitraum von 100 auf 112, ergibt sich ein modellhafter Kaufkraftausgleich von 400 × 112 ÷ 100 = 448 Euro. Der Abstand zu 412,12 Euro beträgt 35,88 Euro monatlich. Die Indexwerte sind erfunden, keine aktuellen Inflationsdaten. Der Abstand ist kein automatisch geschuldeter Anspruch: Anwendbare Ausnahme, richtiger Zeitraum, bereits erfolgte Anpassungen und wirtschaftliche Lage bleiben zu prüfen. (§ 16 BetrAVG; geprüft: 03.11.2026.)
Was bekam der Kläger im BAG-Verfahren tatsächlich?
Die Revision des Arbeitgebers blieb erfolglos. Die vom Landesarbeitsgericht zugesprochenen streitigen Zahlungsdifferenzen und die Verpflichtung zur Anpassungsprüfung hielten im noch anhängigen Umfang stand; es gab keine Zurückverweisung. Die Revisionskosten trug der Arbeitgeber. Ein weiter gehender Teil der ursprünglichen Klage war bereits zuvor erfolglos geblieben. (Tenor und Randnummern 16–20, 38–40; geprüft: 03.11.2026.)
Wichtig für die Übertragbarkeit: Der Arbeitgeber hatte keine entgegenstehenden wirtschaftlichen Belange geltend gemacht. Das Gericht durfte die unterbliebene Ermessensentscheidung anhand des Teuerungsausgleichs ersetzen; es bezog § 315 Absatz 3 Satz 2 BGB ein. Daraus folgt keine automatische Erhöhung jeder Betriebsrente unabhängig von der wirtschaftlichen Situation. (Randnummern 32–36; Norm und Original geprüft: 03.11.2026.)
Welche Fristen dürfen Sie nicht übersehen?
§ 16 Absatz 4 Satz 2 BetrAVG enthält eine besondere Dreimonatsregel: Eine Anpassung gilt unter den dort genannten Voraussetzungen als zu Recht unterblieben, wenn der Arbeitgeber die wirtschaftliche Lage schriftlich darlegt, über die Folgen belehrt und nicht binnen drei Kalendermonaten nach Zugang schriftlich widersprochen wird. Nicht jedes Schreiben über eine Ein-Prozent-Erhöhung erfüllt diese Voraussetzungen. Zugang, vollständigen Wortlaut und Belehrung trotzdem sofort sichern. (Norm geprüft: 03.11.2026.)
Zusätzlich unterscheidet § 18a BetrAVG den Versorgungsanspruch von regelmäßig wiederkehrenden Leistungen. Für monatliche Differenzen gilt die regelmäßige Verjährung: grundsätzlich drei Jahre nach § 195 BGB. Nach § 199 Absatz 1 BGB beginnt sie grundsätzlich zum Jahresende bei Anspruchsentstehung und Kenntnis beziehungsweise grob fahrlässiger Unkenntnis. Rügefristen und notwendige Fristwahrung sind gesondert zu prüfen; eine bloße Anfrage wahrt nicht automatisch alles. (Normen geprüft: 03.11.2026.)
Welche Schritte sind jetzt sinnvoll?
- Erste Zusage, sämtliche Umstellungen und individuelle Schreiben chronologisch ordnen.
- Betroffenen Rentenbestandteil und bereits gezahlte Erhöhungen getrennt erfassen.
- Die Firma um Benennung der angewandten Ausnahme und des letzten Prüfungsstichtags bitten.
- Bei Berufung auf wirtschaftliche Gründe vollständige Mitteilung samt Zugang und Belehrung sichern.
- Widerspruchs-, Rüge- und Verjährungsfragen zeitnah prüfen lassen; nicht erst auf alle Unterlagen warten.
- Eine Berechnung mit tatsächlichen, zusammenpassenden Indexständen und richtigen Ausgangsbeträgen erstellen lassen.
Andere Fragen behandeln Betriebsrente nach früherer Vollzeit, Entgeltumwandlung und Informationen sowie Direktversicherung vorzeitig auszahlen. Diese Ansprüche ersetzen die Anpassungsprüfung nicht. Stand der tatsächlichen Originalprüfung: 03.11.2026.
Häufige Fragen
Reicht es, dass meine Rente erst nach 1998 begonnen hat?
Nein. Für die Ein-Prozent-Ausnahme ist die Erteilung einer neuen unabhängigen Versorgungszusage maßgeblich. Ein späterer Rentenbeginn oder eine bloße Systemumstellung macht eine Altzusage nicht automatisch neu.
Muss jede Betriebsrente alle drei Jahre genau um die Inflation steigen?
Nein. § 16 BetrAVG verlangt grundsätzlich eine Anpassungsprüfung unter Berücksichtigung der wirtschaftlichen Lage und enthält mehrere Ausnahmen. Klausel, Zusage und Prüfungszeitraum müssen konkret eingeordnet werden.
Sind drei jährliche Erhöhungen um ein Prozent zusammen drei Prozent?
Bei drei Erhöhungen der jeweils erreichten Rente beträgt die Steigerung 1,01 × 1,01 × 1,01 minus eins, also 3,0301 Prozent. Das ist eine Rechnung und keine Aussage über die geschuldete Anpassung.
Gilt für jede Mitteilung zur Erhöhung eine Dreimonatsfrist?
Nicht automatisch. Die besondere Regel des § 16 Absatz 4 Satz 2 setzt schriftliche Darlegung der wirtschaftlichen Lage und einen Hinweis auf die Folgen fehlenden rechtzeitigen schriftlichen Widerspruchs voraus. Weitere Fristen bleiben gesondert zu prüfen.
Geprüfte Grundlagen
Gesetze und Rechtsprechung
- BAG, 25.11.2025 – 3 AZR 91/25: Ein-Prozent-Anpassung und AltzusagenRechtsprechung
- § 16 BetrAVG – Anpassungsprüfung und AusnahmenGesetz
- § 30c BetrAVG – Übergangsvorschriften zur AnpassungGesetz
- § 315 BGB – Bestimmung nach billigem ErmessenGesetz
- § 18a BetrAVG – VerjährungGesetz
- § 195 BGB – Regelmäßige VerjährungsfristGesetz
- § 199 BGB – Beginn und Höchstfristen der VerjährungGesetz
Quellenstand: 03.11.2026
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Rechtsberatung.