Sie erhalten ein festes Gehalt und Verkaufsprovision. Im Urlaub entstehen keine neuen Abschlüsse, deshalb sinkt eine spätere Abrechnung. Die Begründung „Im Urlaub wurde nichts verkauft“ beantwortet den Vergütungsanspruch noch nicht. Prüfen Sie die normale Zusammensetzung Ihres Entgelts, den Bezugszeitraum und die Zuordnung bereits gezahlter Provisionen.
Reicht im Urlaub allein das Fixgehalt?
Bei einer mit der eigenen Verkaufstätigkeit verbundenen Provision grundsätzlich nicht. Der EuGH, Urteil vom 22.05.2014 – C-539/12, Lock, Rn. 24, 32–35, entschied: Besteht das Entgelt aus Grundgehalt und solcher Provision, darf die Bezahlung für den unionsrechtlichen Jahresurlaub nicht auf das Grundgehalt beschränkt sein. Die konkrete Berechnung muss das nationale Gericht anhand der genannten Kriterien beurteilen. Das Urteil spricht keinen bestimmten Eurobetrag zu. (Vollständiges deutsches Original einschließlich Tenor geprüft: 17.10.2026.)
In Deutschland gewährt § 1 BUrlG bezahlten Erholungsurlaub. § 11 BUrlG regelt dessen Entgelt; die vereinbarte Vergütung ist außerdem Ausgangspunkt nach § 611a Absatz 2 BGB. Hier geht es um Arbeitnehmer mit erfolgsabhängiger Vergütung, nicht um selbstständige Handelsvertreter. (Normen geprüft: 17.10.2026.)
Was ist, wenn alte Abschlüsse während des Urlaubs bezahlt werden?
Das allein beseitigt den möglichen Nachteil nicht. Im Fall Lock erhielt der Beschäftigte während des Urlaubs Grundgehalt und früher verdiente Provision. Weil er keine neuen Verkäufe tätigte, fiel später Einkommen aus. Der EuGH hielt diesen zeitlich verschobenen Nachteil für relevant: Er kann davon abschrecken, Urlaub zu nehmen. Es genügt deshalb nicht, nur den Kontoeingang im Urlaubsmonat anzusehen. (Rn. 18–23; geprüft: 17.10.2026.)
Erstellen Sie eine zeitliche Zuordnung: Wann entstand der Provisionsanspruch, welchen Verkauf betrifft er und wann wurde er abgerechnet? Markieren Sie gesondert Zahlungen, die den Urlaubszeitraum bereits ausgleichen sollen. Aus dem Urteil folgt kein Anspruch, denselben Ausfall doppelt vergütet zu bekommen. Eine Bezeichnung wie „Provision“ auf der Abrechnung erklärt noch nicht, welche Leistung damit erfüllt wird.
Welcher Durchschnitt gilt nach § 11 BUrlG?
Grundsätzlich zählt der durchschnittliche Arbeitsverdienst der letzten dreizehn Wochen vor Urlaubsbeginn, ausgenommen der zusätzlich für Überstunden gezahlte Verdienst. Dauerhafte Verdiensterhöhungen werden nach der gesetzlichen Regel berücksichtigt; Kürzungen wegen Kurzarbeit, Arbeitsausfällen oder unverschuldeter Arbeitsversäumnis bleiben außer Betracht. Nach § 11 Absatz 2 BUrlG ist das Urlaubsentgelt vor Urlaubsantritt auszuzahlen. (Aktuelle Norm geprüft: 17.10.2026.)
Dreizehn Wochen sind nicht in jeder Abrechnung identisch mit drei abgeschlossenen Kalendermonaten. Halten Sie Beginn und Ende des Zeitraums fest. Bei verzögerten oder gebündelten Provisionszahlungen muss nachvollziehbar sein, welche Beträge für die Berechnung berücksichtigt werden. Der EuGH selbst schreibt keine allgemeine Dreimonatsformel vor; er verlangt eine Prüfung anhand eines nach nationalem Recht repräsentativen Referenzzeitraums. (Rn. 34–35; geprüft: 17.10.2026.)
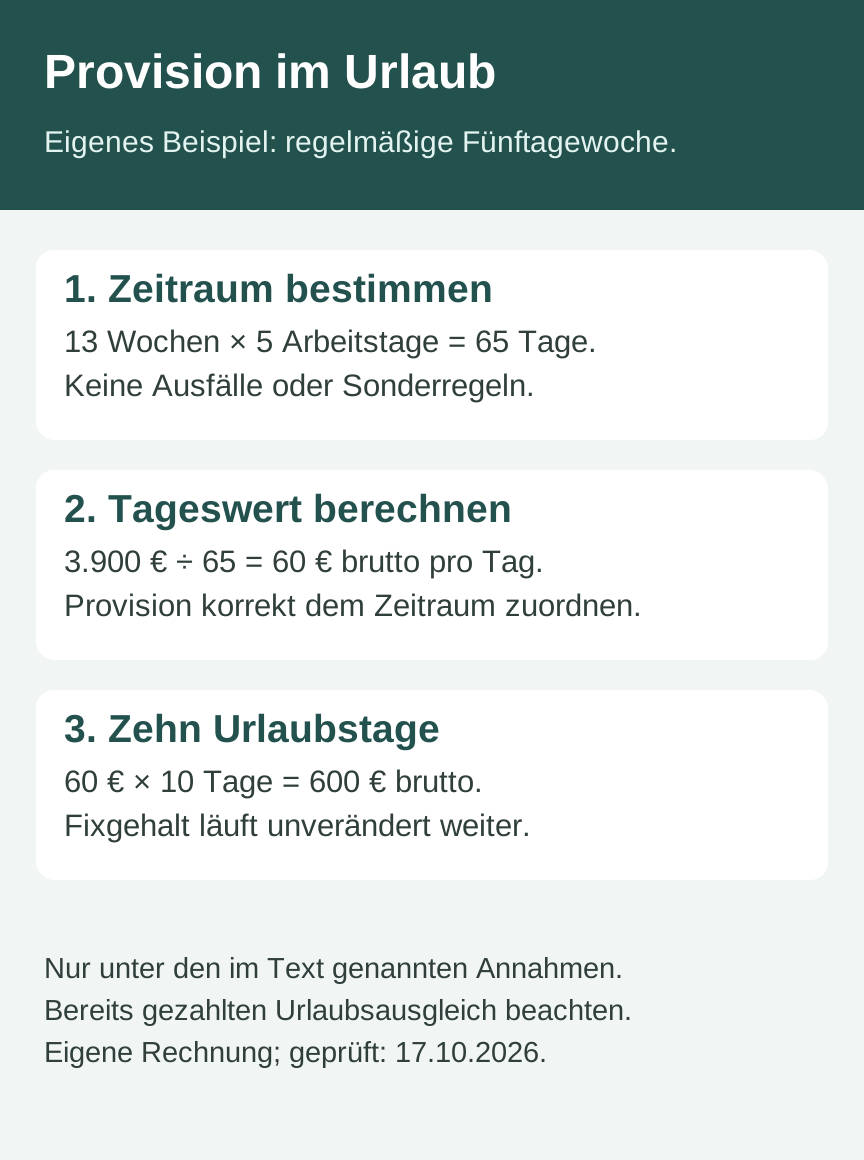
Eigenes Beispiel: 600 Euro variabler Urlaubsanteil
Erfundene, vereinfachte Zahlen: Eine Arbeitnehmerin arbeitet regelmäßig fünf Tage je Woche. Im maßgeblichen Zeitraum von 13 Wochen liegen 65 gleichmäßig vergütete Arbeitstage vor. Der korrekt zugeordnete, berücksichtigungsfähige Provisionsverdienst beträgt 3.900 Euro brutto. Es gibt keine Ausfallzeiten, Entgelterhöhungen oder abweichenden Tarifregeln. Für zehn Urlaubstage wurde der variable Anteil noch nicht ausgeglichen; das feste Monatsgehalt läuft unverändert weiter.
| Rechenschritt | Ergebnis im Beispiel |
|---|---|
| Arbeitstage im Bezugszeitraum | 13 × 5 = 65 Tage |
| Variabler Tagesdurchschnitt | 3.900 € ÷ 65 = 60 € brutto |
| Variabler Anteil für zehn Urlaubstage | 60 € × 10 = 600 € brutto |
| Noch offener Betrag unter diesen Annahmen | 600 € brutto zusätzlich zum weitergezahlten Fixgehalt |
Die 600 Euro sind kein gesetzlicher Pauschalbetrag. Die 65 Tage passen nur zum beschriebenen Modell; bei anderer Arbeitsverteilung oder zu bereinigenden Zeiten ist die Basis gesondert zu prüfen. Bereits erfüllte Ansprüche sind zu berücksichtigen. Verwechseln Sie die Arbeitstage dieser Rechnung nicht mit 91 Kalendertagen. Zur Zahl der Urlaubstage führt der eigene Beitrag über Urlaub bei Teilzeit.
Gehört jede variable Zahlung dazu?
Nein, die Funktion zählt. Der EuGH unterscheidet die mit den vertraglichen Aufgaben verbundene Vergütung von Bestandteilen, die ausschließlich gelegentlich entstehende Kosten oder Nebenkosten decken. Letztere müssen nicht in das Urlaubsentgelt einfließen. Eine Verkaufsprovision ist also nicht mit einer bloßen Auslagenerstattung gleichzusetzen. Bei mehreren Bestandteilen ist eine konkrete Prüfung nötig. (Rn. 27–33; geprüft: 17.10.2026.)
Zusätzliches Urlaubsgeld ist ebenfalls eine andere Position. Es ersetzt nicht schon wegen seines Namens die richtige Bezahlung der Urlaubszeit. Die verschiedenen Leistungen erklärt Urlaubsentgelt, Urlaubsabgeltung und Urlaubsgeld. Trennen Sie auf Ihrer Prüfliste laufendes Fixgehalt, Provision, variablen Urlaubsanteil und sonstige Sonderzahlungen.
Kann eine Tarifregel die Berechnung verändern?
§ 13 Absatz 1 BUrlG erlaubt tarifliche Abweichungen innerhalb der dortigen Grenzen. Der Anspruch auf bezahlten gesetzlichen Urlaub bleibt geschützt. Im BAG-Urteil vom 20.09.2016 – 9 AZR 429/15, Rn. 19–24, ging es um ärztliche Rufbereitschaft, nicht um Verkaufsprovision. Das BAG erläuterte, dass Tarifparteien die Berechnung gestalten, den Grundsatz gewöhnlicher Vergütung aber nicht aushöhlen dürfen; zusätzliche freie Tage oder zusätzliches Urlaubsgeld gleichen das nicht aus. Die Arbeitgeberrevision wurde zurückgewiesen. (Norm und vollständiges Urteil geprüft: 17.10.2026.)
Prüfen Sie daher den wirklich geltenden Tariftext. Für Urlaub über dem gesetzlichen Mindestanspruch können eigenständige zusätzliche Regeln relevant sein; übertragen Sie die unionsrechtliche Mindestgarantie nicht ungeprüft auf jede Zusatzleistung. Hinweise zur Geltung bietet Tarifvertrag und Bezugnahmeklausel.
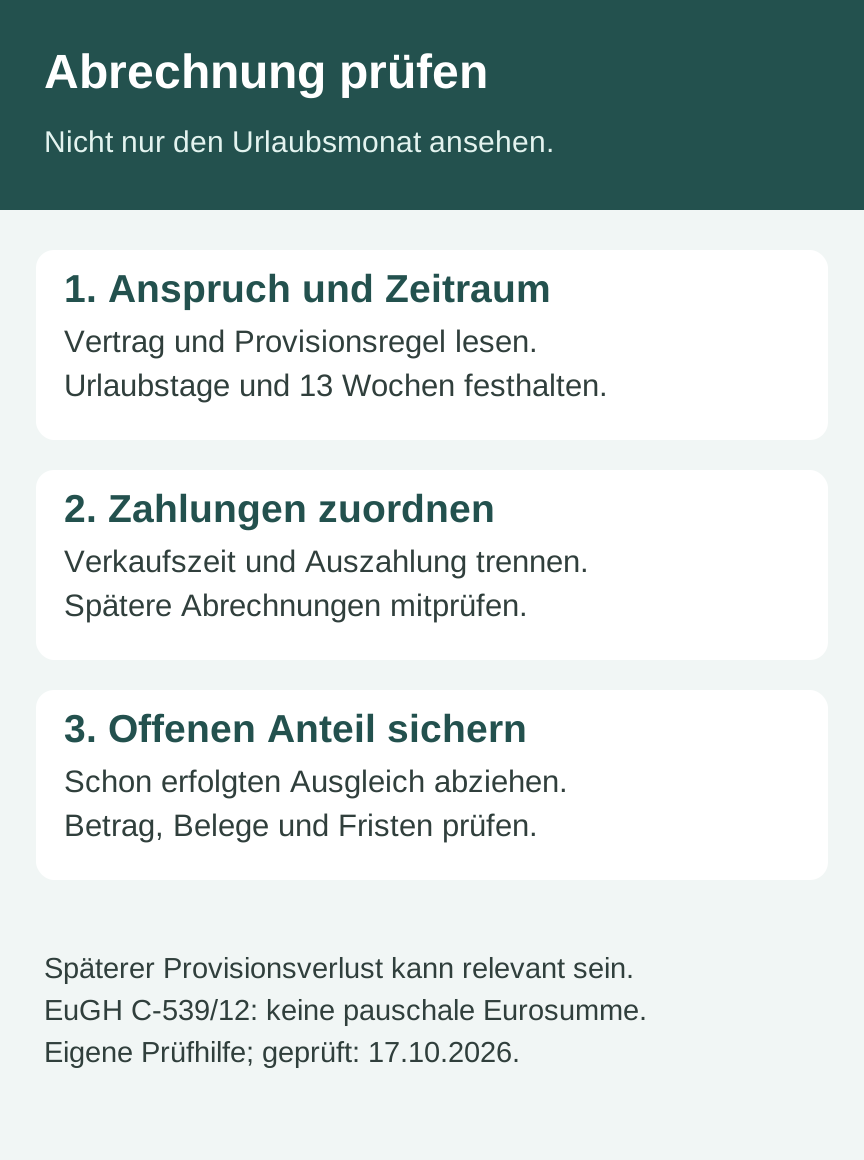
Welche Unterlagen und Schritte helfen jetzt?
- Arbeitsvertrag, Provisionsvereinbarung und anwendbare Tarifregel vollständig zusammentragen.
- Genehmigten Urlaubszeitraum und die ausfallenden Arbeitstage festhalten.
- Abrechnungen des Bezugszeitraums sowie vorangehende und spätere Provisionsabrechnungen sichern.
- Entstehungszeitraum, Auszahlung und bereits erfolgten Urlaubsausgleich getrennt markieren.
- Berechnungsgrundlage, Tageswert und noch offenen Betrag nachvollziehbar aufstellen.
Ein eigener Formulierungsvorschlag: „Für meinen genehmigten Urlaub vom … bis … mache ich den noch offenen variablen Anteil des Urlaubsentgelts geltend. Meine Berechnung ergibt … Euro brutto. Bitte erläutern Sie den verwendeten Bezugszeitraum, die berücksichtigten Provisionen und bereits angerechnete Zahlungen.“ Ergänzen Sie echte Daten, konkrete Grundlage und Belege.
Prüfen Sie Fälligkeit und wirksame Ausschlussfristen sofort. Die regelmäßige Verjährung beträgt nach § 195 BGB drei Jahre; der Beginn richtet sich nach § 199 Absatz 1 BGB. Daraus folgt keine sichere Wartezeit trotz einer kürzeren einschlägigen Ausschlussfrist. Bei unklarer Provisionszuordnung oder laufender Frist lassen Sie Anspruch und notwendigen nächsten Schritt rechtzeitig prüfen. Ergänzend: Ausschlussfristen für Lohnansprüche. (Normen geprüft: 17.10.2026.)
Häufige Fragen
Reicht es, dass alte Provisionen im Urlaubsmonat bezahlt werden?
Nicht unbedingt. Im Fall Lock erhielt der Beschäftigte frühere Provisionen während des Urlaubs. Der EuGH berücksichtigte dennoch den späteren Einkommensverlust, weil während des Urlaubs keine neuen Verkäufe möglich waren. Entstehung, Auszahlung und bereits geleisteter Urlaubsausgleich müssen getrennt geprüft werden.
Sind 13 Wochen immer drei abgeschlossene Kalendermonate?
Nein. § 11 BUrlG nennt grundsätzlich die letzten 13 Wochen vor Urlaubsbeginn. Diese sind nicht immer deckungsgleich mit drei abgeschlossenen Abrechnungsmonaten. Tarifregeln und die korrekte Zuordnung der Provision sind gesondert zu beachten.
Kann ich die 600 Euro aus dem Beispiel einfach verlangen?
Nein. Das ist eine erfundene Rechnung mit festgelegten Annahmen. Entscheidend sind Ihre berücksichtigungsfähigen Beträge, Arbeitstage, geltenden Regeln und bereits geleisteten Zahlungen.
Ist zusätzliches Urlaubsgeld dasselbe wie Urlaubsentgelt?
Nein. Urlaubsentgelt bezahlt die Urlaubszeit; zusätzliches Urlaubsgeld ist eine gesonderte Leistung mit eigener Grundlage. Der Name einer Zahlung ersetzt keine Prüfung, welche Position tatsächlich erfüllt wurde.
Geprüfte Grundlagen
Gesetze und Rechtsprechung
- EuGH, 22.05.2014 – C-539/12, Lock, vollständiges UrteilRechtsprechung
- BAG, 20.09.2016 – 9 AZR 429/15, vollständiges UrteilRechtsprechung
- § 1 BUrlG – Bezahlter ErholungsurlaubGesetz
- § 11 BUrlG – UrlaubsentgeltGesetz
- § 13 BUrlG – Unabdingbarkeit und TarifabweichungenGesetz
- § 611a BGB – Arbeitsvertrag und VergütungGesetz
- § 195 BGB – Regelmäßige VerjährungsfristGesetz
- § 199 BGB – Beginn der VerjährungGesetz
Quellenstand: 17.10.2026
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Rechtsberatung.