Wann darf der Arbeitgeber eine kleine Betriebsrente abfinden?
Endet das Arbeitsverhältnis, bleibt eine unverfallbare Anwartschaft auf betriebliche Altersversorgung grundsätzlich erhalten. Eine Abfindung löst diesen Versorgungsanspruch durch eine einmalige Zahlung ab. § 3 BetrAVG erlaubt sie unter bestimmten Voraussetzungen. Bei einer kleinen Anwartschaft kommt nach Absatz 2 auch eine Abfindung ohne Zustimmung in Betracht. Die Vorschrift erfasst außerdem kleine Betriebsrenten, die bereits gezahlt werden. § 3 Abs. 1 und 2 BetrAVG. Geprüft am 16.11.2026.
Ob eine Klausel tatsächlich Versorgungsrechte abfindet, hängt von ihrem Inhalt ab. Im Urteil vom 19. November 2019 prüfte das Bundesarbeitsgericht eine Vereinbarung bei Vertragsende, nach der eine wirtschaftlich gleichwertige Betriebsrente erhalten blieb. Es behandelte sie als Umgestaltung der Zusage. Das Urteil erläutert den Anwendungsbereich des Abfindungsverbots. Für die heutigen Betragsgrenzen gilt der aktuelle Gesetzestext. BAG vom 19.11.2019, 3 AZR 129/18, Rn. 52–55, § 3 BetrAVG. Geprüft am 16.11.2026.
Welche Grenzen gelten 2026?
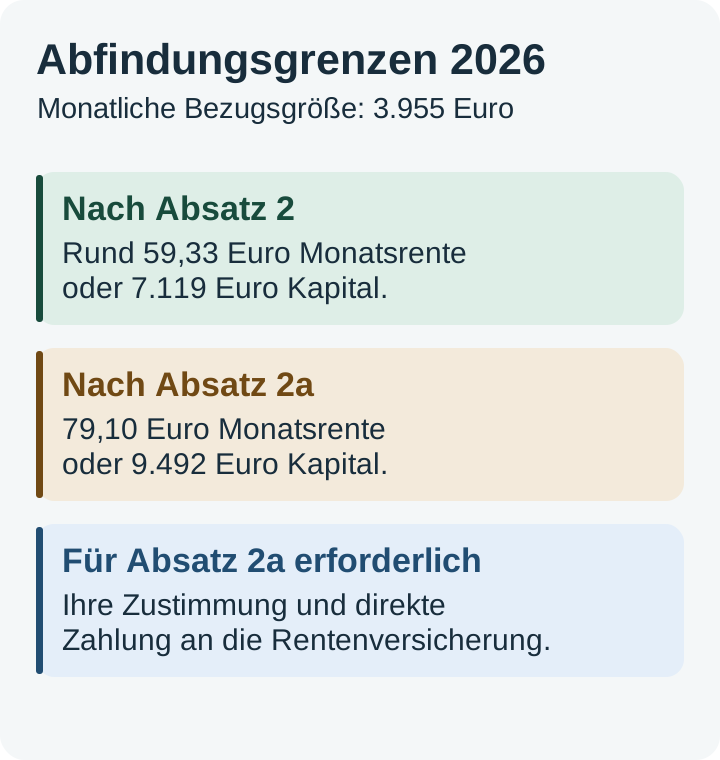
Seit dem 22. Januar 2026 gelten die neuen Grenzen des Zweiten Betriebsrentenstärkungsgesetzes. Ausgangspunkt für die Rechnung ist die monatliche Bezugsgröße von 3.955 Euro im Jahr 2026. Bei einer Anwartschaft auf eine laufende Altersrente zählt die aus der Anwartschaft resultierende Monatsrente an der vorgesehenen Altersgrenze. Ist eine Kapitalleistung zugesagt, vergleichen Sie den Wert dieser zugesagten Leistung mit der entsprechenden Kapitalgrenze. Zweites Betriebsrentenstärkungsgesetz, Art. 1 Nr. 2 und Art. 18, § 3 Abs. 2 und 2a BetrAVG, § 1 Sozialversicherungsrechengrößen-Verordnung 2026, § 18 SGB IV. Geprüft am 16.11.2026.
| Regelung | Monatsrente | Zugesagte Kapitalleistung |
|---|---|---|
| § 3 Abs. 2 BetrAVG. Abfindung grundsätzlich ohne Zustimmung möglich. | 3.955 Euro × 1,5 Prozent = rund 59,33 Euro | 3.955 Euro × 1,8 = 7.119 Euro |
| § 3 Abs. 2a BetrAVG. Anwartschaft, Zustimmung und direkte Beitragszahlung. | 3.955 Euro × 2 Prozent = 79,10 Euro | 3.955 Euro × 2,4 = 9.492 Euro |
Die erste Rentengrenze ergibt rechnerisch 59,325 Euro. Die Deutsche Rentenversicherung gibt sie auf Cent gerundet mit 59,33 Euro an. Liegt Ihre Rente unmittelbar an der Grenze, bitten Sie um die genaue Berechnung der Anwartschaft. Der Grenzwert bestimmt, ob die Abfindung zulässig sein kann. Die Höhe der konkreten Zahlung wird gesondert berechnet. Deutsche Rentenversicherung, Studientext Altersvorsorge, Abschnitt 10, § 3 Abs. 2, 2a und 5 BetrAVG. Geprüft am 16.11.2026.
Wie unterscheiden sich 50 und 70 Euro Monatsrente?
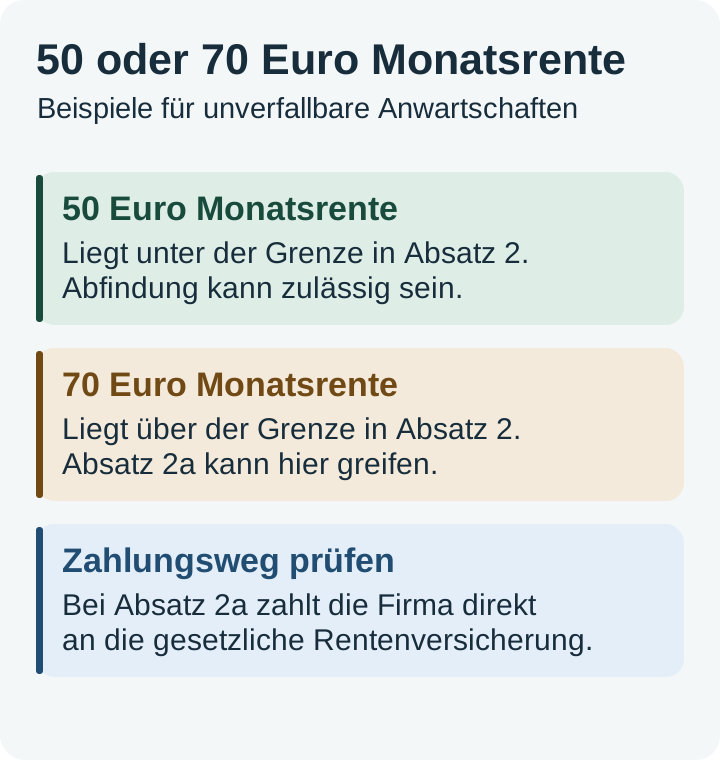
- 50 Euro zugesagte Monatsrente. Bei Jobende liegt die unverfallbare Anwartschaft unter der Grenze des Absatzes 2. Die Abfindung kann unter dessen Voraussetzungen auch ohne Ihre Zustimmung erfolgen. Einen allgemeinen Anspruch auf Auszahlung allein wegen der kleinen Rente gibt diese Regelung nicht.
- 70 Euro zugesagte Monatsrente. Absatz 2 reicht für diese Anwartschaft nicht aus. Absatz 2a kommt in Betracht, wenn Sie zustimmen und der Arbeitgeber den Betrag direkt als Beitrag an die gesetzliche Rentenversicherung zahlt.
- 70 Euro bereits laufende Betriebsrente. Absatz 2 erstreckt sich auf laufende Leistungen. Die höhere Grenze des Absatzes 2a gilt für Anwartschaften.
Die Beispiele setzen voraus, dass der Sachverhalt unter § 3 BetrAVG fällt. Für den zusätzlichen Weg nach Absatz 2a ist die Beitragszahlung durch den Arbeitgeber Teil der gesetzlichen Voraussetzung. Klären Sie anhand des Angebots, welcher Betrag an welche Stelle fließen soll. § 3 Abs. 1, 2 und 2a BetrAVG. Geprüft am 16.11.2026.
Was gilt bei einem Wechsel des Arbeitgebers?
Beginnen Sie nach dem Ausscheiden ein neues Arbeitsverhältnis in einem anderen EU-Mitgliedstaat, braucht der frühere Arbeitgeber für die Abfindung Ihrer Anwartschaft Ihre Zustimmung, wenn Sie ihm die neue Beschäftigung innerhalb von drei Monaten nach dem Ende des bisherigen Arbeitsverhältnisses mitteilen. Sichern Sie einen Nachweis über den Eingang der Mitteilung. § 3 Abs. 2 Satz 3 BetrAVG. Geprüft am 16.11.2026.
Machen Sie wirksam von Ihrem Recht auf Übertragung der Anwartschaft Gebrauch, ist die Abfindung nach Absatz 2 unzulässig. § 4 Abs. 3 BetrAVG sieht unter seinen Voraussetzungen ein Übertragungsverlangen innerhalb eines Jahres nach dem Ausscheiden vor. Dazu zählen ein gesetzlich genannter Durchführungsweg wie die Direktversicherung sowie eine Grenze für den Übertragungswert. Prüfen Sie die Übertragung frühzeitig mit dem bisherigen Arbeitgeber oder dem zuständigen Versorgungsträger. § 3 Abs. 2 Satz 4 BetrAVG, § 4 Abs. 2 und 3 BetrAVG. Geprüft am 16.11.2026.
Welche Angaben brauchen Sie vor einer Abfindung?
- Versorgungsauskunft sichern. Legen Sie die Zusage, die letzte Standmitteilung und das Schreiben zur Abfindung zusammen. Prüfen Sie, ob eine Monatsrente oder eine Kapitalleistung zugesagt ist und ab welchem Alter sie fällig wird.
- Rechtsgrundlage erfragen. Lassen Sie sich die angewandte Grenze, den zugrunde gelegten Wert und bei einem Angebot nach Absatz 2a das Ziel der Beitragszahlung nennen.
- Berechnung anfordern. Bei einer unmittelbaren Zusage oder Unterstützungskasse richtet sich die Berechnung grundsätzlich nach dem Barwert der künftigen Leistung. Bei Pensionsfonds, Pensionskasse oder Direktversicherung ist das gebildete Kapital maßgeblich. Die Abfindung ist gesondert auszuweisen und einmalig zu zahlen. § 3 Abs. 5 und 6 BetrAVG, § 4 Abs. 5 BetrAVG. Geprüft am 16.11.2026.
- Besonderen Anspruch prüfen. Wurden Ihre Beiträge zur gesetzlichen Rentenversicherung erstattet, ist die betriebliche Anwartschaft auf Ihr Verlangen abzufinden. Legen Sie für diese Prüfung den Erstattungsbescheid bereit. § 3 Abs. 3 BetrAVG. Geprüft am 16.11.2026.
Ein vereinbartes Kapitalwahlrecht bei Rentenbeginn folgt eigenen Regeln. Für eine noch laufende Direktversicherung bei Geldbedarf kommt es zusätzlich darauf an, wer den Versicherungsvertrag hält und was er vorsieht.
Häufige Fragen
Kann ich die Abfindung einer kleinen Betriebsrente verlangen?
Die Kleinbetragsregel gibt dem Arbeitgeber unter bestimmten Voraussetzungen ein Abfindungsrecht. Ein gesetzlicher Anspruch auf Verlangen besteht in der besonderen Konstellation des § 3 Abs. 3 BetrAVG nach Erstattung Ihrer Beiträge zur gesetzlichen Rentenversicherung.
Kann der Arbeitgeber 70 Euro laufende Betriebsrente mit meiner Zustimmung nach Absatz 2a abfinden?
Die höhere Grenze des § 3 Abs. 2a BetrAVG gilt für eine Anwartschaft. Bei einer bereits gezahlten Betriebsrente ist die Regel des Absatzes 2 zu prüfen.
Sind 7.119 Euro der Betrag, den ich ausgezahlt bekomme?
Die 7.119 Euro sind 2026 die Kapitalgrenze des § 3 Abs. 2 BetrAVG. Die konkrete Abfindung wird für Ihre Versorgung gesondert nach § 3 Abs. 5 in Verbindung mit § 4 Abs. 5 BetrAVG berechnet.
Geprüfte Grundlagen
Gesetze und Rechtsprechung
- § 3 BetrAVG – Abfindung von Betriebsrentenlaw
- § 4 BetrAVG – Übertragung und Übertragungswertlaw
- § 18 SGB IV – Bezugsgrößelaw
- § 1 Sozialversicherungsrechengrößen-Verordnung 2026law
- Zweites Betriebsrentenstärkungsgesetz, BGBl. 2026 I Nr. 14law
- Deutsche Rentenversicherung – Studientext Altersvorsorge, Abschnitt 10other
- BAG, Urteil vom 19.11.2019 – 3 AZR 129/18 (Abfindungsverbot und Umgestaltung)case
Quellenstand: 16.11.2026
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Rechtsberatung.