Auf Ihrem Konto kommt weniger Geld an als erwartet, eine Zulage fehlt oder die neue Gehaltsabrechnung liegt nur noch in einem Mitarbeiterportal? Beginnen Sie nicht mit einer pauschalen Beschwerde über „das falsche Netto“. Vergleichen Sie zuerst Zeitraum, vereinbarte Vergütung, abgerechnete Bestandteile, Abzüge und tatsächliche Zahlung. So können Sie unterscheiden, ob eine Information fehlt, der Arbeitgeber zu wenig Entgelt angesetzt hat oder steuerliche beziehungsweise sozialversicherungsrechtliche Daten berichtigt werden müssen.
Wir werden Ihnen zeigen, wie Sie die Prüfung Schritt für Schritt vorbereiten und Ihre Rückfrage konkret formulieren sollten. Beachten Sie dabei: Eine Abrechnung und ein Zahlungsanspruch sind verschiedene Dinge. Mit einer Bitte um ein neues Dokument sichern Sie nicht automatisch ausstehende Lohnansprüche. Dieser Ratgeber bietet allgemeine Orientierung anhand der am 8. Oktober 2026 überprüften offiziellen Quellen. Lassen Sie individuelle Steuerfragen, Sonderregelungen und kurze Anspruchsfristen fachkundig prüfen.
Prüfen Sie zuerst diese sechs Punkte
- Gehören Abrechnung und Kontoeingang zum selben Monat beziehungsweise Zahlungszeitraum?
- Stimmen Grundvergütung und Arbeitsumfang mit der gültigen Vereinbarung überein?
- Sind Stunden, Zuschläge, Zulagen und Sonderzahlungen nachvollziehbar erfasst?
- Können Sie gesetzliche Abzüge von Vorschüssen und sonstigen Einbehalten unterscheiden?
- Entspricht der ausgewiesene Auszahlungsbetrag der tatsächlich erhaltenen Zahlung?
- Müssen Sie zusätzlich eine konkrete Geldforderung innerhalb einer kurzen Frist sichern?
Notieren Sie die erste auffällige Position und ihren Betrag. Stellen Sie daneben den Vertragsbeleg oder Stundennachweis. Eine geordnete Gegenüberstellung hilft der Personalabrechnung, die Ursache zu finden, und erleichtert Ihnen später die rechtliche Prüfung. Vergleichen Sie nicht nur den letzten Gesamtbetrag mit dem Vormonat.
Klären Sie, wann Sie eine Abrechnung verlangen können
Nach § 108 GewO müssen Sie bei Zahlung des Arbeitsentgelts eine Abrechnung in Textform erhalten. Prüfen Sie aber die Ausnahme für unveränderte Angaben gegenüber der letzten ordnungsgemäßen Abrechnung. Sie dürfen deshalb nicht allein aus einer fehlenden neuen Monatsdatei auf einen Rechtsverstoß schließen. Für die Entgeltbescheinigung müssen Sie ergänzend das Verfahren nach § 2 EBV beachten.
Ein neuer Zeitraum, eine Änderung der Bezüge oder eine Korrektur können unterschiedliche Fragen auslösen. Suchen Sie nach der letzten vollständigen Abrechnung und prüfen Sie, ob danach tatsächlich inhaltliche Änderungen eingetreten sind. Wenn der Arbeitgeber gar nichts gezahlt hat, müssen Sie den ausstehenden Vergütungsanspruch gesondert untersuchen; die gesetzliche Abrechnungspflicht ersetzt dessen Durchsetzung nicht.
Kontrollieren Sie Zeitraum, Zusammensetzung und Abzüge
Die Abrechnung muss die erfolgte Zahlung nachvollziehbar machen. Prüfen Sie insbesondere Abrechnungszeitraum sowie Art und Höhe der Vergütungsbestandteile, Abzüge, Abschläge und Vorschüsse. Für eine Entgeltbescheinigung nach § 108 Absatz 3 GewO sollten Sie außerdem die detaillierten Angaben aus § 1 EBV heranziehen.
Kontrollieren Sie Ihre persönlichen Zuordnungsdaten und die maßgeblichen Steuer- sowie Sozialversicherungsmerkmale. Verwechseln Sie eine interne Personalnummer nicht mit der Steuer-Identifikationsnummer oder Versicherungsnummer. Wenn eine Abkürzung unverständlich bleibt, sollten Sie ihre Bedeutung erfragen. Markieren Sie eine auffällige Zeile auf einer Arbeitskopie; verändern Sie die Originaldatei nicht. Für eine Rückfrage genügt häufig zunächst die konkrete Position statt einer vollständigen Weitergabe aller persönlichen Daten.
Ordnen Sie Nachberechnungen dem richtigen Monat zu
Prüfen Sie bei jeder Datei Abrechnungsmonat, Erstellungsdatum und mögliche Hinweise auf eine Rückrechnung. Eine im Oktober erzeugte Datei kann eine Korrektur für September enthalten. Wenn mehrere Versionen vorliegen, sollten Sie nicht beide Gesamtbeträge addieren, sondern klären, welche Fassung ersetzt oder ergänzt wurde.
Erstellen Sie eine einfache Übersicht: betroffener Monat, ursprüngliches Dokument, Korrekturdokument, Differenz und zugehörige Zahlung. Fragen Sie, ob eine Nachberechnung bereits im laufenden Auszahlungsbetrag enthalten ist oder separat überwiesen werden soll. Bewahren Sie frühere Versionen nachvollziehbar auf, soweit Sie rechtmäßig darüber verfügen. Lassen Sie sich eine technische Bezeichnung wie „Rückrechnung“ erläutern, bevor Sie daraus eine Nachforderung oder Rückzahlungspflicht ableiten.
Unterscheiden Sie Gesamtbrutto, Steuerbrutto, SV-Brutto und Auszahlung
Lesen Sie die einzelnen Rechengrößen getrennt. Gesamtbrutto, steuerpflichtiger Arbeitslohn und Sozialversicherungsbrutto müssen nicht identisch sein. Das Nettoentgelt und der tatsächlich auszuzahlende Betrag können sich ebenfalls unterscheiden, etwa durch weitere Bezüge, Vorschüsse oder Verrechnungen. Nutzen Sie für die Darstellung der Entgeltbescheinigung die Systematik des § 1 Absatz 2 EBV.
Beginnen Sie bei einer Abweichung daher nicht mit einem beliebigen Online-Netto-Rechner. Prüfen Sie zuerst, welchen Bruttowert und welche Merkmale der Rechner überhaupt verwenden würde. Ein Unterschied zwischen Netto und Überweisung ist ein Anlass zur Prüfung, aber kein Beweis für eine unberechtigte Kürzung. Lassen Sie sich jede Position zwischen Nettoentgelt und Auszahlungsbetrag einzeln zuordnen.
Vergleichen Sie die Vergütung mit Vertrag und Änderungen
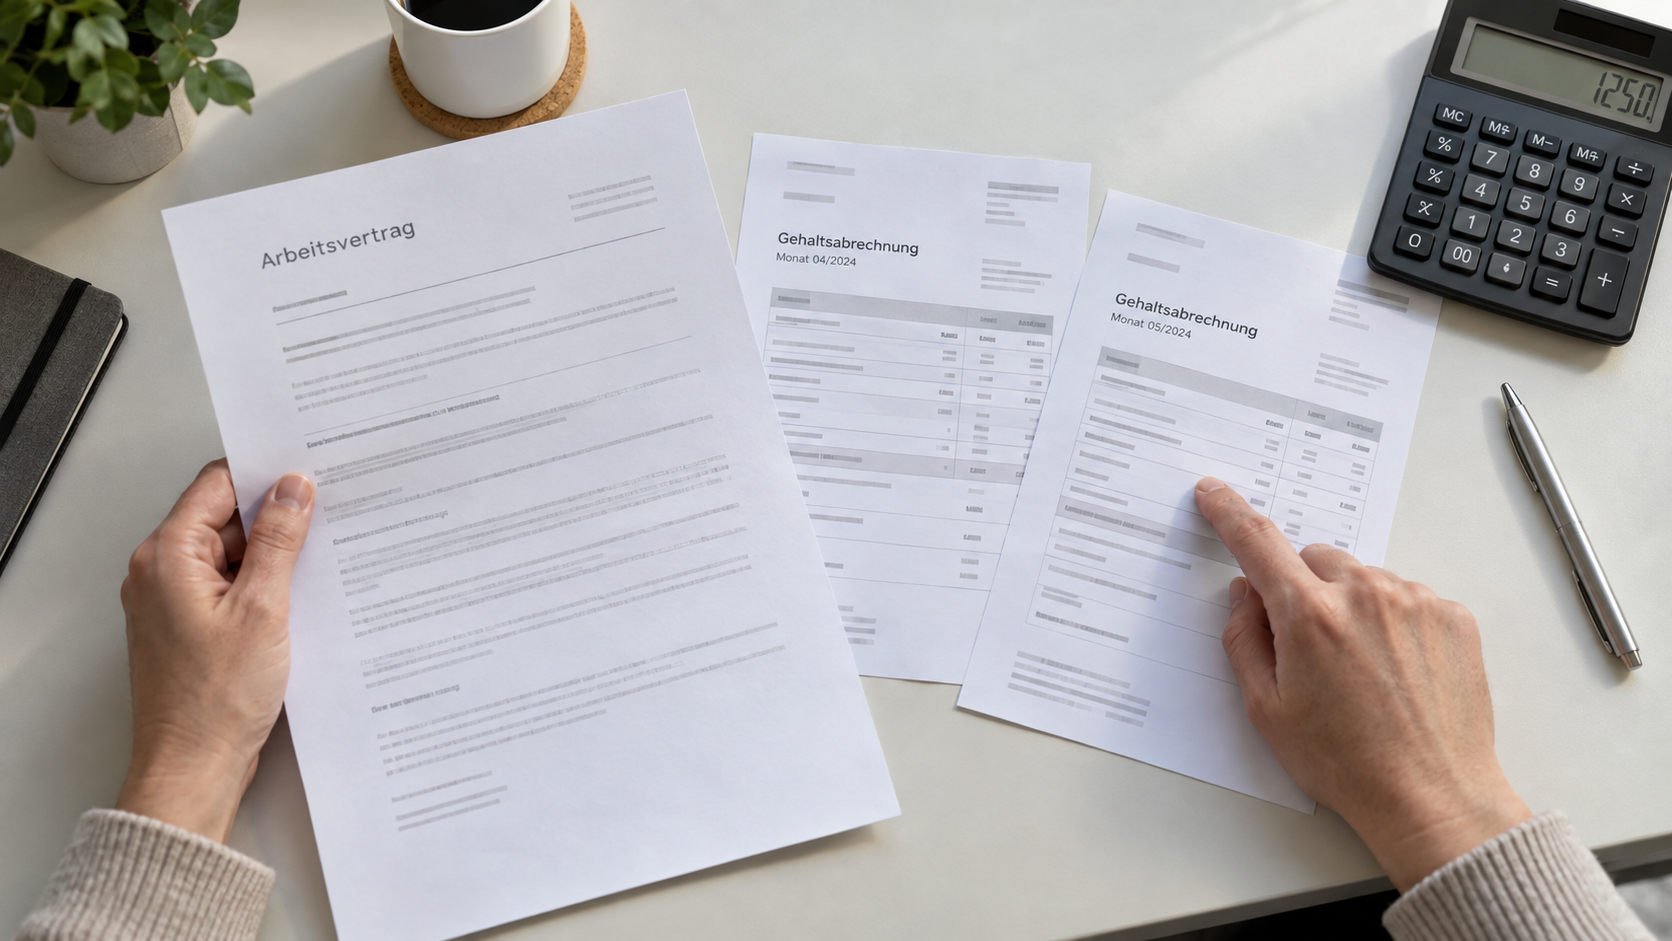
Legen Sie den Arbeitsvertrag, aktuelle Vergütungsnachträge und gegebenenfalls die maßgebliche Tarifregel daneben. Prüfen Sie, ab wann eine Gehaltserhöhung, Teilzeitänderung oder Zulage gelten sollte. Für die Pflicht zur vereinbarten Vergütung sollten Sie § 611a Absatz 2 BGB berücksichtigen. Der Fälligkeit müssen Sie einen eigenen Prüfungspunkt widmen; als gesetzlicher Ausgangspunkt dient § 614 BGB, sofern einschlägige Vereinbarungen nichts anderes bestimmen.
Vergleichen Sie den Bruttobetrag mit dem zugesagten Bruttobetrag, nicht mit dem bisherigen Kontoeingang. Bei einer ausdrücklich vereinbarten Nettovergütung oder einer besonderen Vergütungsform sollten Sie den Wortlaut individuell prüfen lassen. Notieren Sie den Geltungsbeginn jeder Änderung, damit keine falsche Monatsgrundlage verwendet wird.
Prüfen Sie Stunden und Stundensatz getrennt
Bei Stundenvergütung sollten Sie zunächst die abgerechnete Stundenmenge mit Ihren rechtmäßigen Arbeitszeitnachweisen vergleichen. Prüfen Sie anschließend den verwendeten Stundensatz und die Einordnung einzelner Zeiten. Eine falsche Summe kann aus einer fehlenden Schicht, einer unzutreffenden Stundenart oder einem falschen Satz entstehen; diese Ursachen müssen Sie getrennt benennen.
Für die Dokumentation können Sie unseren Ratgeber zur Arbeitszeiterfassung ergänzend nutzen. Wenn ein Arbeitszeitkonto beteiligt ist, sollten Sie außerdem den Stand und die zugrunde liegende Vereinbarung prüfen. Eine Differenz zwischen erfassten Stunden und ausgezahlten Stunden darf nicht ohne Weiteres als Zahlungsfehler behandelt werden, wenn eine wirksame Zeitkontoregel eingreift. Lassen Sie streitige Zeitarten und Anspruchsvoraussetzungen gesondert beurteilen.
Suchen Sie nach fehlenden Zuschlägen und Zulagen
Prüfen Sie Nacht-, Sonn- oder Feiertagspositionen, Funktionszulagen und sonstige Zusagen anhand der jeweils geltenden Grundlage. Fragen Sie nach, wenn eine Zahlung unter einem anderen Lohnartenschlüssel auftaucht. Aus der bloßen Bezeichnung einer Schicht dürfen Sie nicht für jede Zuschlagsart automatisch denselben gesetzlichen Zahlungsanspruch ableiten.
Bei Überstunden müssen Sie sowohl die Vergütungsvoraussetzungen als auch die geleisteten beziehungsweise zuzurechnenden Stunden belegen. Lesen Sie ergänzend den Ratgeber zur Bezahlung von Überstunden. Erstellen Sie eine Liste mit Datum, Stunden, erwarteter Lohnart und Vertragsgrundlage. Ein allgemeiner Hinweis „Zuschläge fehlen“ reicht für eine gezielte Prüfung häufig nicht aus; beziffern Sie die einzelnen Abweichungen soweit möglich.
Prüfen Sie auffällige Fehlzeiten und besondere Entgeltperioden
Wenn Krankheit, Urlaub, Kurzarbeit oder eine Unterbrechung im Monat liegen, sollten Sie zunächst die erfassten Zeiträume kontrollieren. Prüfen Sie, ob Beginn und Ende richtig übernommen wurden und welcher Vergütungsbestandteil betroffen ist. Vergleichen Sie einen solchen Monat nicht ungeprüft mit einem Monat ohne Fehlzeiten oder Sonderzahlungen.
Für Krankheitszeiten sollten Sie die Voraussetzungen der Entgeltfortzahlung gesondert prüfen. Eine auffällige Kürzung müssen Sie nach ihrer Grundlage und Berechnung erläutern lassen. Halten Sie Datum, Bescheinigungszeitraum und betroffene Zeile fest, ohne unnötig Diagnosen offenzulegen. Wenn ein Zuschuss oder eine Entgeltersatzleistung beteiligt ist, sollten Sie außerdem klären, ob derselbe Betrag bereits von anderer Stelle gezahlt wurde.
Verwechseln Sie Lohnsteuerabzug nicht mit einer Gehaltskürzung
Der Arbeitgeber hat die Lohnsteuer grundsätzlich für Rechnung des Arbeitnehmers einzubehalten; prüfen Sie dazu § 38 EStG. Eine höhere Steuerzeile kann den Auszahlungsbetrag verändern, obwohl die zugesagte Bruttovergütung gleich geblieben ist. Lassen Sie daher zuerst die verwendeten Merkmale und die Art des Bezugs erläutern.
Unterstellen Sie keinen festen allgemeinen Prozentsatz für alle Arbeitnehmer. Prüfen Sie den konkreten Abrechnungszeitraum und die einschlägigen aktuellen Steuerregeln mit fachkundiger Unterstützung, wenn die Berechnung unklar bleibt. Eine Sonderzahlung sollten Sie nicht einfach mit dem durchschnittlichen Abzug eines normalen Monats bewerten. Wenn dagegen bereits die Bruttovergütung fehlt, dürfen Sie sich mit dem pauschalen Hinweis „das sind Steuern“ nicht zufriedengeben.
Klären Sie falsche Steuermerkmale am richtigen Ort
Vergleichen Sie die verwendeten elektronischen Lohnsteuerabzugsmerkmale, insbesondere Steuerklasse und gegebenenfalls Freibeträge, mit Ihrer Situation. Für das Abruf- und Anwendungsverfahren sollten Sie § 39e EStG heranziehen. Fragen Sie die Personalabrechnung, welche Merkmale für welchen Zeitraum abgerufen wurden und ob ein erstes oder weiteres Dienstverhältnis zugrunde gelegt wurde.
Wenn die elektronischen Merkmale selbst unzutreffend sind, müssen Sie die Korrektur mit dem zuständigen Finanzamt klären; der Arbeitgeber darf die amtlichen Merkmale nicht einfach durch Ihre Wunschwerte ersetzen. Prüfen Sie außerdem, ob eine Änderung bereits für den beanstandeten Monat gelten sollte. Übermitteln Sie Identifikationsnummer und Geburtsdatum nur über geeignete sichere Wege und vermeiden Sie offene Verteiler.
Prüfen Sie die Sozialversicherungszeilen ohne pauschale Vergleichswerte
Gehen Sie Kranken-, Pflege-, Renten- und Arbeitslosenversicherungspositionen einzeln durch. Fragen Sie nach der verwendeten Beitragsgrundlage, den maßgeblichen Merkmalen und einer etwaigen Besonderheit Ihrer Beschäftigung. Übernehmen Sie Beitragssätze oder Grenzen aus einem alten Internetbeitrag nicht ungeprüft für den aktuellen Zeitraum.
Wenn Versicherungspflicht oder Beitragshöhe streitig sind, sollten Sie zusätzlich die zuständige Einzugsstelle ansprechen. Die Rolle der Einzugsstelle müssen Sie anhand von § 28h SGB IV einordnen. Eine Sozialversicherungsfrage lässt sich nicht immer durch bloße Änderung einer sichtbaren Zeile erledigen. Fragen Sie deshalb auch, ob Meldungen und Beitragsnachweise betroffen sind. Dokumentieren Sie die Antwort getrennt von Ihrer arbeitsrechtlichen Entgeltforderung.
Kontrollieren Sie nachträglich abgezogene Sozialversicherungsbeiträge
Wenn alte Arbeitnehmerbeiträge plötzlich nachgeholt werden, sollten Sie die betroffenen Monate und den Zeitpunkt des ursprünglich unterbliebenen Abzugs verlangen. Nach § 28g SGB IV darf ein unterbliebener Abzug grundsätzlich bei den drei nächsten Lohn- oder Gehaltszahlungen nachgeholt werden. Danach und in besonderen Fallgestaltungen müssen Sie die gesetzlichen Ausnahmen prüfen, etwa ein fehlendes Verschulden des Arbeitgebers.
Leiten Sie daraus weder ein unbegrenztes Nachholrecht noch ein ausnahmsloses Verbot späterer Abzüge ab. Verlangen Sie eine nachvollziehbare Zuordnung und lassen Sie einen größeren Einbehalt frühzeitig prüfen. Unterscheiden Sie diesen Beitragsabzug von einer behaupteten Schadensersatzforderung oder Rückzahlung eines Vorschusses; dafür gelten andere Voraussetzungen.
Prüfen Sie Sachbezüge und Verrechnungen auf ihre Grundlage
Bei einem geldwerten Vorteil oder Sachbezug sollten Sie klären, welche Leistung vereinbart wurde und wie sie in der Abrechnung berücksichtigt wird. Ein Bruttowert kann enthalten sein, ohne dass derselbe Betrag zusätzlich bar auf Ihr Konto überwiesen wird. Prüfen Sie für die arbeitsrechtliche Gestaltung von Sachbezügen § 107 GewO; die steuerliche Bewertung müssen Sie gesondert untersuchen.
Wenn der Arbeitgeber eine eigene Gegenforderung verrechnet, sollten Sie deren Entstehung und Höhe verlangen. Prüfen Sie die Aufrechnungsvoraussetzungen nach § 387 BGB und den Schutz unpfändbarer Forderungen nach § 394 BGB. Bei einem Schaden können Sie ergänzend den Ratgeber zur Arbeitnehmerhaftung und zum Lohnabzug nutzen.
Gehen Sie ein fiktives Beispiel Zeile für Zeile durch
Nutzen Sie folgende Zahlen nur als Rechenhilfe, nicht als Steuerberechnung für 2026: Das Gesamtbrutto beträgt 3.000 Euro, die hier frei angenommenen gesetzlichen Abzüge betragen zusammen 700 Euro. Das Nettoentgelt läge in diesem Beispiel bei 2.300 Euro. Wenn weitere 80 Euro ausgezahlt und ein bereits erhaltener Vorschuss von 150 Euro verrechnet werden, ergibt sich ein Auszahlungsbetrag von 2.230 Euro.
Vergleichen Sie nun 2.230 Euro mit dem zugehörigen Kontoeingang. Prüfen Sie dabei, ob die zusätzlichen 80 Euro und der Vorschuss tatsächlich zu diesem Monat gehören. Übernehmen Sie weder den Abzugsbetrag von 700 Euro noch das Verhältnis zwischen Brutto und Netto für Ihren eigenen Fall. Die Rechnung soll Ihnen ausschließlich helfen, Rechengröße und Zahlung auseinanderzuhalten.
Prüfen Sie Zahlung und Erfüllung unabhängig vom Dokument
Eine Abrechnung mit einem Auszahlungsbetrag beweist für sich genommen nicht, dass dieser Betrag auf Ihrem Konto eingegangen ist. Vergleichen Sie Datum, Betrag und gegebenenfalls mehrere Teilzahlungen. Für die Erfüllung einer Forderung müssen Sie die bewirkte Leistung berücksichtigen; als gesetzlicher Ausgangspunkt dient § 362 BGB.
Ordnen Sie Abschläge und Vorschüsse so zu, dass Sie sie nicht doppelt verlangen. Falls eine Überweisung fehlt, sollten Sie die konkrete Zahlung ansprechen und nicht lediglich eine neue PDF anfordern. Falls das Geld korrekt eingegangen ist, aber eine Zeile unverständlich bleibt, sollten Sie die Berechnung erläutern lassen. Trennen Sie in Ihrer Übersicht ausdrücklich Dokumentfehler, Berechnungsfehler und fehlende Zahlung.
Unterscheiden Sie falsche Angaben von einem streitigen Lohnanspruch
Wenn die Angaben nicht zur tatsächlich vorgenommenen Berechnung oder Zahlung passen, sollten Sie die konkrete Abweichung benennen und eine zutreffende Darstellung verlangen. Wenn Sie dagegen meinen, Ihnen stehe mehr Vergütung zu, müssen Sie zusätzlich diesen Anspruch begründen. Eine nach Ihrer Wunschberechnung neu ausgestellte Abrechnung lässt sich nicht allein aus § 108 GewO ableiten.
Beachten Sie hierfür BAG, 16. Dezember 2015 – 5 AZR 567/14, Randnummern 32 bis 36: Die gesetzliche Abrechnung soll die erfolgte Zahlung und die tatsächlich vorgenommenen Abzüge transparent machen, nicht vorab einen streitigen höheren Anspruch berechnen. Lassen Sie auch gesonderte steuer- oder sozialversicherungsrechtliche Korrekturpflichten prüfen. Die pauschale Überschrift „Abrechnung berichtigen“ kann verschiedene Anliegen verdecken.
Bei ausbleibender Zahlung müssen Sie den Geldanspruch sichern
Wenn kein Lohn gezahlt wurde, sollten Sie zunächst Fälligkeit und vereinbarte Vergütung feststellen. Verlangen Sie die ausstehende Zahlung konkret und prüfen Sie kurze Anspruchsfristen. In BAG, 25. Januar 2023 – 10 AZR 109/22, Randnummern 41 und 42 wird deutlich, dass § 108 GewO keinen selbständigen Abrechnungsanspruch zur Vorbereitung einer noch ausstehenden Zahlung begründet.
Individuelle oder tarifliche Sonderregelungen müssen Sie gesondert beachten. Warten Sie jedenfalls nicht allein deshalb ab, weil die Personalabteilung eine spätere Abrechnung ankündigt. Nutzen Sie für Mahnung und weitere Schritte den Ratgeber zu nicht gezahltem Lohn, Verzug und Zinsen. Ihre Anfrage zum Dokument und Ihre Forderung nach Geld sollten klar getrennt erkennbar bleiben.
Prüfen Sie die Voraussetzungen einer digitalen Abrechnung
Nach BAG, 28. Januar 2025 – 9 AZR 48/24 kann der gesetzliche Abrechnungsanspruch grundsätzlich durch Bereitstellung in einem passwortgeschützten digitalen Mitarbeiterpostfach erfüllt werden. Ein zusätzlicher postalischer Versand und Ihre Zustimmung zum Übermittlungsweg sind dafür nicht allgemein erforderlich. Das Urteil dürfen Sie jedoch nicht als Freigabe jeder beliebigen Website verstehen.
Prüfen Sie die Anforderungen an die Textform anhand von § 126b BGB: Lesbarkeit, Zuordnung des Erklärenden, Aufbewahrbarkeit und unveränderte Wiedergabe müssen berücksichtigt werden. Klären Sie, wie Sie Ihre Dokumente speichern können, welche Fassungen verfügbar sind und wie eine Zugriffsstörung gemeldet wird. Verlassen Sie sich nicht ausschließlich auf einen flüchtigen Bildschirmhinweis.
Melden Sie fehlenden Portalzugang und fehlende private Geräte
Wenn Zugangsdaten fehlen oder Ihr Konto gesperrt ist, sollten Sie den Fehler mit Datum und betroffenen Dokumenten melden. Fordern Sie einen praktikablen Zugang oder eine andere geeignete Bereitstellung an. Dokumentieren Sie erfolglose Versuche, ohne Passwörter oder Sicherheitscodes in eine offene E-Mail aufzunehmen.
Die berechtigten Interessen von Beschäftigten ohne private Zugriffsmöglichkeit müssen berücksichtigt werden. Im Fall 9 AZR 48/24 war das Einsehen und Ausdrucken im Betrieb vorgesehen. Außerdem erfolgte eine Zurückverweisung, weil die Zuständigkeit des Konzernbetriebsrats noch zu prüfen war; eine abschließende Bestätigung jeder Einzelheit lag nicht vor. Unterstellen Sie keine allgemeine Pflicht, sich eigens privat ein Smartphone oder einen Drucker anzuschaffen.
Sichern Sie Dokumente vertraulich und geben Sie nur nötige Daten weiter
Speichern Sie rechtmäßig erhaltene Abrechnungen an einem geschützten Ort und verwenden Sie nachvollziehbare Dateinamen. Für eine Weitergabe an Beratung oder Behörde sollten Sie prüfen, welche Angaben tatsächlich benötigt werden. Beschäftigtendaten müssen Sie im Zusammenhang mit § 26 BDSG und den zusätzlich einschlägigen Datenschutzregeln einordnen.
Versenden Sie keine vollständige Abrechnung in offene Gruppen oder öffentliche Foren. Fertigen Sie bei Bedarf eine gekennzeichnete, geschwärzte Arbeitskopie an; das Original müssen Sie unverändert erhalten. Die Schwärzung des Kirchensteuermerkmals in der Entgeltbescheinigung ist ausdrücklich in § 2 Absatz 2 EBV vorgesehen. Prüfen Sie bei anderen Schwärzungen den Zweck der Vorlage, damit wichtige Nachweise nicht unbrauchbar werden.
Verwechseln Sie Monatsabrechnung und Lohnsteuerbescheinigung nicht
Die Lohnsteuerbescheinigung hat eine andere Funktion als die laufende Monatsabrechnung. Prüfen Sie den Abschluss des Lohnkontos und die Bereitstellung der Bescheinigung nach § 41b EStG. Vergleichen Sie den bescheinigten Zeitraum und die Jahreswerte mit Ihren Unterlagen, ohne jede Monatsposition unbesehen erneut zu addieren.
Wenn Korrekturen vorgenommen wurden, sollten Sie klären, welche Werte ersetzt wurden und ob die Bescheinigung die maßgeblichen Daten enthält. Eine Nachzahlung kann zusätzliche zeitliche Zuordnungsfragen auslösen; leiten Sie aus ihrem Bezug zu einem alten Arbeitsmonat nicht automatisch die richtige steuerliche Behandlung ab. Lassen Sie die Jahresbescheinigung und eine mögliche spätere Berichtigung fachkundig prüfen, bevor Sie widersprüchliche Werte in Ihrer Steuererklärung übernehmen.
Lassen Sie steuerliche Korrekturen nach ihren eigenen Regeln prüfen
Bei einem falschen Lohnsteuerabzug sollten Sie die betroffenen Zahlungen, Merkmale und Zeitpunkte zusammenstellen. Prüfen Sie anhand von § 41c EStG, ob der Arbeitgeber den Abzug ändern darf oder muss und welche Grenzen bestehen. Besonders nach Kalenderjahresende, Beendigung des Dienstverhältnisses und Übermittlung der Lohnsteuerbescheinigung dürfen Sie nicht von einer jederzeit möglichen einfachen Rückrechnung ausgehen.
Unterscheiden Sie eine Änderung des Steuerabzugs von einer Berichtigung bescheinigter Angaben. Klären Sie mit Personalabrechnung, Finanzamt oder geeigneter steuerlicher Beratung, welcher Weg für Ihren Fall erforderlich ist. Fordern Sie eine nachvollziehbare Antwort an, statt pauschal „das alte Netto“ zu verlangen. Ein arbeitsrechtlicher Anspruch auf weitere Bruttovergütung und ein steuerliches Erstattungsanliegen müssen gesondert behandelt werden.
Formulieren Sie eine konkrete Rückfrage zur Abrechnung
Benennen Sie Dokument, Abrechnungsmonat und auffällige Zeile. Schreiben Sie beispielsweise: „Bitte erläutern Sie die Position [Lohnart] in der Abrechnung für [Monat]. Laut Vergütungsnachtrag vom [Datum] gilt ab [Datum] ein Betrag von [Betrag]. In der Abrechnung ist [Betrag] ausgewiesen. Bitte teilen Sie mir die Berechnungsgrundlage und eine erforderliche Korrektur mit.“ Passen Sie die Angaben an Ihre tatsächlichen Unterlagen an.
Wenn zusätzlich Geld fehlt, müssen Sie diese Forderung ausdrücklich und nachvollziehbar geltend machen. Ein Muster für eine Erläuterungsanfrage ersetzt keine individuelle Prüfung der Anspruchssicherung. Fügen Sie nur relevante Belege bei und bitten Sie um eine Antwort zu den einzelnen Punkten. Halten Sie Versand, Zugang und Reaktion in Ihrer Übersicht fest.
Sichern Sie Zahlungsansprüche und Fristen unabhängig von der Rückfrage
Prüfen Sie vertragliche oder tarifliche Ausschlussfristen sofort. Lassen Sie klären, welcher Anspruch wann fällig wird, welche Form einzuhalten ist und ob eine weitere Stufe zur gerichtlichen Geltendmachung folgt. Eine angekündigte Prüfung durch die Personalabteilung dürfen Sie nicht automatisch als Fristverlängerung behandeln. Lesen Sie ergänzend unseren Ratgeber zu Ausschlussfristen und Lohnansprüchen.
Daneben müssen Sie die Verjährung nach § 195 BGB und ihren Beginn nach § 199 BGB prüfen. Bei einer fälligen Geldforderung sollten Sie außerdem Verzug und Zinsen nach § 286 BGB und § 288 BGB beurteilen lassen. Unterstellen Sie nicht, dass eine fehlende Abrechnung sämtliche Fristen bis zur späteren Korrektur offenhält.
Verlangen Sie eine Erläuterung und nutzen Sie den Betriebsrat
Nach § 82 Absatz 2 BetrVG können Sie verlangen, dass Ihnen Berechnung und Zusammensetzung Ihres Arbeitsentgelts erläutert werden. Sie können hierzu ein Mitglied des Betriebsrats hinzuziehen. Bereiten Sie das Gespräch mit Ihrer Gegenüberstellung vor und bitten Sie um eine Erklärung jeder streitigen Position.
Bei betrieblichen Abrechnungs- und IT-Regeln sollten Sie gegebenenfalls die Mitbestimmung nach § 87 BetrVG prüfen, insbesondere den einschlägigen Regelungsbereich bei technischen Einrichtungen. Eine kollektivrechtliche Frage und Ihre individuelle Zahlungsforderung dürfen Sie nicht vermischen. Die Unterstützung des Betriebsrats ist hilfreich, ersetzt aber keine eigene fristgerechte Anspruchssicherung und keine verbindliche steuerliche Entscheidung des Finanzamts.
Lassen Sie das passende Anliegen und die Verfahrenskosten prüfen
Bevor Sie ein Verfahren beginnen, sollten Sie klären, ob Sie eine Abrechnung über gezahltes Entgelt, eine Erläuterung, weitere Vergütung oder eine steuer- beziehungsweise sozialversicherungsrechtliche Korrektur benötigen. Die richtige Anspruchsgrundlage und das passende Verfahren hängen davon ab. Fordern Sie nicht nur allgemein eine „ordnungsgemäße Abrechnung“, wenn der eigentliche Streit einen bestimmten Geldbetrag betrifft.
Für arbeitsgerichtliche Vertretung sollten Sie § 11 ArbGG berücksichtigen. Kalkulieren Sie die Kosten anhand von § 12a ArbGG: Im erstinstanzlichen Urteilsverfahren besteht grundsätzlich kein Anspruch auf Erstattung eigener Anwaltskosten durch die Gegenseite. Lassen Sie Nutzen, Fristen und Kosten einer Durchsetzung gemeinsam bewerten, statt allein auf eine erwartete Kostenerstattung bei Erfolg zu setzen.
Sichern Sie beim Austritt auch spätere Abrechnungen
Wenn Ihr Arbeitsverhältnis endet, sollten Sie rechtmäßig verfügbare Abrechnungen, Vergütungsnachträge und relevante Zahlungsnachweise sichern. Fragen Sie frühzeitig, wie Schlussabrechnung und spätere Nachzahlungen bereitgestellt werden, wenn der betriebliche Portalzugang endet. Prüfen Sie, welche Kontaktadresse für Rückfragen genutzt werden soll, und melden Sie einen späteren Zugangsverlust zeitnah.
Gehen Sie zum Abschluss in dieser Reihenfolge vor: richtigen Zeitraum auswählen, Vergütungsgrundlage prüfen, Positionen zuordnen, Zahlung abgleichen, konkrete Rückfrage stellen und Geldansprüche gesondert sichern. Warten Sie mit einer offenen Vergütungsforderung nicht bis zu einer Jahresbescheinigung. Wenn ein Aufhebungsvertrag oder Vergleich bevorsteht, müssen Sie außerdem prüfen, ob eine Erledigungsklausel die offenen Abrechnungs- und Zahlungsanliegen erfasst.
Häufige Fragen
Muss ich für jeden Monat eine neue Gehaltsabrechnung erhalten?
Prüfen Sie zunächst, ob sich die Angaben gegenüber der letzten ordnungsgemäßen Abrechnung geändert haben. Für unveränderte Angaben gelten gesetzliche Ausnahmen. Suchen Sie die letzte vollständige Abrechnung und berücksichtigen Sie das Verfahren nach § 2 EBV.
Muss eine Gehaltsabrechnung auf Papier kommen?
Prüfen Sie ein geeignetes passwortgeschütztes Mitarbeiterpostfach und die Textform. Ein allgemeiner Anspruch auf postalische Papierabrechnungen besteht nicht.
Braucht der Arbeitgeber meine Zustimmung zum digitalen Übermittlungsweg?
Nach 9 AZR 48/24 ist Ihre Zustimmung zum Übermittlungsweg nicht allgemein erforderlich. Prüfen Sie trotzdem technische und kollektivrechtliche Voraussetzungen.
Was sollte ich tun, wenn ich kein privates Gerät für das Portal habe?
Melden Sie fehlenden Zugriff und verlangen Sie eine praktikable Lösung. Im BAG-Fall war Einsehen und Ausdrucken im Betrieb vorgesehen.
Warum sind Nettoentgelt und Überweisung unterschiedlich?
Prüfen Sie zusätzliche Bezüge, Vorschüsse und Verrechnungen zwischen Nettoentgelt und Auszahlungsbetrag. Vergleichen Sie erst den ausgewiesenen Auszahlungsbetrag mit dem zugehörigen Kontoeingang und ordnen Sie Teilzahlungen eindeutig zu.
Beweist die Gehaltsabrechnung, dass der Arbeitgeber gezahlt hat?
Gleichen Sie den Betrag mit Ihren Zahlungsnachweisen ab. Ein ausgewiesener Auszahlungsbetrag ersetzt nicht die tatsächliche Leistung. Halten Sie fehlende Zahlung und unklare Darstellung als getrennte Probleme fest.
Kann ich vor einer Zahlung bereits eine gesetzliche Abrechnung verlangen?
Prüfen Sie die Anspruchsgrundlage. § 108 GewO knüpft an die tatsächliche Zahlung an und begründet keinen allgemeinen selbständigen Vorbereitungsanspruch für ausstehenden Lohn. Individuelle oder tarifliche Sonderrechte müssen Sie gesondert prüfen.
Reicht es, eine neue Abrechnung zu verlangen, wenn Lohn fehlt?
Machen Sie zusätzlich den konkreten Zahlungsanspruch geltend und prüfen Sie Fälligkeit sowie kurze Fristen. Eine Bitte um ein Dokument dürfen Sie nicht automatisch als Sicherung Ihrer Vergütungsforderung behandeln.
Was tun, wenn die Bruttovergütung falsch erscheint?
Vergleichen Sie Vertrag, Nachträge und Geltungsbeginn. Benennen Sie Monat, zugesagten Betrag und abgerechneten Betrag. Trennen Sie anschließend eine fehlerhafte Darstellung von einem streitigen Anspruch auf zusätzliche Vergütung.
Wo sollte ich eine falsche Steuerklasse klären?
Erfragen Sie zunächst die tatsächlich abgerufenen Merkmale und deren Zeitraum bei der Personalabrechnung. Wenn die elektronischen Merkmale selbst falsch sind, müssen Sie die Korrektur mit dem zuständigen Finanzamt klären.
Darf der Arbeitgeber alte Sozialversicherungsbeiträge unbegrenzt nachholen?
Prüfen Sie § 28g SGB IV. Grundsätzlich sind die drei nächsten Lohn- oder Gehaltszahlungen maßgeblich; spätere Abzüge und Sonderfälle müssen Sie anhand der gesetzlichen Ausnahmen beurteilen lassen. Verlangen Sie eine konkrete Monatszuordnung.
Sind Sachbezüge zusätzlich als Geld auszuzahlen?
Prüfen Sie Zusage, Abrechnungsdarstellung und steuerliche Bewertung getrennt. Ein enthaltenes Sachbezugsentgelt bedeutet nicht automatisch eine zusätzliche Barauszahlung. Lassen Sie einen unverständlichen Gegenposten erläutern.
Ist die Lohnsteuerbescheinigung dasselbe wie eine Monatsabrechnung?
Behandeln Sie die Dokumente getrennt. Prüfen Sie Jahreszeitraum und Werte der Lohnsteuerbescheinigung nach § 41b EStG und vermeiden Sie eine doppelte Addition korrigierter Monatsfassungen.
Kann ich das Kirchensteuermerkmal bei einer Vorlage schwärzen?
Für die Entgeltbescheinigung sieht § 2 Absatz 2 EBV diese Schwärzung ausdrücklich vor. Verwenden Sie eine gekennzeichnete Kopie und bewahren Sie das Original unverändert auf. Prüfen Sie andere Schwärzungen anhand des konkreten Vorlageszwecks.
Kann der Betriebsrat meine Abrechnung erläutern helfen?
Verlangen Sie nach § 82 Absatz 2 BetrVG eine Erklärung der Berechnung und Zusammensetzung Ihres Entgelts. Sie können ein Betriebsratsmitglied hinzuziehen. Sichern Sie offene Geldansprüche trotzdem fristgerecht selbst.
Muss ich mit einer Zahlungsklage bis zur Korrektur warten?
Prüfen Sie Ihren Zahlungsanspruch und seine Fristen unabhängig von der angekündigten Dokumentkorrektur. Lassen Sie das passende Vorgehen frühzeitig beurteilen. Kalkulieren Sie auch, dass eigene Anwaltskosten im erstinstanzlichen arbeitsgerichtlichen Urteilsverfahren grundsätzlich nicht erstattet werden.
Geprüfte Grundlagen
Gesetze und Rechtsprechung
- § 108 GewO – Abrechnung des ArbeitsentgeltsGesetz
- § 107 GewO – Berechnung und Zahlung des ArbeitsentgeltsGesetz
- § 1 EBV – Inhalt der EntgeltbescheinigungGesetz
- § 2 EBV – VerfahrenGesetz
- § 126b BGB – TextformGesetz
- § 611a BGB – ArbeitsvertragGesetz
- § 614 BGB – Fälligkeit der VergütungGesetz
- § 362 BGB – Erlöschen durch LeistungGesetz
- § 286 BGB – VerzugGesetz
- § 288 BGB – VerzugszinsenGesetz
- § 195 BGB – Regelmäßige VerjährungGesetz
- § 199 BGB – Beginn der VerjährungGesetz
- § 387 BGB – AufrechnungsvoraussetzungenGesetz
- § 394 BGB – Schutz unpfändbarer ForderungenGesetz
- § 38 EStG – Erhebung der LohnsteuerGesetz
- § 39e EStG – Elektronische LohnsteuerabzugsmerkmaleGesetz
- § 41b EStG – Abschluss des LohnsteuerabzugsGesetz
- § 41c EStG – Änderung des LohnsteuerabzugsGesetz
- § 28g SGB IV – BeitragsabzugGesetz
- § 28h SGB IV – EinzugsstellenGesetz
- § 26 BDSG – BeschäftigtendatenGesetz
- § 82 BetrVG – Anhörungs- und ErörterungsrechtGesetz
- § 87 BetrVG – MitbestimmungsrechteGesetz
- § 11 ArbGG – ProzessvertretungGesetz
- § 12a ArbGG – KostentragungGesetz
- BAG, 16.12.2015 – 5 AZR 567/14Rechtsprechung
- BAG, 25.01.2023 – 10 AZR 109/22Rechtsprechung
- BAG, 28.01.2025 – 9 AZR 48/24Rechtsprechung
Quellenstand: 08.10.2026
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Rechtsberatung.