Am Schichtende fehlen 25 Euro in der Kasse. Bevor jemand den Betrag auf die Beschäftigten verteilt, muss geklärt werden, ob tatsächlich Bargeld fehlt, wann die Differenz entstand und wer Zugriff hatte. Für einen Schadensersatzanspruch wegen eines Fehlers muss der Arbeitgeber außerdem die Pflichtverletzung, den Zusammenhang mit dem Schaden und das Verschulden des Beschäftigten darlegen und im Streitfall beweisen. § 280 Abs. 1 BGB und § 619a BGB (geprüft am 07.11.2026).
Wie rechnen Sie die Kasse nach?
Vergleichen Sie Soll und Ist für denselben Zeitraum und dieselbe Lade. Tragen Sie nur Bargeldbewegungen ein. Eine Kartenzahlung erhöht den Bargeldbestand nicht. Prüfen Sie bei Stornos, ob Bargeld tatsächlich ausgezahlt wurde und wie die Buchung erfasst ist. Halten Sie Wechselgeld, dokumentierte Entnahmen und die Übergabe gesondert fest.
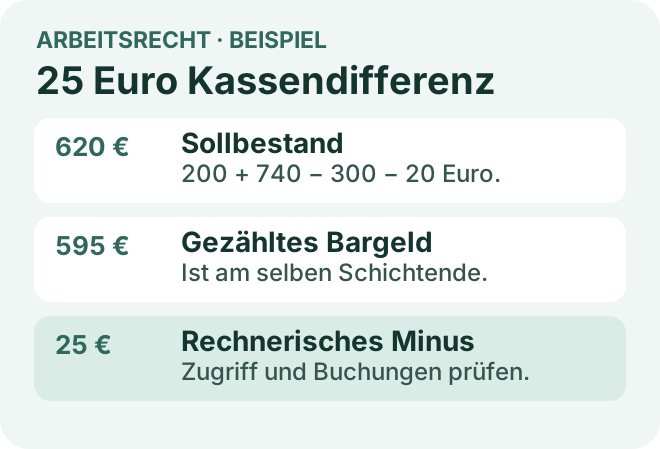
Fiktives Beispiel: 200 Euro Wechselgeld plus 740 Euro Barzahlungen, abzüglich 300 Euro dokumentierter Geldentnahme und 20 Euro bar ausgezahlter Rückgabe, ergeben 620 Euro Sollbestand. Werden 595 Euro gezählt, beträgt das rechnerische Minus 25 Euro. Wenn dieselbe Lade in der Schicht von mehreren Personen genutzt wurde, zeigt diese Rechnung allein noch nicht, wann oder durch wen die Differenz entstand. § 280 Abs. 1 BGB, § 619a BGB und Arbeitsgericht Köln, 27.03.2024, 2 Ca 6702/23, Gründe I.3 (geprüft am 07.11.2026).
Wer hatte im maßgeblichen Zeitraum Zugriff?
| Situation | Was ist zu prüfen? |
|---|---|
| Eine Lade für mehrere Beschäftigte | Wer hat in der Schicht und während der Pausen kassiert oder die Lade geöffnet? Eine Aufteilung nach Köpfen belegt keinen individuellen Fehler. |
| Eigener Login oder eigene Lade | Wer konnte die Lade tatsächlich öffnen? Stimmen die Beträge bei Übernahme und Rückgabe? Eine Kennung allein beantwortet diese Fragen nicht. |
| Differenz erst später entdeckt | Wann wurde gezählt? Welche weiteren Buchungen oder Zugriffe lagen zwischen Ihrer Übergabe und der Zählung? |
Das Arbeitsgericht Köln wies eine Schadensersatzforderung wegen eines behaupteten Kassenminus ab. Ein Fehlbestand beim Ausscheiden des Arbeitnehmers war nicht ausreichend dargelegt. Bei einer erst wesentlich später möglichen Differenz blieb zudem offen, ob Geld oder Belege fehlten. Das Urteil zeigt, weshalb Zeitpunkt und Zuordnung belegt werden müssen. Arbeitsgericht Köln, 27.03.2024, 2 Ca 6702/23, Gründe I.3 (geprüft am 07.11.2026).
Ist bei betrieblich veranlasster Tätigkeit ein schuldhafter Fehler bewiesen, hängt die Beteiligung vom Verschuldensgrad und den Umständen ab. Bei leichtester Fahrlässigkeit haftet der Arbeitnehmer nicht, bei normaler Fahrlässigkeit wird der Schaden regelmäßig geteilt. Bei grober Fahrlässigkeit kommt grundsätzlich volle Haftung in Betracht, eine Abwägung kann sie aber mindern. Auch die Organisation der Arbeit und das vom Betrieb eingeplante Risiko können in die Abwägung einfließen. Bundesarbeitsgericht, 28.10.2010, 8 AZR 418/09, Rn. 16–18 (geprüft am 07.11.2026). Die Einzelheiten erläutert der Ratgeber zur Arbeitnehmerhaftung.
Was gilt bei Mankogeld und beim Lohnabzug?
Wenn der Betrieb auf eine Mankoabrede oder Fehlgeldentschädigung verweist, bitten Sie um den genauen Wortlaut und den Abrechnungsnachweis. Prüfen Sie, für welchen Zeitraum und welche Kasse die Regelung gilt, welche Zugriffe möglich waren und welche Vergütung für das übernommene Risiko tatsächlich gezahlt wurde. Bei vorformulierten Klauseln ist zu prüfen, ob sie klar sind und Beschäftigte unangemessen benachteiligen. Eine Zulage auf der Abrechnung klärt allein weder die Haftungsgrundlage noch die Höhe der Forderung. § 307 Abs. 1 und 2 BGB, § 619a BGB und Bundesarbeitsgericht, 28.10.2010, 8 AZR 418/09, Rn. 18 (geprüft am 07.11.2026).
Eine Verrechnung mit dem Lohn setzt grundsätzlich eine fällige Gegenforderung des Arbeitgebers und eine Aufrechnungserklärung voraus. Gegen den unpfändbaren Teil des Lohns kann grundsätzlich nicht aufgerechnet werden. Prüfen Sie daher zuerst die Forderung selbst und danach den pfändbaren Teil der Vergütung. Wenn die Abrechnung einen Vorschuss ausweist, prüfen Sie, ob Sie tatsächlich einen Vorschuss erhalten haben. § 387 BGB, § 388 BGB, § 394 BGB, § 850c ZPO und § 108 Abs. 1 GewO (geprüft am 07.11.2026).
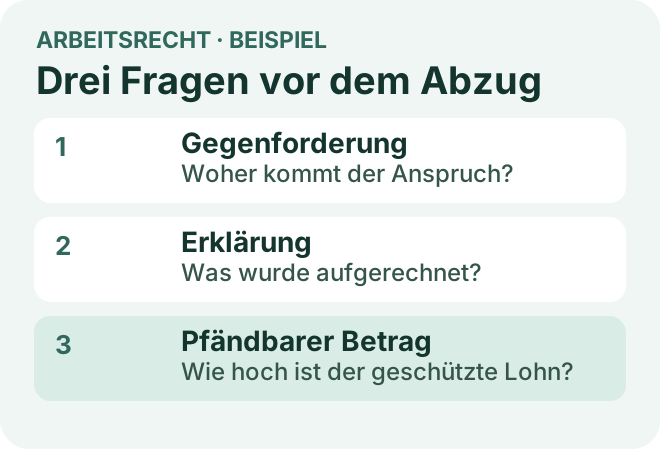
Was tun, wenn die Firma Geld verlangt?
- Zählung festhalten. Notieren Sie Lade, Schicht, Soll, Ist, Übergaben und konkrete weitere Zugriffe. Bitten Sie um eine nachvollziehbare Aufstellung der Buchungen.
- Wortlaut vor der Unterschrift prüfen. Eine Bestätigung, dass Sie bei der Zählung dabei waren, hat einen anderen Inhalt als die Erklärung, persönlich zu haften oder einen Vorschuss erhalten zu haben. Bitten Sie um eine Kopie des Dokuments.
- Abzug zeitnah klären. Vergleichen Sie die Lohnabrechnung mit der Überweisung. Fragen Sie nach der Forderung und ihrer Berechnung. Machen Sie eine offene Vergütung nachweisbar geltend und prüfen Sie sofort, ob Ausschlussfristen oder Formvorgaben gelten.
Bei ausstehendem Geld hilft der Ratgeber zu offenem Lohn und zur Zahlungsaufforderung. Für die Berechnung des pfändbaren Lohns können auch geschützte Zuschläge eine Rolle spielen.
Häufige Fragen
Müssen alle aus dem Team den Fehlbetrag gemeinsam zahlen?
Ein Fehlbetrag an einer gemeinsam genutzten Kasse begründet keine automatische Pflicht, ihn auf das Team aufzuteilen. Bei einem Schadensersatzanspruch kommt es auf den nachweisbaren Vorwurf gegen die einzelne Person an.
Haftet man ohne Mankogeld nie für fehlendes Geld?
Auch ohne Mankogeld kann bei einer nachgewiesenen schuldhaften Pflichtverletzung eine Haftung bestehen. Bei betrieblich veranlasster Tätigkeit richtet sich die Beteiligung nach dem Verschuldensgrad und den Umständen.
Kann ich einen Kassenbericht unterschreiben, wenn die Differenz stimmt?
Prüfen Sie, ob Sie nur die Zählung bestätigen oder eine persönliche Zahlungspflicht anerkennen. Lassen Sie unklare Formulierungen vor der Unterschrift klären und bitten Sie um eine Kopie.
Was tun, wenn der Betrag schon vom Lohn abgezogen wurde?
Sichern Sie Abrechnung und Kontobeleg. Fragen Sie nach Grund, Höhe und Erklärung der Aufrechnung und machen Sie die ausstehende Vergütung unter Beachtung möglicher Ausschlussfristen nachweisbar geltend.
Geprüfte Grundlagen
Gesetze und Rechtsprechung
- § 280 BGB · Schadensersatz wegen Pflichtverletzung (geprüft am 07.11.2026)Gesetz
- § 307 BGB · Inhaltskontrolle (geprüft am 07.11.2026)Gesetz
- § 387 BGB · Voraussetzungen der Aufrechnung (geprüft am 07.11.2026)Gesetz
- § 388 BGB · Erklärung der Aufrechnung (geprüft am 07.11.2026)Gesetz
- § 394 BGB · Keine Aufrechnung gegen unpfändbare Forderungen (geprüft am 07.11.2026)Gesetz
- § 619a BGB · Beweislast bei Arbeitnehmerhaftung (geprüft am 07.11.2026)Gesetz
- § 108 GewO · Abrechnung des Arbeitsentgelts (geprüft am 07.11.2026)Gesetz
- § 850c ZPO · Pfändungsgrenzen für Arbeitseinkommen (geprüft am 07.11.2026)Gesetz
- Arbeitsgericht Köln, 27.03.2024, 2 Ca 6702/23 (geprüft am 07.11.2026)Urteil
- Bundesarbeitsgericht, 28.10.2010, 8 AZR 418/09 (geprüft am 07.11.2026)Urteil
Quellenstand: 07.11.2026
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Rechtsberatung.