Das Trinkgeld wird gesammelt, aber Ihre Auszahlung bleibt aus oder lässt sich nicht nachrechnen. Klären Sie zuerst, für wen die Gäste das Geld bestimmt haben und welche Verteilungsvereinbarung gilt. Die Person, die die Kasse verwahrt, ist damit allein noch kein weiterer Empfänger. Für die Auslegung zählen der erkennbare Wille bei der Zuwendung und die getroffenen Abreden. § 133 BGB, § 157 BGB und § 516 Abs. 1 BGB (geprüft am 07.11.2026).
Wem ist das Trinkgeld zugedacht?
| Zahlung | Was sollten Sie klären? |
|---|---|
| Der Gast gibt Ihnen persönlich Geld. | Welche Person meint er? Besteht für solche Zuwendungen eine wirksame Vereinbarung zur Sammlung im Team? |
| Der Gast zahlt in ein gemeinsames Glas. | Welcher Empfängerkreis ist erkennbar? Welche Regel wurde für die Verteilung vereinbart? |
| Der Gast gibt zusätzlich Geld über das Kartenterminal. | Wie wird der Zusatzbetrag erfasst, welchem Zeitraum und Empfängerkreis wird er zugeordnet und wann ausgezahlt? |
Prüfen Sie Arbeitsvertrag, Teamvereinbarung, Aushang und die bisherigen Abrechnungen gemeinsam. Eine Regel kann beispielsweise eine bestimmte Gruppe, einen Zeitraum und eine Verteilung nach Stunden oder Punkten vorsehen. Aus der bloßen Bezeichnung als Trinkgeld ergibt sich kein allgemeiner gesetzlicher Schlüssel zur gleichen Verteilung. § 107 Abs. 3 GewO, § 133 BGB und § 157 BGB (geprüft am 07.11.2026).
Arbeitet die Inhaberin oder der Inhaber mit, klären Sie deren Rolle und die konkrete Vereinbarung über den Empfängerkreis. Dass jemand die Kasse führt oder eine Schicht mitarbeitet, erklärt für sich genommen noch nicht, welcher Anteil dieser Person zusteht. Halten Sie fest, wer eine Änderung vereinbart hat und ab wann sie gelten soll. Maßgeblich bleibt die Auslegung der Zuwendung und der Vereinbarung. § 133 BGB, § 157 BGB und § 516 Abs. 1 BGB (geprüft am 07.11.2026).
Wie prüfen Sie Ihre Auszahlung?
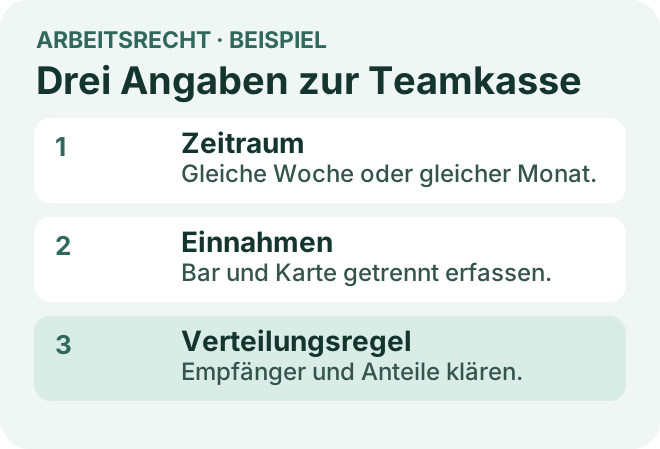
Bitten Sie um die Einnahmen für einen bestimmten Zeitraum, getrennt nach Bargeld und Kartenzahlungen, den anzuwendenden Schlüssel und die für Sie berücksichtigten Stunden oder Punkte. Vergleichen Sie die Angaben mit Ihren eigenen Schichten und Auszahlungen. Erfassen Sie behauptete Abzüge mit Betrag und Begründung gesondert.
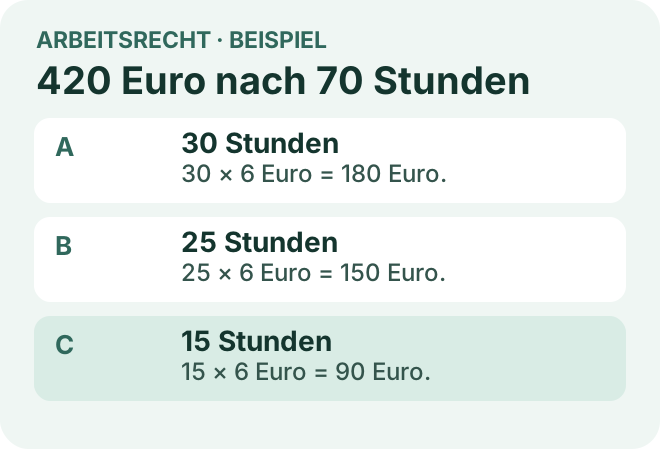
Eigenes Rechenbeispiel. Für eine Woche seien 240 Euro bar und 180 Euro über das Terminal als Teamtrinkgeld erfasst. Unterstellt wird eine wirksame Abrede, die 420 Euro vollständig nach Arbeitsstunden auf drei Berechtigte zu verteilen. A hat 30, B hat 25 und C hat 15 anrechenbare Stunden. Zusammen sind das 70 Stunden. Pro Stunde entfallen 420 ÷ 70 = 6 Euro. A erhält 180, B 150 und C 90 Euro. Wurden A nur 150 Euro ausgezahlt, bleiben nach diesen Annahmen 30 Euro offen.
Prüfen Sie die Annahmen vor einer Forderung. Ein Punktesystem, ein anderer Empfängerkreis oder eine andere Abrechnungsperiode würde die Rechnung verändern. Soweit der Betrieb vereinbarungsgemäß die Gelder für die Berechtigten verwaltet, kommen je nach rechtlicher Gestaltung Auskunft, Rechenschaft und Herausgabe nach Auftragsrecht in Betracht. Für eine Forderung muss geklärt sein, wer mit der Verwaltung beauftragt ist und wem gegenüber die Pflicht besteht. § 662 BGB, § 666 BGB und § 667 BGB (geprüft am 07.11.2026).
Was gilt für Lohn und Steuer?
Trinkgeld ist nach dem Gesetz eine freiwillige zusätzliche Zahlung eines Dritten an den Arbeitnehmer. Die regelmäßige Vergütungspflicht des Arbeitgebers bleibt bestehen, auch wenn Gäste Trinkgeld geben. Vergleichen Sie deshalb vereinbarten Lohn und Trinkgeldauskehrung als eigene Positionen. § 107 Abs. 3 GewO und § 611a Abs. 2 BGB (geprüft am 07.11.2026). Mehr zur Arbeitgeberzahlung lesen Sie im Ratgeber zum Mindestlohn.
Eine gemeinsame Sammlung führt steuerlich nicht allein zum Wegfall der Trinkgeldbefreiung. Der BFH erkannte bei Kellnertätigkeiten eine vom Arbeitgeber treuhänderisch verwahrte und nach Tarifvertrag verteilte Gästezahlung als steuerfreies Trinkgeld an. Für die Steuerfreiheit müssen die Voraussetzungen des § 3 Nr. 51 EStG erfüllt sein, insbesondere die freiwillige Zahlung eines Dritten zusätzlich zum geschuldeten Betrag. Die Entscheidung behandelt die steuerliche Einordnung dieses Systems. Prüfen Sie die arbeitsrechtliche Berechtigung auf den Poolanteil anhand der jeweiligen Abrede. § 3 Nr. 51 EStG und Bundesfinanzhof, 18.06.2015, VI R 37/14, Leitsätze sowie Gründe II.2.c.cc (geprüft am 07.11.2026).
Wie gehen Sie mit Streit um die Teamkasse um?
Wer gemeinschaftlich bestimmtes Geld zurückhält, kann die Rechte anderer Beschäftigter verletzen. Das Arbeitsgericht Siegburg hielt in einem konkreten Fall die fristlose Kündigung eines Beschäftigten für wirksam, der einen Teil der Einnahmen nicht in die Trinkgeldkasse abführte. Ob das Geld allen Arbeitnehmern oder einer örtlichen Gruppe zustand, ließ das Gericht offen. In beiden Varianten durfte er den Betrag nicht allein vereinnahmen. Das Gericht prüfte Pflichtverletzung und Interessenabwägung anhand des konkreten Sachverhalts. Arbeitsgericht Siegburg, 14.07.2022, 5 Ca 413/22, Gründe II.1 und II.2 und § 626 Abs. 1 BGB (geprüft am 07.11.2026).
Verlangen Sie bei einem Streit eine nachvollziehbare Abrechnung und sichern Sie Ihre eigenen Ansprüche. Bei einer schriftlichen Kündigung gilt grundsätzlich die Dreiwochenfrist zur Klage. Dokumentieren Sie den Zugang unabhängig von laufenden Gesprächen über Trinkgeld. § 4 KSchG (geprüft am 07.11.2026). Einzelheiten erklärt der Ratgeber zur Kündigungsschutzklage.
Welche Unterlagen und Fristen helfen jetzt?
- Regelung sichern. Sammeln Sie Vereinbarung, Aushang und Nachrichten zum Empfängerkreis, zur Verwaltung und zum Auszahlungstermin.
- Zeitraum benennen. Ordnen Sie Ihre Schichten, erfasste Trinkgelder, Berechnungen und erhaltene Zahlungen derselben Woche oder demselben Monat zu.
- Anspruch konkretisieren. Benennen Sie nachvollziehbare Abweichungen und bitten Sie zunächst um fehlende Angaben. Prüfen Sie mögliche vertragliche Ausschlussfristen frühzeitig.
Die regelmäßige Verjährungsfrist beträgt drei Jahre. Sie beginnt grundsätzlich mit dem Jahresende, wenn der Anspruch entstanden ist und die gesetzlichen Kenntnisvoraussetzungen vorliegen. Prüfen Sie daneben, ob und wie eine kürzere Ausschlussregel Ihren Anspruch erfasst. § 195 BGB und § 199 Abs. 1 BGB (geprüft am 07.11.2026). Der Ratgeber zu Ausschlussfristen erklärt die Sicherung einer Forderung. Für weitere Abrechnungsposten hilft der Beitrag zur Gehaltsabrechnung. Geht es um ein behauptetes Minus der Betriebskasse, prüfen Sie den gesonderten Ratgeber zur Kassendifferenz.
Häufige Fragen
Muss jedes Trinkgeld durch die Zahl der Beschäftigten geteilt werden?
Prüfen Sie, für wen es bestimmt ist und welche wirksame Verteilungsregel gilt. Eine Verteilung nach Köpfen, Stunden oder Punkten führt jeweils zu anderen Anteilen. Einen allgemeinen gesetzlichen Gleichverteilungsschlüssel gibt es nicht.
Darf der Chef beteiligt sein, wenn er mitarbeitet?
Klären Sie zunächst seine Rolle sowie den vereinbarten Empfängerkreis und den Zweck der Zuwendung. Die bloße Verwaltung der Kasse begründet keinen eigenen Anteil. Eine Mitarbeit beantwortet die Frage nach der Berechtigung allein noch nicht.
Wird Trinkgeld durch eine gemeinsame Kasse automatisch steuerpflichtig?
Eine treuhänderische Sammlung und Verteilung durch den Arbeitgeber kann mit der Steuerfreiheit vereinbar sein. Es müssen weiterhin freiwillige Zahlungen Dritter unter den Voraussetzungen des § 3 Nr. 51 EStG vorliegen.
Was sollte ich vor einer Zahlungsforderung anfordern?
Benennen Sie den Zeitraum und bitten Sie um die erfassten Einnahmen, die einschlägige Verteilungsregel, Ihre berücksichtigten Stunden oder Punkte und die bisherige Auszahlung. Sichern Sie Ihre eigenen Belege.
Geprüfte Grundlagen
Gesetze und Rechtsprechung
- § 107 GewO · Arbeitsentgelt und Trinkgeld (geprüft am 07.11.2026)Gesetz
- § 133 BGB · Auslegung einer Willenserklärung (geprüft am 07.11.2026)Gesetz
- § 157 BGB · Auslegung von Verträgen (geprüft am 07.11.2026)Gesetz
- § 516 BGB · Schenkung (geprüft am 07.11.2026)Gesetz
- § 662 BGB · Auftrag (geprüft am 07.11.2026)Gesetz
- § 666 BGB · Auskunft und Rechenschaft (geprüft am 07.11.2026)Gesetz
- § 667 BGB · Herausgabe (geprüft am 07.11.2026)Gesetz
- § 611a BGB · Vergütungspflicht (geprüft am 07.11.2026)Gesetz
- § 195 BGB · Verjährungsfrist (geprüft am 07.11.2026)Gesetz
- § 199 BGB · Verjährungsbeginn (geprüft am 07.11.2026)Gesetz
- § 626 BGB · Außerordentliche Kündigung (geprüft am 07.11.2026)Gesetz
- § 3 EStG · Steuerfreie Einnahmen (geprüft am 07.11.2026)Gesetz
- § 4 KSchG · Dreiwochenfrist (geprüft am 07.11.2026)Gesetz
- Arbeitsgericht Siegburg, 14.07.2022, 5 Ca 413/22 (geprüft am 07.11.2026)Urteil
- Bundesfinanzhof, 18.06.2015, VI R 37/14 (geprüft am 07.11.2026)Urteil
Quellenstand: 07.11.2026
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Rechtsberatung.