Zuerst klären: Feiergeschenk oder versprochene Jahresleistung?
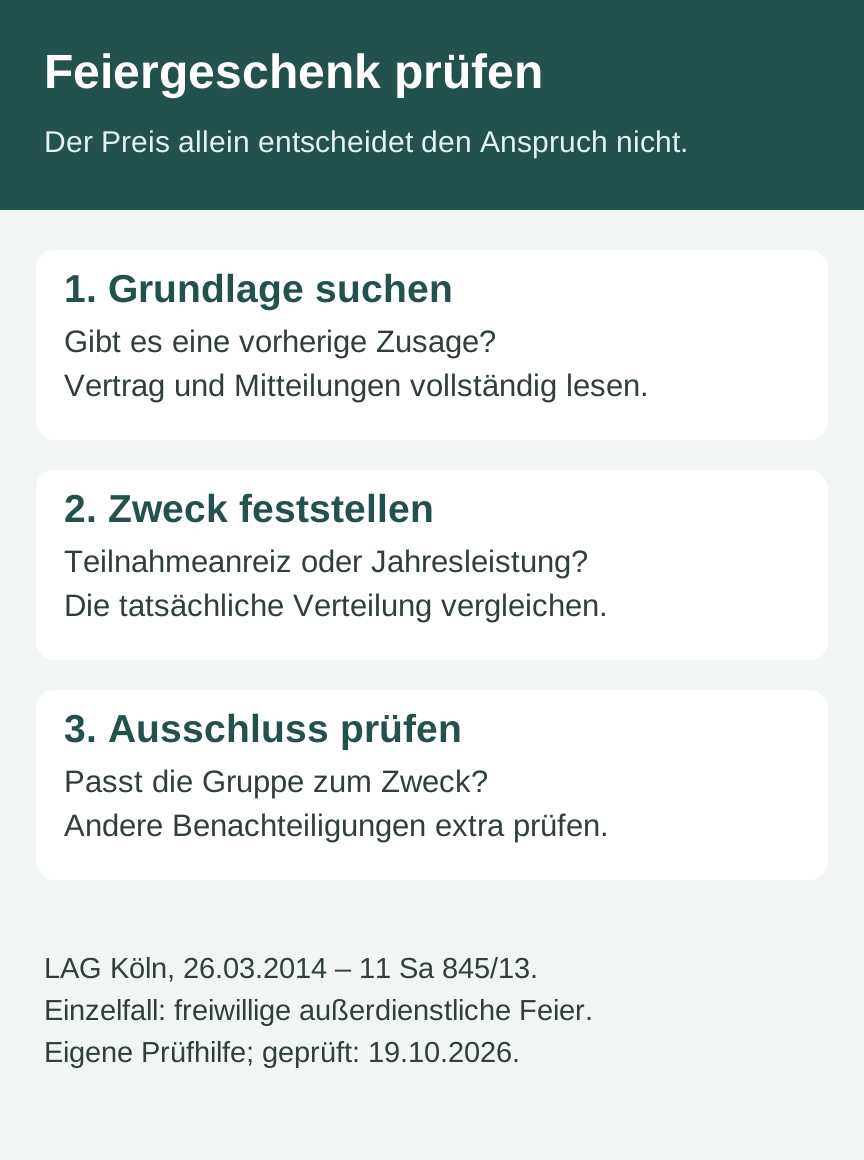
Sie fehlen bei der Weihnachtsfeier und erfahren danach, dass die Anwesenden ein wertvolles Geschenk erhalten haben. Daraus folgt nicht automatisch ein Anspruch auf denselben Gegenstand oder seinen Geldwert. Entscheidend sind die Grundlage der Leistung, ihr erkennbarer Zweck und die tatsächliche Verteilung. Das Wort „Geschenk“ allein beantwortet diese Fragen ebenso wenig wie der Preis. (LAG Köln, 26.03.2014 – 11 Sa 845/13, Randnummern 19–22; geprüft: 19.10.2026.)
Unterscheiden Sie eine besondere Zuwendung anlässlich einer freiwilligen Feier von einer schon zugesagten Leistung für das Arbeitsjahr. Lesen Sie Vertrag, Betriebsvereinbarung, Mitteilungen und frühere Zusagen vollständig. Für eine reguläre Gratifikation erläutert Weihnachtsgeld: Anspruch und Kürzung den anderen Prüfweg. Der Ort der Übergabe macht eine vorhandene Zusage nicht von selbst bedeutungslos.
Was entschied das LAG Köln zum Tablet-Geschenk?
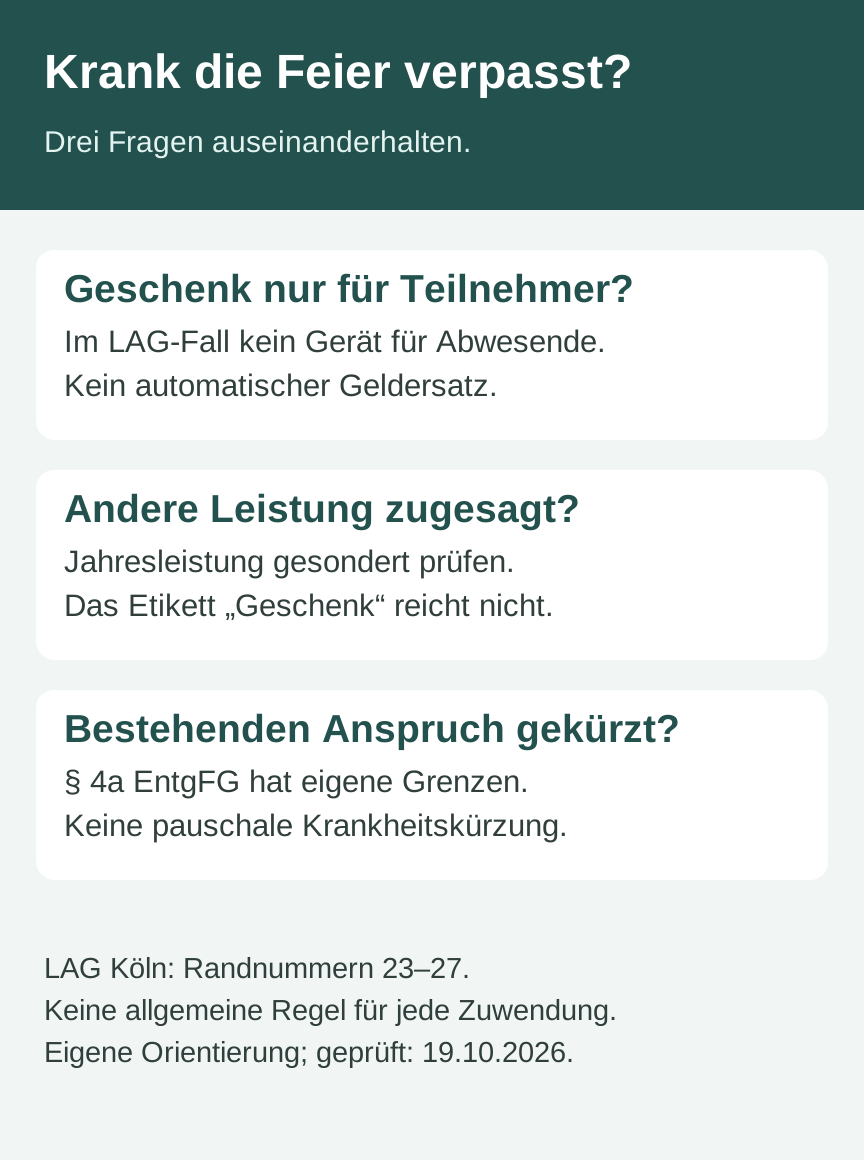
Der Arbeitgeber überreichte bei einer Weihnachtsfeier allen Anwesenden überraschend ein Tablet. Sämtliche nicht erschienenen Arbeitnehmer erhielten keines, darunter ein arbeitsunfähig erkrankter Beschäftigter. Die Aktion sollte die Attraktivität künftiger Betriebsfeiern erhöhen. Das LAG wies dessen Berufung gegen die Klageabweisung zurück: Weder das Gerät noch der hilfsweise verlangte Geldwert wurden zugesprochen. Die Revision wurde nicht zugelassen. (Tenor und Randnummern 2–5, 18–22, 29; geprüft: 19.10.2026.)
Wichtig war die konsequente Anknüpfung an die Anwesenheit bei einer freiwilligen außerdienstlichen Veranstaltung. Das Gericht erkannte keinen zusätzlichen Entlohnungszweck für die geleistete Jahresarbeit. Der erhebliche Wert genügte dafür nicht. Die Entscheidung beruht ausdrücklich auf den Besonderheiten dieses Einzelfalls. Sie erlaubt nicht, jedes als Geschenk bezeichnete Entgelt an beliebige Anwesenheitsbedingungen zu knüpfen. (Randnummern 22 und 29; geprüft: 19.10.2026.)
Warum führte Gleichbehandlung hier nicht zum Anspruch?
Auch eine freiwillige Leistung nach allgemeinen betrieblichen Regeln unterliegt dem arbeitsrechtlichen Gleichbehandlungsgrundsatz. Vergleichbare Beschäftigte dürfen nicht sachfremd ausgeschlossen werden. Zweck und Gruppenbildung müssen zusammenpassen; bei unterschiedlicher Behandlung muss der Arbeitgeber die sachlichen Kriterien darlegen. Das LAG hielt den Anreiz zur Teilnahme an Betriebsfeiern im konkreten Fall für legitim und die Unterscheidung nach Teilnahme für gerechtfertigt. (Randnummern 25–27; geprüft: 19.10.2026.)
| Ihre Situation | Konkreter Prüfpunkt |
|---|---|
| Nur Anwesende erhalten ein Überraschungsgeschenk. | War die Förderung freiwilliger Teilnahme tatsächlich der Zweck? |
| Allen wurde vorher eine Jahresleistung zugesagt. | Wortlaut und Bedingungen dieser Zusage gesondert prüfen. |
| Manche Abwesenden erhalten das Geschenk später. | Welche Regel erklärt diese Ausnahmen und die eigene Ablehnung? |
| Sie waren von der Einladung ausgeschlossen. | Einladungsausschluss getrennt prüfen; der entschiedene Fall passt nicht einfach. |
Fiktiver Vergleich: Eine Firma beschenkt alle 18 Feiernden; zwei Abwesende erhalten nichts. Das entspricht zunächst dem Teilnahme-Kriterium. Erhält später einer der beiden Abwesenden doch ein Geschenk, ist die tatsächliche Verteilung erklärungsbedürftig. Daraus folgt noch kein automatischer Sieg: Eine andere sachliche Grundlage oder eine gesonderte Zusage muss mitgeprüft werden.
Ändert eine Erkrankung das Ergebnis?
Im LAG-Fall reichte die Arbeitsunfähigkeit für einen Anspruch nicht aus. Das Gericht verlangte bei dieser Zuwendung keine weitere Unterscheidung nach dem Grund des Fernbleibens. Es leitete das Gerät auch nicht aus der Entgeltfortzahlung ab. Jährliche Einmalzuwendungen beruhen auf ihrer jeweiligen Anspruchsgrundlage und werden nicht einfach über die Berechnung des laufenden Krankheitsentgelts nach § 4 Absatz 1 EntgFG geschaffen. (Randnummern 23–24 und 27; Norm und Urteil geprüft: 19.10.2026.)
Das bedeutet nicht, dass bestehendes Weihnachtsgeld wegen Krankheit beliebig gestrichen werden darf. Für vereinbarte Kürzungen zusätzlicher Sondervergütungen enthält § 4a EntgFG eigene Voraussetzungen und eine Begrenzung je Krankheitstag. Prüfen Sie daher zuerst, welche Leistung betroffen ist. Die normale Vergütungsfortzahlung behandelt Entgeltfortzahlung bei Krankheit. (Norm geprüft: 19.10.2026.)
Welche anderen Grenzen bleiben bestehen?
Das Teilnahme-Kriterium beantwortet nicht jede andere Benachteiligungsfrage. § 612a BGB schützt vor Nachteilen wegen zulässiger Rechtsausübung. § 1 AGG benennt geschützte Merkmale, darunter Religion, Behinderung und Alter; § 7 AGG verbietet entsprechende Benachteiligungen. Ob solche Umstände vorliegen, ist eigenständig zu prüfen. Das beschriebene LAG-Urteil entscheidet diese weiteren Konstellationen nicht pauschal. (Normen geprüft: 19.10.2026.)
Beschreiben Sie den konkreten Ausschlussgrund und vorhandene Aussagen. Verwechseln Sie die allgemeine Frage nach sachgerechter Gruppenbildung nicht mit einer Benachteiligung wegen eines gesetzlichen Merkmals. Unterstellen Sie weder eine Diskriminierung noch deren Ausschluss allein aufgrund des Begriffs „freiwillig“. Für eine Gehaltsrunde erklärt Gleichbehandlung bei Gehaltserhöhungen den Vergleich nach betrieblichen Regeln.
Welche Unterlagen helfen bei der Nachfrage?
- Einladung, Teilnahmebedingungen und vorherige Leistungszusagen.
- Arbeitsvertrag, einschlägige Betriebsvereinbarung und tarifliche Regeln.
- Mitteilungen über Zweck und Empfängerkreis des Geschenks.
- Sachliche Hinweise auf nachträgliche Verteilung an andere Abwesende.
- Die eigene Anfrage und die konkrete Begründung der Ablehnung.
- Bei einer Forderung: Gegenstand oder Geldbetrag sowie geltende Fristen.
Eine sachliche Anfrage kann lauten: „Bitte erläutern Sie die Anspruchsgrundlage, den Zweck und den Empfängerkreis der Zuwendung sowie den Grund meiner Nichtberücksichtigung.“ Sichern Sie rechtmäßig verfügbare Belege; fremde Diagnosen sind dafür kein geeigneter Ausgangspunkt. Warten Sie bei möglichen Ansprüchen nicht auf die nächste Feier, sondern lassen Sie Vertrags- und sonstige Fristen zeitnah prüfen. Der Geschenkpreis allein ersetzt diese Prüfung nicht.
Häufige Fragen
Bekomme ich bei Krankheit automatisch den Geldwert?
Nein. Im konkreten LAG-Fall wurden sowohl das Tablet als auch der hilfsweise verlangte Geldwert abgelehnt. Eine andere Zusage oder Anspruchsgrundlage muss eigenständig geprüft werden.
Darf ein freiwilliges Geschenk immer beliebig verteilt werden?
Nein. Bei allgemeinen betrieblichen Regeln bleibt der arbeitsrechtliche Gleichbehandlungsgrundsatz zu beachten. Zweck und sachliche Kriterien müssen die Verteilung tragen; weitere gesetzliche Benachteiligungsverbote sind gesondert zu prüfen.
Macht ein teures Geschenk daraus automatisch Arbeitsentgelt?
Nein. Das LAG berücksichtigte den Wert, sah darin allein aber keinen ausreichenden Beleg für einen Entlohnungszweck. Maßgeblich waren der Teilnahmeanreiz und die tatsächliche Handhabung.
Gilt das Urteil auch für zugesagtes Weihnachtsgeld?
Das lässt sich nicht pauschal übertragen. Anspruchsgrundlage, Zweck und mögliche Kürzungsvereinbarung der Jahresleistung müssen gesondert geprüft werden. Die bloße Übergabe bei einer Feier entscheidet das nicht.
Geprüfte Grundlagen
Gesetze und Rechtsprechung
- LAG Köln, 26.03.2014 – 11 Sa 845/13 – Geschenk auf der WeihnachtsfeierRechtsprechung
- § 4 EntgFG – Höhe des fortzuzahlenden ArbeitsentgeltsGesetz
- § 4a EntgFG – Kürzung von SondervergütungenGesetz
- § 612a BGB – MaßregelungsverbotGesetz
- § 1 AGG – Geschützte MerkmaleGesetz
- § 7 AGG – BenachteiligungsverbotGesetz
Quellenstand: 19.10.2026
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Rechtsberatung.