Gibt es einen gesetzlichen Anspruch auf Weihnachtsgeld?
Nein. Das Gesetz schreibt Arbeitgebern nicht allgemein vor, Weihnachtsgeld zu zahlen. Trotzdem kann ein einklagbarer Anspruch bestehen. Er kann aus dem Arbeitsvertrag, einem Tarifvertrag, einer Betriebsvereinbarung, einer Gesamtzusage, einer betrieblichen Übung oder dem arbeitsrechtlichen Gleichbehandlungsgrundsatz folgen.
Die Bezeichnung auf der Abrechnung entscheidet nicht allein. „Weihnachtsgeld“, „Jahressonderzahlung“, „Gratifikation“ oder „13. Monatsgehalt“ können rechtlich unterschiedliche Leistungen sein. Entscheidend sind Wortlaut, Entstehungsgeschichte, Berechnung und Zweck der Zahlung.
Kurzantwort- Kein allgemeiner gesetzlicher Anspruch
- Möglicher Anspruch aus Vertrag, Tarifrecht, Betriebsvereinbarung oder betrieblicher Übung
- Zahlungszweck bestimmt Stichtag, Kürzung und Rückforderung
- Verdientes Arbeitsentgelt darf durch AGB regelmäßig nicht nachträglich entzogen werden
- Reine Treueprämien können eher an angemessene Bindungsfristen geknüpft werden
- Ausschlussfristen für die Geltendmachung unbedingt prüfen
Aus welchen Regeln kann der Anspruch entstehen?
Prüfen Sie die möglichen Anspruchsgrundlagen in einer festen Reihenfolge. Beginnen Sie mit Arbeitsvertrag und Nachträgen. Danach folgen einschlägige Tarifverträge, Betriebsvereinbarungen und schriftliche Zusagen des Arbeitgebers. Anschließend ist zu klären, ob regelmäßige vorbehaltlose Zahlungen eine betriebliche Übung begründet haben oder vergleichbare Beschäftigte ohne sachlichen Grund bessergestellt werden.
Mehrere Grundlagen können nebeneinander gelten. Tarif- oder Betriebsvereinbarungen können günstigere Bedingungen vorsehen; arbeitsvertragliche Klauseln dürfen zwingende oder kollektivrechtlich höherrangige Regeln nicht ohne Weiteres verdrängen. Bei einer bloßen Bezugnahmeklausel ist zu prüfen, ob ein Tarifvertrag vollständig oder nur auszugsweise in den Vertrag einbezogen wurde.
Auch ein mündlicher oder durch betriebliche Praxis ergänzter Vertrag kann Ansprüche enthalten. Wie solche Vereinbarungen zustande kommen und bewiesen werden, erläutert unser Beitrag zum Arbeitsvertrag ohne Schriftform.
Was steht im Arbeitsvertrag?
Eine klare Klausel wie „Der Arbeitnehmer erhält mit der Novembervergütung 50 Prozent des Monatsgrundgehalts als Weihnachtsgeld“ begründet regelmäßig einen Anspruch. Anspruchsvoraussetzungen, Berechnung, Fälligkeit und mögliche Kürzung müssen zusammen gelesen werden.
Widersprüchlich wird es, wenn der Vertrag die Zahlung nach Grund und Höhe präzise zusagt, sie aber zugleich pauschal als freiwillig und jederzeit unverbindlich bezeichnet. Vorformulierte Klauseln müssen nach § 307 BGB transparent sein. Unklare mehrdeutige Formulierungen werden nach § 305c Abs. 2 BGB zulasten des Verwenders ausgelegt.
BAG, Urteil vom 20.02.2013 – 10 AZR 177/12Der Arbeitsvertrag beschrieb Weihnachtsgeld und seine gestaffelte Höhe konkret, erklärte Sondervergütungen aber zugleich für freiwillig. Das BAG sah darin einen vertraglichen Anspruch; der widersprüchliche Freiwilligkeitsvorbehalt konnte die zugesagte Leistung nicht beseitigen.
Tarifvertrag und Betriebsvereinbarung
Viele Branchen und der öffentliche Dienst kennen Jahressonderzahlungen aus Tarifverträgen. Tarifnormen regeln häufig Stichtag, Zwölftelung, Ruhenszeiten und Rückzahlung detailliert. Sie unterliegen wegen der Tarifautonomie nicht derselben strengen AGB-Kontrolle wie einseitig vorformulierte Arbeitsvertragsklauseln.
Eine Betriebsvereinbarung kann ebenfalls Anspruchsgrundlage sein. Der Betriebsrat hat bei den Verteilungsgrundsätzen freiwilliger Leistungen mitzubestimmen, wenn der Arbeitgeber einen Dotierungsrahmen bereitstellt. Ob überhaupt und in welchem Gesamtumfang freiwillig gezahlt wird, kann der Arbeitgeber grundsätzlich selbst entscheiden; die Verteilung ist davon zu unterscheiden.
Wird im Arbeitsvertrag nur eine einzelne tarifliche Rückzahlungsklausel übernommen, genießt sie nicht automatisch den Kontrollvorteil eines vollständig geltenden Tarifwerks. Das hat das BAG 2025 ausdrücklich klargestellt.
Wann entsteht eine betriebliche Übung?
Zahlt der Arbeitgeber wiederholt gleichförmig und ohne wirksamen Vorbehalt Weihnachtsgeld, kann das Verhalten als Angebot auf dauerhafte Leistung verstanden werden. Arbeitnehmer nehmen dieses Angebot regelmäßig stillschweigend an. Dann entsteht ein vertraglicher Anspruch für die Zukunft.
Bei jährlich an eine Belegschaft gezahlten Gratifikationen ist eine mindestens dreimalige vorbehaltlose Gewährung ein starkes Indiz, sofern keine besonderen Umstände dagegensprechen. Entscheidend bleiben Regelmäßigkeit, Höhe, Begleitschreiben, Empfängerkreis und erkennbarer Bindungswille. Eine wechselnde Höhe schließt einen Anspruch nicht zwingend aus; dann kann dem Arbeitgeber ein Leistungsbestimmungsrecht nach billigem Ermessen verbleiben.
BAG, Urteil vom 25.01.2023 – 10 AZR 109/22Nach fünf Jahren vorbehaltlos gezahlten Urlaubs- und Weihnachtsgelds bejahte das BAG einen Anspruch aus betrieblicher Übung. Die konkrete Vertragsauslegung ergab, dass Freiwilligkeits- und Schriftformklausel die spätere betriebliche Übung nicht verhinderten; die Höhe war nach billigem Ermessen zu bestimmen.
Bewahren Sie daher Novemberabrechnungen, Begleitschreiben und interne Mitteilungen auf. Nicht nur die eigene Zahlung, sondern auch die gleichförmige Behandlung einer Arbeitnehmergruppe kann wichtig sein.
Darf der Arbeitgeber einzelne Beschäftigte ausschließen?
Gewährt der Arbeitgeber Weihnachtsgeld nach einem erkennbaren allgemeinen System, darf er vergleichbare Arbeitnehmer nicht ohne sachlichen Grund ausnehmen. Eine Differenzierung kann etwa nach Beschäftigungsdauer, Arbeitszeitanteil oder unterschiedlichen Zwecken der Leistung zulässig sein, muss aber zum verfolgten Ziel passen.
Willkürliche Einzelfallentscheidungen sind problematisch. Der Arbeitgeber muss Gruppenbildung und Differenzierungsgrund nachvollziehbar darlegen können. Der Gleichbehandlungsgrundsatz schafft jedoch keinen Anspruch, wenn eine Leistung individuell ausgehandelt wurde und kein kollektives Verteilungssystem erkennbar ist.
Benachteiligungen wegen eines in § 1 AGG geschützten Merkmals sind zusätzlich verboten. Schwangerschaft, Geschlecht, Behinderung, Alter, Religion oder Herkunft dürfen nicht ohne rechtlich tragfähigen Grund zu einer schlechteren Behandlung führen.
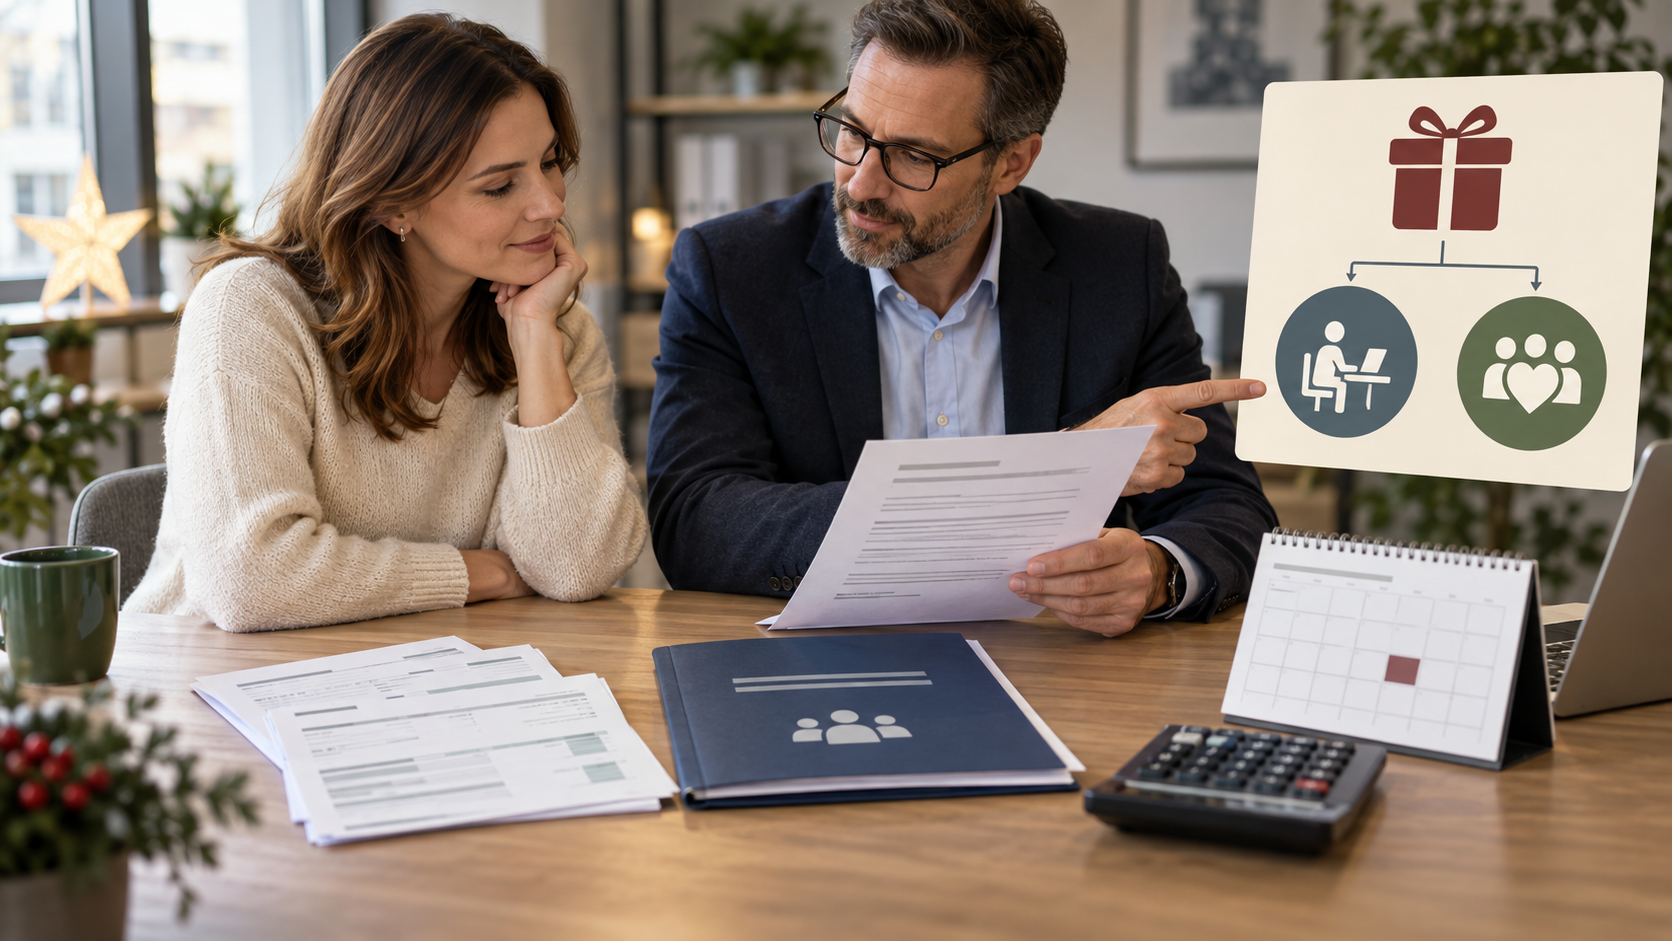
Drei Arten von Weihnachtsgeld
Für Stichtag, Kündigung und Rückzahlung ist der Zweck entscheidend. Erstens kann die Sonderzahlung ausschließlich vergangene Arbeitsleistung vergüten – ähnlich einem 13. Monatsgehalt. Zweitens kann sie ausschließlich Betriebstreue belohnen oder künftige Treue fördern. Drittens kann sie beide Zwecke verbinden; dann spricht man von einer Sonderzahlung mit Mischcharakter.
Hinweise auf Entgeltcharakter sind eine zeitanteilige Kürzung für Monate ohne Vergütungsanspruch, eine Berechnung anhand von Arbeitsstunden oder Gehalt und die Verknüpfung mit Zielerreichung oder Leistung. Hinweise auf Treuecharakter sind ein bestimmter Bestand des Arbeitsverhältnisses, steigende Höhe nach Betriebszugehörigkeit oder ausdrückliche Bindungsfristen.
Die Überschrift „freiwillige Gratifikation“ ist nur ein Indiz. Gerichte betrachten das gesamte Regelwerk. Enthält die Zahlung einen Entgeltanteil, ist dieser besonders geschützt, weil er Gegenleistung für bereits erbrachte Arbeit ist.
Wie werden Höhe und Fälligkeit bestimmt?
Maßgeblich ist die Anspruchsgrundlage. Häufig wird ein Prozentsatz des Novembergrundgehalts, ein Festbetrag oder ein Zwölftel je Beschäftigungsmonat vereinbart. Variable Zulagen, Überstundenvergütung und Provisionen zählen nur mit, wenn die Regelung dies vorsieht oder ihre Auslegung dazu führt.
Ist nur vereinbart, der Arbeitgeber bestimme die Höhe jährlich, ist die Zahlung nicht automatisch beliebig. Nach § 315 BGB muss die Leistungsbestimmung billigem Ermessen entsprechen. Der Arbeitgeber hat wirtschaftliche Lage, bisherige Praxis und Interessen beider Seiten abzuwägen; eine unbillige oder unterlassene Bestimmung kann gerichtlich ersetzt werden.
Fälligkeit ist meist mit der November- oder Dezemberabrechnung vorgesehen. Fehlt eine Regel, ist der Anspruch nach allgemeinen Grundsätzen zu bestimmen. Für Verzugszinsen und Ausschlussfristen ist der genaue Fälligkeitstag wichtig.
Weihnachtsgeld bei Teilzeit und Minijob
Teilzeitbeschäftigte dürfen nach § 4 TzBfG nicht wegen der Teilzeitarbeit schlechter behandelt werden, sofern kein sachlicher Grund besteht. Eine entgeltbezogene Sonderzahlung wird regelmäßig entsprechend dem Verhältnis der Arbeitszeit gekürzt. Ein völliger Ausschluss nur wegen Teilzeit wäre regelmäßig unzulässig.
Das gilt grundsätzlich auch für geringfügig Beschäftigte. Ein Minijob ist arbeitsrechtlich Teilzeitarbeit. Besteht im Betrieb ein allgemeines Weihnachtsgeldsystem, müssen sachgerechte anteilige Regeln angewendet werden. Die sozialversicherungsrechtliche Behandlung der Einmalzahlung kann die Entgeltgrenzen beeinflussen und sollte vor Auszahlung geprüft werden.
Ändert sich der Arbeitszeitumfang im Jahr, muss die Berechnungsregel ausgelegt werden. Ein Stichtagsmodell, Jahresdurchschnitt oder monatsweise Zwölftelung kann je nach Rechtsgrundlage gelten.
Anspruch bei Eintritt oder Ausscheiden im laufenden Jahr
Ob ein anteiliger Anspruch entsteht, hängt erneut vom Zweck ab. Vergütet die Zahlung die Arbeitsleistung des Kalenderjahres, spricht viel für einen zeitanteiligen Anspruch für die tatsächlich erfassten Monate. Eine wirksame Zwölftelungsklausel macht die Berechnung transparent.
Eine reine Treueprämie kann davon abhängig sein, dass das Arbeitsverhältnis an einem zulässigen Stichtag besteht. Dann kann ein Eintritt nach dem Stichtag oder ein vorheriges Ausscheiden den Anspruch ausschließen. Tarifverträge dürfen stärker pauschalieren als vom Arbeitgeber gestellte Standardklauseln.
Bei Mischcharakter kann ein vollständiger Anspruchsausschluss trotz fast ganzjähriger Arbeitsleistung unangemessen sein. Besonders kritisch sind Stichtage nach Ende des Bezugsjahrs, die bereits verdiente Vergütung an zukünftige Betriebstreue binden.
Was gilt bei Kündigung vor der Auszahlung?
Eine Kündigung beseitigt den Anspruch nicht automatisch. Zuerst ist zu klären, ob die Regelung ein ungekündigtes Arbeitsverhältnis am Auszahlungstag verlangt und ob diese Bedingung wirksam ist. Danach ist der Zahlungszweck zu bestimmen.
Bei einer reinen Treueprämie kann eine Stichtagsklausel zulässig sein. Bei einer Zahlung, die auch Arbeitsleistung vergütet, darf eine AGB-Klausel den bis zur Beendigung erarbeiteten Anteil regelmäßig nicht vollständig entziehen. Der Kündigungsgrund kann ebenfalls relevant sein, wenn die Regelung zwischen Eigenkündigung, betriebsbedingter Kündigung und vom Arbeitnehmer verschuldeter Beendigung unterscheidet.
BAG, Urteil vom 13.11.2013 – 10 AZR 848/12Eine Sonderzahlung mit Entgeltcharakter durfte in Allgemeinen Geschäftsbedingungen nicht davon abhängig gemacht werden, dass das Arbeitsverhältnis am 31. Dezember des Bezugsjahrs noch bestand. Der bereits erarbeitete Vergütungsanteil durfte nicht wegen des früheren Ausscheidens entfallen.
Muss Weihnachtsgeld nach einer Kündigung zurückgezahlt werden?
Nur eine wirksame Rückzahlungsklausel kann eine Pflicht begründen. Die bloße Zahlung, ein Hinweis auf Freiwilligkeit oder eine spätere Aufforderung des Arbeitgebers reichen nicht. Die Klausel muss transparent erklären, welche Beendigungsarten, welcher Zeitraum und welche Zahlung erfasst sind.
Bei einer reinen Treueprämie kann eine angemessene Bindung zulässig sein. Höhe der Gratifikation und Dauer der Bindung müssen in einem vertretbaren Verhältnis stehen. Eine geringfügige Zahlung darf die berufliche Bewegungsfreiheit nicht über Monate blockieren. Pauschale Faustregeln ersetzen die konkrete AGB-Prüfung nicht.
Ist Weihnachtsgeld ganz oder teilweise Gegenleistung für geleistete Arbeit, darf der Arbeitgeber den verdienten Entgeltanteil regelmäßig nicht wegen einer späteren Eigenkündigung zurückfordern. Eine Klausel, die alles zurückverlangt, kann insgesamt unwirksam sein; Gerichte reduzieren sie nicht einfach auf das gerade noch zulässige Maß.
Aktuell: BAG stärkt Schutz vor Rückforderung
BAG, Urteil vom 02.07.2025 – 10 AZR 162/24Eine in den Arbeitsvertrag einbezogene Jahressonderzahlung honorierte Betriebstreue, vergütete aber zugleich geleistete Arbeit. Die Rückzahlungsklausel bei Eigenkündigung bis Ende März benachteiligte den Arbeitnehmer unangemessen und war unwirksam. Die eingeschränkte Bezugnahme auf einzelne Tarifregelungen machte die Klausel nicht kontrollfrei.
Das Urteil ist praktisch wichtig: Arbeitgeber können nicht einzelne tarifliche Bindungsregeln herausgreifen und automatisch wie originäres Tarifrecht behandeln. Nur eine vollständige Bezugnahme auf das einschlägige Tarifwerk kann unter den gesetzlichen Voraussetzungen das tarifliche Kontrollprivileg eröffnen.
Für Arbeitnehmer bedeutet das: Auch wenn die Klausel „Tarifvertrag“ nennt, sollte geprüft werden, ob der Tarifvertrag normativ gilt, vollständig einbezogen ist oder nur einzelne Bestimmungen übernommen wurden.
„Freiwillig“ und „widerruflich“ sind nicht dasselbe
Ein wirksamer Freiwilligkeitsvorbehalt soll verhindern, dass überhaupt ein zukünftiger Anspruch entsteht. Er muss klar sein und darf nicht mit einer konkreten Zusage kollidieren. Bei jeder Zahlung kann ein eindeutiger Hinweis helfen, den Rechtsbindungswillen auf das jeweilige Jahr zu beschränken.
Ein Widerrufsvorbehalt setzt dagegen voraus, dass zunächst ein Anspruch besteht. Der Arbeitgeber behält sich vor, ihn bei konkret beschriebenen Gründen für die Zukunft zu widerrufen. Eine pauschale jederzeitige Widerrufsmöglichkeit ist in AGB regelmäßig zu unbestimmt. Außerdem darf nicht ein beliebig großer Anteil der Gesamtvergütung unter Widerruf gestellt werden.
Klauseln, die eine Leistung zugleich zusagen, als freiwillig bezeichnen und widerruflich stellen, sind oft intransparent. Jede Ebene – Anspruch, Höhe, Widerruf und Zukunftswirkung – muss getrennt geprüft werden.
Darf der Arbeitgeber wegen schlechter Geschäftslage nicht zahlen?
Besteht ein Anspruch, beseitigt eine schlechte wirtschaftliche Lage ihn nicht von selbst. Der Arbeitgeber braucht eine wirksame Rechtsgrundlage, etwa eine variable Berechnung, ein wirksames Leistungsbestimmungsrecht, einen Widerrufsvorbehalt oder eine kollektivrechtliche Änderung.
Bei billigem Ermessen darf die wirtschaftliche Situation berücksichtigt werden, muss aber gegen die Arbeitnehmerinteressen abgewogen werden. Die Entscheidung muss auf zutreffenden Tatsachen beruhen und vergleichbare Beschäftigte nach einheitlichen Maßstäben behandeln.
Eine einmal entstandene betriebliche Übung kann nicht allein durch einseitige Ankündigung für die Zukunft beendet werden. Erforderlich ist eine wirksame Vertragsänderung, eine ablösende Regelung oder eine andere rechtlich tragfähige Grundlage.
Darf Weihnachtsgeld wegen Krankheit gekürzt werden?
§ 4a EntgFG erlaubt eine vereinbarte Kürzung von Sondervergütungen für Zeiten krankheitsbedingter Arbeitsunfähigkeit. Ohne Kürzungsregel kann der Arbeitgeber die Zahlung nicht allein wegen Krankheit mindern. Die Rechtsgrundlage kann im Arbeitsvertrag, Tarifvertrag oder in einer Betriebsvereinbarung stehen.
Die gesetzliche Obergrenze beträgt pro Krankheitstag ein Viertel des Arbeitsentgelts, das im Jahresdurchschnitt auf einen Arbeitstag entfällt. Eine weitergehende Kürzung ist unzulässig. Außerdem muss die konkrete Sonderzahlung zusätzlich zum laufenden Arbeitsentgelt erbracht werden.
Ob eine Regelung auch nach Ablauf der sechswöchigen Entgeltfortzahlung greift und wie monatsweise Kürzungen funktionieren, richtet sich nach ihrem Wortlaut. Grundlagen der Krankheitsvergütung behandelt unser Ratgeber zur Entgeltfortzahlung bei Krankheit.
Elternzeit und Mutterschutz
In der Elternzeit ruht die Hauptleistungspflicht. Bei einer rein arbeitsleistungsbezogenen Jahressonderzahlung kann eine zeitanteilige Kürzung für Monate ohne Entgeltanspruch vorgesehen sein. Belohnt die Zahlung dagegen allein Betriebstreue, spricht das Ruhen der Arbeitspflicht nicht automatisch gegen den Anspruch.
Tarif- und Vertragsklauseln regeln häufig eine Zwölftelung. Teilzeitarbeit beim selben Arbeitgeber während der Elternzeit ist gesondert zu berücksichtigen. Pauschale Benachteiligungen müssen zudem mit Gleichbehandlung und Diskriminierungsschutz vereinbar sein.
Beschäftigungsverbote und Schutzfristen nach dem Mutterschutzgesetz dürfen nicht schematisch wie freiwillige unbezahlte Abwesenheit behandelt werden. Die konkrete Zahlung und ihre Berechnung sollten bei Kürzungen fachkundig geprüft werden.
Weihnachtsgeld bei Kurzarbeit
Kurzarbeit verändert das laufende Entgelt und die tatsächlich geleistete Arbeitszeit. Ob Weihnachtsgeld gekürzt werden darf, ergibt sich nicht automatisch aus dem Bezug von Kurzarbeitergeld. Entscheidend sind Tarifvertrag, Betriebsvereinbarung oder Arbeitsvertrag und der Zweck der Sonderzahlung.
Bei arbeitsleistungsbezogener Berechnung können reduzierte Entgelt- oder Arbeitsmonate Einfluss haben, wenn die Regelung dies transparent vorsieht. Eine reine Treueprämie bleibt eher unberührt. Wird das Weihnachtsgeld anhand des aktuellen Monatsgrundgehalts berechnet, ist zu klären, ob das ungekürzte Sollentgelt oder das tatsächlich gezahlte Kurzarbeitsentgelt gemeint ist.
Arbeitgeber sollten keine Kürzung allein aus dem Begriff „Kurzarbeit“ ableiten, sondern die Rechtsgrundlage und Mitbestimmung prüfen.
Kann Weihnachtsgeld auf den Mindestlohn angerechnet werden?
Eine Anrechnung auf den gesetzlichen Mindestlohn kommt nur in Betracht, soweit die Zahlung die vertraglich geschuldete normale Arbeitsleistung vergütet und im maßgeblichen Abrechnungszeitraum tatsächlich sowie endgültig zur Verfügung steht. Eine reine Treueprämie oder eine unter Rückzahlungsvorbehalt stehende Leistung erfüllt diese Funktion regelmäßig nicht ohne Weiteres.
Ein einmal jährlich im November gezahlter Betrag kann nicht beliebig auf alle Monate des Jahres verteilt werden, um frühere Mindestlohnunterschreitungen zu heilen. Maßgeblich ist die gesetzliche Fälligkeitssystematik. Unser Beitrag zum Mindestlohn 2026 erklärt Anrechnung, Arbeitsstunden und Ausschlüsse.
Steuern und Sozialversicherung
Weihnachtsgeld ist grundsätzlich steuerpflichtiger Arbeitslohn. Sozialversicherungsrechtlich wird es regelmäßig als einmalig gezahltes Arbeitsentgelt behandelt. Die Beitragszuordnung richtet sich nach § 23a SGB IV und den im Auszahlungszeitpunkt geltenden Beitragsbemessungsgrenzen.
Der ausgezahlte Nettobetrag kann daher deutlich unter dem Bruttobetrag liegen. Bei einer Rückzahlung ist zwischen Bruttoanspruch, Nettoauszahlung, Lohnsteuerkorrektur und Sozialversicherungsbeiträgen zu unterscheiden. Arbeitnehmer sollten nicht vorschnell einen vom Arbeitgeber geforderten Nettobetrag überweisen, ohne Abrechnung und Rechtsgrundlage zu prüfen.
Bei Pfändung besteht für Weihnachtsvergütung ein besonderer Schutz nach § 850a ZPO innerhalb der gesetzlichen Grenzen. Der genaue unpfändbare Betrag ist anhand der aktuellen Vorschrift und des Monatsarbeitseinkommens zu bestimmen.
Bis wann muss Weihnachtsgeld verlangt werden?
Ansprüche verjähren regelmäßig nach drei Jahren zum Jahresende. Häufig enthalten Arbeits- oder Tarifverträge jedoch wesentlich kürzere Ausschlussfristen, beispielsweise drei oder sechs Monate ab Fälligkeit. Wer zu spät schriftlich oder in Textform fordert, kann den Anspruch verlieren, obwohl er ursprünglich bestand.
Die Klausel selbst muss wirksam sein und gesetzlich geschützte Ansprüche ausnehmen. Trotzdem sollte niemand auf eine spätere Unwirksamkeitsprüfung vertrauen. Fordern Sie die Zahlung rechtzeitig, beziffern Sie sie soweit möglich und benennen Sie Anspruchsjahr sowie Grundlage.
Eine bloße Nachfrage in der Personalabteilung genügt nicht immer. Zugangsnachweis, klare Zahlungsaufforderung und Einhaltung einer eventuell zweiten gerichtlichen Stufe sind wichtig.
So prüfen Arbeitnehmer ihren Anspruch
- Arbeitsvertrag, Nachträge, Tarifvertrag und Betriebsvereinbarung beschaffen.
- Abrechnungen und Begleitschreiben der letzten Jahre sichern.
- Anspruchsgrundlage und genaue Formulierung markieren.
- Zweck bestimmen: Arbeitsleistung, Treue oder Mischcharakter.
- Stichtag, Zwölftelung, Kürzung und Rückzahlung getrennt prüfen.
- Vergleichbare Beschäftigte und deren Behandlung ermitteln.
- Fälligkeit und Ausschlussfrist notieren.
- Anspruch nachweisbar und konkret geltend machen.
- Vor Eigenkündigung mögliche Bindungsfolgen prüfen lassen.
- Ungeprüfte Rückzahlungsvereinbarungen nicht unterschreiben.
Bei einer geplanten Eigenkündigung sollte auch die Kündigungsfrist berücksichtigt werden. Schon ein anderer Beendigungstermin kann eine wirksame Treueklausel auslösen oder vermeiden. Hinweise dazu stehen im Beitrag zur Kündigungsfrist im Arbeitsvertrag.
Arbeitgeber-Checkliste für klare Regelungen
- Zweck der Zahlung ausdrücklich festlegen.
- Anspruch, Höhe und Fälligkeit widerspruchsfrei regeln.
- Freiwilligkeits- und Widerrufsvorbehalt nicht vermischen.
- Stichtag und Zwölftelung am Zahlungszweck ausrichten.
- Kürzungen bei Krankheit nur innerhalb § 4a EntgFG vereinbaren.
- Teilzeit und geschützte Abwesenheiten diskriminierungsfrei behandeln.
- Rückzahlung nur bei angemessener Bindung und reiner Treuekomponente vorsehen.
- Tarifverweise vollständig und eindeutig gestalten.
- Vorbehalte bei jeder freiwilligen Zahlung transparent kommunizieren.
- Verteilungsgrundsätze gegebenenfalls mit dem Betriebsrat abstimmen.
Ein widersprüchlicher Standardtext schafft nicht Flexibilität, sondern Prozessrisiko. Wer ein Weihnachtsgeld nach Zweck und Berechnung sauber trennt, kann Beschäftigte verlässlich informieren und spätere Rückforderungen vermeiden.
Fazit
Beim Weihnachtsgeld entscheidet nicht der Name, sondern die Rechtsgrundlage und der Zweck. Ein Anspruch kann trotz fehlender gesetzlicher Pflicht aus Vertrag, Tarifrecht, betrieblicher Übung oder Gleichbehandlung entstehen. Wiederholte vorbehaltlose Zahlungen und unklare Freiwilligkeitsklauseln sprechen häufig für den Arbeitnehmer.
Bei Kündigung ist besonders zu unterscheiden: Eine reine Treueprämie darf unter angemessenen Voraussetzungen an einen Stichtag oder eine Bindungsfrist geknüpft werden. Vergütet die Zahlung aber auch geleistete Arbeit, dürfen vorformulierte Klauseln den verdienten Anteil regelmäßig weder ausschließen noch zurückfordern. Vor Verzicht oder Rückzahlung sollten Klausel, Tarifbezug und Ausschlussfrist deshalb vollständig geprüft werden.
Häufige Fragen
Hat jeder Arbeitnehmer Anspruch auf Weihnachtsgeld?
Nein. Einen allgemeinen gesetzlichen Anspruch gibt es nicht. Ein Anspruch kann aber aus Arbeitsvertrag, Tarifvertrag, Betriebsvereinbarung, Gesamtzusage, betrieblicher Übung oder Gleichbehandlung entstehen.
Ab wann entsteht Weihnachtsgeld durch betriebliche Übung?
Eine mindestens dreimalige vorbehaltlose jährliche Zahlung an die Belegschaft ist ein starkes Indiz. Entscheidend sind jedoch alle Begleitumstände, insbesondere Regelmäßigkeit, Höhe, Empfängerkreis und Hinweise des Arbeitgebers.
Bekomme ich Weihnachtsgeld trotz Kündigung?
Das hängt von Regelung und Zahlungszweck ab. Vergütet die Sonderzahlung auch bereits geleistete Arbeit, besteht häufig ein anteiliger Anspruch. Eine reine Treueprämie kann wirksam an einen Stichtag geknüpft sein.
Muss ich Weihnachtsgeld nach Eigenkündigung zurückzahlen?
Nur bei einer wirksamen, transparenten Rückzahlungsklausel. Bei einer Zahlung mit Entgeltcharakter ist eine AGB-Rückforderung des verdienten Anteils regelmäßig unwirksam. Bei reiner Treueprämie kann eine angemessene Bindung zulässig sein.
Darf Weihnachtsgeld wegen Krankheit gekürzt werden?
Nur wenn eine Kürzung vereinbart ist. § 4a EntgFG begrenzt die Kürzung pro Krankheitstag auf ein Viertel des durchschnittlichen Tagesarbeitsentgelts.
Erhalten Teilzeitkräfte und Minijobber Weihnachtsgeld?
Wenn ein Anspruchssystem besteht, dürfen sie nicht allein wegen Teilzeit ausgeschlossen werden. Entgeltbezogene Leistungen können im Verhältnis ihrer Arbeitszeit anteilig berechnet werden.
Kann der Arbeitgeber Weihnachtsgeld wegen schlechter Geschäftslage streichen?
Ein bestehender Anspruch entfällt nicht automatisch. Der Arbeitgeber benötigt eine wirksame Grundlage, etwa eine variable Regelung, ein Leistungsbestimmungsrecht oder einen wirksamen Widerrufsvorbehalt.
Geprüfte Grundlagen
Gesetze und Rechtsprechung
- § 611a BGB – Arbeitsvertrag und VergütungGesetz
- § 307 BGB – InhaltskontrolleGesetz
- § 305c BGB – Überraschende und mehrdeutige KlauselnGesetz
- § 315 BGB – Bestimmung der LeistungGesetz
- § 4a EntgFG – Kürzung von SondervergütungenGesetz
- § 4 TzBfG – Verbot der DiskriminierungGesetz
- § 23a SGB IV – Einmalig gezahltes ArbeitsentgeltGesetz
- § 850a ZPO – Unpfändbare BezügeGesetz
- BAG, Urteil vom 02.07.2025 – 10 AZR 162/24Rechtsprechung
- BAG, Urteil vom 25.01.2023 – 10 AZR 109/22Rechtsprechung
- BAG, Urteil vom 13.11.2013 – 10 AZR 848/12Rechtsprechung
- BAG, Urteil vom 20.02.2013 – 10 AZR 177/12Rechtsprechung
Quellenstand: 03.10.2026
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Rechtsberatung.