Wann ist eine Beschäftigung 2026 ein Midijob?
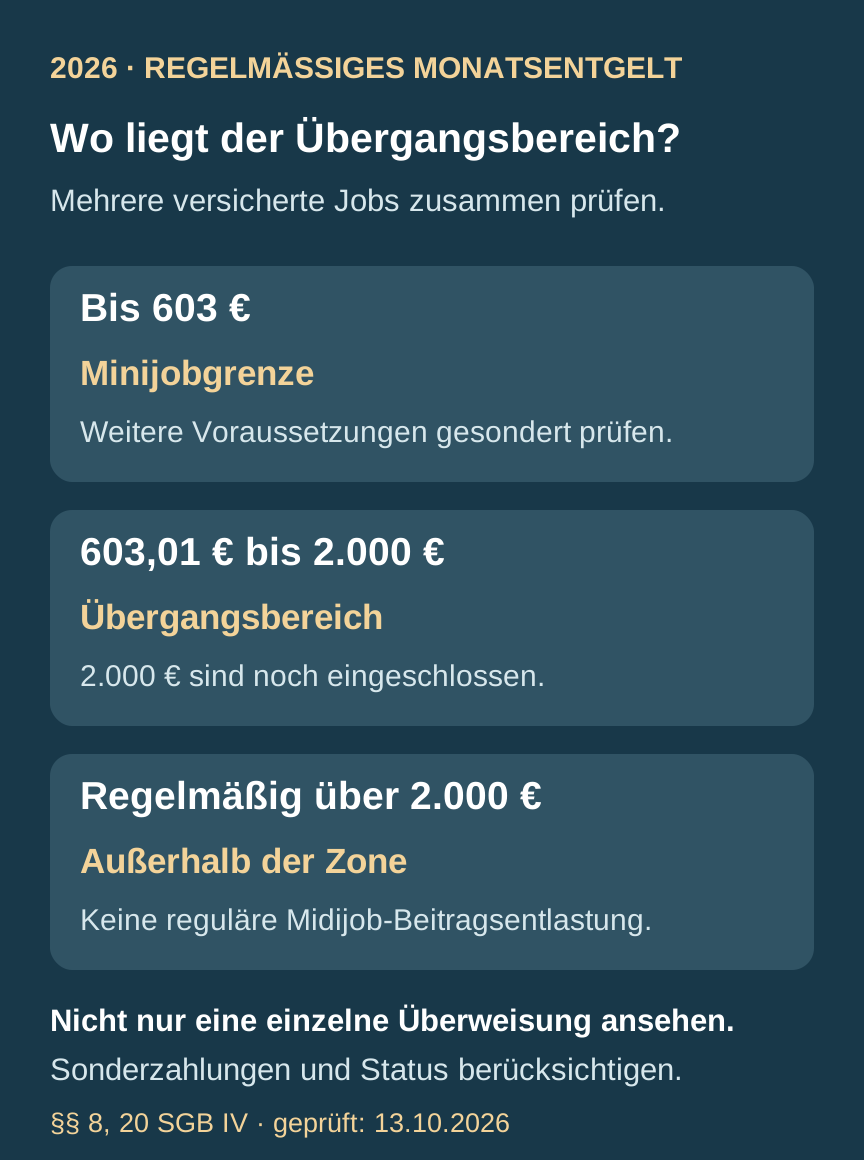
Der Übergangsbereich umfasst 2026 regelmäßig mehr als 603 Euro bis einschließlich 2.000 Euro monatliches Arbeitsentgelt. Bei centgenauer Abrechnung beginnt er also bei 603,01 Euro. Grundlage sind § 20 Absatz 2 SGB IV, die Geringfügigkeitsgrenze nach § 8 SGB IV und die aktuelle 2026-Erläuterung der Deutschen Rentenversicherung. „Midijob“ bezeichnet diese sozialversicherungsrechtliche Einordnung, keinen eigenen Arbeitsvertragstyp. (Quellen geprüft: 13.10.2026.)
| Regelmäßig im Monat | Erster Prüfschritt |
|---|---|
| Bis 603 Euro | Minijob-Voraussetzungen prüfen. |
| 603,01 bis 2.000 Euro | Übergangsbereich und Versicherungsstatus prüfen. |
| Über 2.000 Euro | Regulär außerhalb des Übergangsbereichs. |
Die Tabelle setzt gewöhnliches Arbeitsentgelt und die richtige Zusammenrechnung voraus. Sie erklärt nicht allein, in welchen Versicherungszweigen eine konkrete Person versichert ist. Die Regeln unterhalb der Grenze finden Sie im Minijobratgeber.
Warum die regelmäßige Vergütung zählt
Prüfen Sie die voraussichtlich regelmäßig zustehende Vergütung. Eine einzelne Überweisung oder ein kurzer Monat reicht nicht für die Einstufung. Die DRV-Rechtsanweisung zu § 20, Abschnitt 3.1, erläutert auch hinreichend sicher jährlich erwartete Einmalzahlungen und die Schätzung bei schwankendem Entgelt. Diese allgemeinen Prognosehinweise wurden gelesen; historische Grenzbeträge der Rechtsanweisung werden hier nicht verwendet. Die 2026-Grenzen stammen aus der aktuellen Norm und dem aktuellen DRV-Lexikon. (Quellen geprüft: 13.10.2026.)
Frei erfundene Jahresprognose: Bei zwölf Monaten mit jeweils 1.800 Euro brutto und einer sicher erwarteten jährlichen Sonderzahlung von 3.600 Euro ergibt sich (1.800 × 12 + 3.600) ÷ 12 = 2.100 Euro regelmäßig im Monat. Unter diesen vereinfachten Annahmen wird die 2.000-Euro-Grenze überschritten. Die Grundvergütung von 1.800 Euro allein liefert hier das falsche Ergebnis. Lassen Sie Anspruchsgrundlage, Beschäftigungszeitraum und anrechenbare Bestandteile konkret prüfen.
Beitragsentlastung setzt den passenden Versicherungsstatus voraus
Bei einem gewöhnlichen versicherungspflichtigen Arbeitsverhältnis können Kranken-, Pflege-, Renten- und Arbeitslosenversicherung betroffen sein. Deren gesetzliche Grundlagen stehen insbesondere in § 5 Absatz 1 Nummer 1 SGB V, § 20 Absatz 1 SGB XI, § 1 Satz 1 Nummer 1 SGB VI und § 25 Absatz 1 SGB III. Sonderstatus und Ausnahmen müssen getrennt geprüft werden. Das Wort „Midijob“ in der Abrechnung ersetzt diese Prüfung nicht. (Quellen geprüft: 13.10.2026.)
Auch eine Ausbildungsvergütung im selben Zahlenbereich führt nicht zur Anwendung der Midijob-Beitragsformeln: § 20 Absatz 2a letzter Satz SGB IV schließt zu ihrer Berufsausbildung Beschäftigte von den beiden Sonderformeln aus. Bei Studium, Rentenbezug oder anderen besonderen Umständen legen Sie den Status deshalb der Einzugsstelle zur konkreten Prüfung vor. Eine bloße Entgeltgrenze beantwortet nicht jede Versicherungsfrage. (Quelle geprüft: 13.10.2026.)
Was die zwei Rechengrößen bedeuten
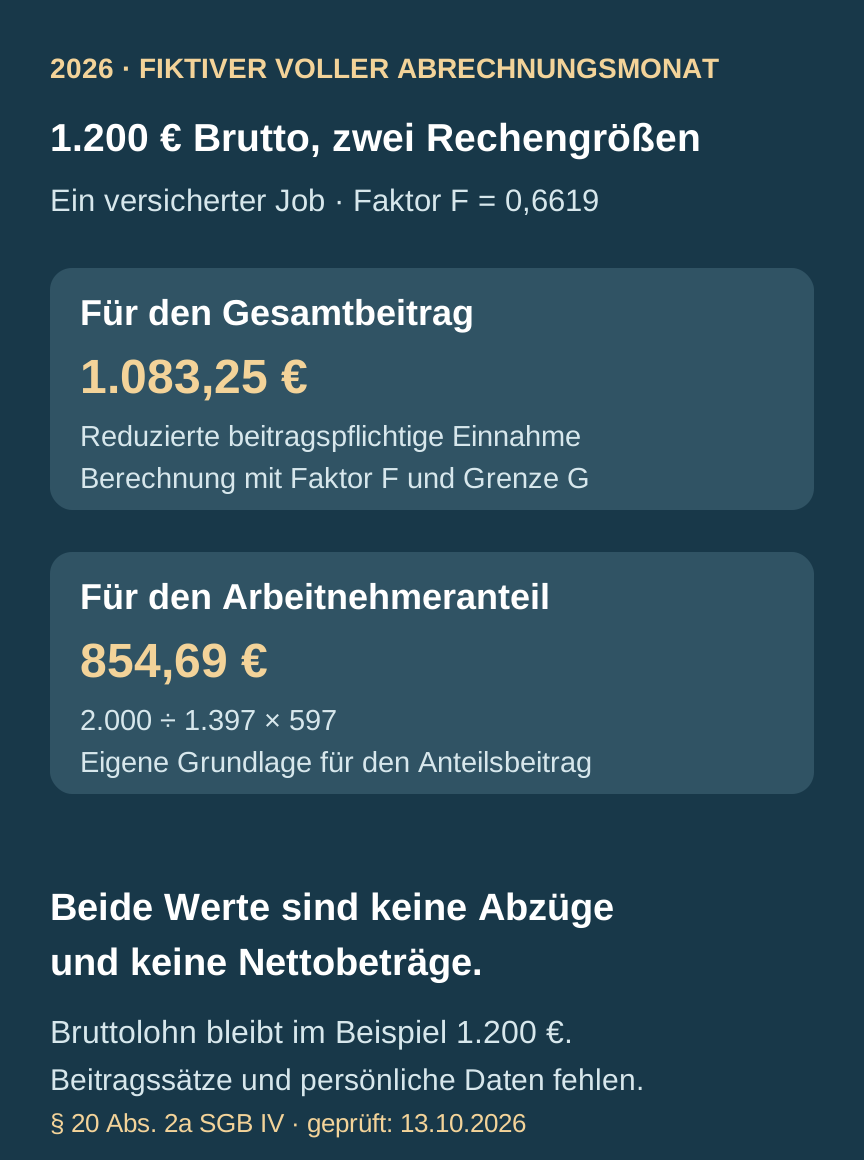
Innerhalb des Übergangsbereichs wird für die Beitragsberechnung eine reduzierte beitragspflichtige Einnahme angesetzt. § 20 Absatz 2a SGB IV enthält eine Formel für den Gesamtbeitrag und eine zweite für den Arbeitnehmeranteil. Diese Formeln wurden auch in den amtlichen Normgrafiken geprüft. Das DRV-Lexikon nennt für 2026 den Faktor F = 0,6619. AE bezeichnet das tatsächliche Arbeitsentgelt, G die Geringfügigkeitsgrenze von 603 Euro. (Originale geprüft: 13.10.2026.)
Fiktiver voller Abrechnungsmonat: Ein einzelner, gewöhnlicher versicherungspflichtiger Job mit regelmäßig 1.200 Euro brutto, ohne zusätzliche Beschäftigung, Sonderzahlung oder Teilmonat. Für den Gesamtbeitrag lautet die Rechnung: 0,6619 × 603 + ((2.000 − 0,6619 × 603) ÷ 1.397) × 597 = 1.083,25 Euro. Für den Arbeitnehmeranteil ergibt 2.000 ÷ 1.397 × 597 = 854,69 Euro. Die Ergebnisse werden erst am Ende auf Cent gerundet.
| Größe | Im Beispiel |
|---|---|
| Tatsächliches Brutto | 1.200,00 Euro |
| Basis Gesamtbeitrag | 1.083,25 Euro |
| Basis Arbeitnehmeranteil | 854,69 Euro |
Keine dieser beiden reduzierten Größen ist der Abzug vom Gehalt oder der Nettobetrag. Aus den Grundlagen werden Beiträge für die jeweiligen Versicherungszweige berechnet und nach den dort geltenden Regeln verteilt. Persönliche Daten und Beitragssätze kommen hinzu. Der Kinderlosenzuschlag der Pflegeversicherung verwendet nach der DRV-Erläuterung die Basis für den Gesamtbeitrag, nicht die zweite Rechengröße. Deshalb ist „854,69 Euro × ein pauschaler Prozentsatz“ keine vollständige Abrechnung. Steuermerkmale werden in diesem Beispiel ebenfalls nicht berechnet. (Quelle geprüft: 13.10.2026.)
Was bei einem abweichenden tatsächlichen Monatsbetrag passiert
Liegt das regelmäßige Entgelt im Übergangsbereich, kann das tatsächliche Entgelt eines einzelnen Monats darunter oder darüber liegen. Das DRV-Lexikon nennt für 2026 bei einem tatsächlichen Unterschreiten die Berechnung Arbeitsentgelt × 0,6619. In einem Überschreitungsmonat wird dagegen das tatsächliche Arbeitsentgelt für die Beitragsberechnung zugrunde gelegt. Das ist von einer dauerhaft geänderten Entgeltprognose zu unterscheiden. (Quelle geprüft: 13.10.2026.)
Verwenden Sie die 1.200-Euro-Vollmonatsrechnung nicht ungeprüft bei Arbeitsbeginn mitten im Monat, unbezahlter Unterbrechung, einer Sonderzahlung oder mehreren Jobs. Der richtige Abrechnungsfall muss vor dem Rechnen feststehen. Auch ein Minijob mit zulässigem gelegentlichem Überschreiten wird nicht allein wegen einer höheren Überweisung automatisch zum Midijob.
Mehrere versicherte Jobs gemeinsam beurteilen
Nach § 20 Absatz 2 SGB IV ist bei mehreren Beschäftigungsverhältnissen das insgesamt erzielte Arbeitsentgelt maßgebend. Fiktives Beispiel: Zwei gewöhnliche versicherungspflichtige Beschäftigungen mit 950 und 850 Euro ergeben zusammen 1.800 Euro regelmäßig im Monat. Die Übergangsbereichsprüfung erfolgt anhand dieser Summe, nicht zweimal isoliert für jeden Vertrag. Das DRV-Lexikon erklärt anschließend die anteilige Zuordnung der berechneten Einnahme auf die einzelnen Entgelte. (Quellen geprüft: 13.10.2026.)
Ein daneben privilegierter Minijob wird nicht beliebig mit jeder versicherten Tätigkeit gleichgesetzt. Für die Zusammenrechnung sind zusätzlich § 8 Absatz 2 SGB IV und der jeweilige Versicherungszweig zu prüfen. Informieren Sie die Abrechnung über alle weiteren Beschäftigungen und deren Änderungen. Die ausführlichen Minijob-Kombinationen stehen im verlinkten Minijobratgeber. (Quelle geprüft: 13.10.2026.)
Wird wegen der Entlastung weniger Rentenentgelt berücksichtigt?
Für Beitragszeiten aus Beschäftigungen im Übergangsbereich werden die Entgeltpunkte nach § 70 Absatz 1a SGB VI seit 1. Juli 2019 aus dem Arbeitsentgelt ermittelt. Im Beispiel ist deshalb für diese Rentenberechnung das tatsächliche Entgelt von 1.200 Euro maßgeblich, nicht lediglich die reduzierte Beitragsbasis. Prüfen Sie später die Meldung und den Versicherungsverlauf. Das ist keine Zusage einer bestimmten späteren Rentensumme oder anderer Sozialleistungen. (Quelle geprüft: 13.10.2026.)
Reduzierte Beiträge erlauben keine Kürzung des Bruttolohns
Die Beitragsregel ändert Ihre vertragliche Bruttovergütung nicht. Bei Teilzeit gilt das Benachteiligungsverbot nach § 4 TzBfG. Das BAG, Urteil vom 18. Januar 2023 – 5 AZR 108/22, Randnummer 39, stellt klar, dass eine besondere steuer- oder sozialversicherungsrechtliche Behandlung keinen sachlichen Grund für geringere Bezahlung bildet. Der konkrete Fall betraf einen Minijob und Vergütung 2020/2021; er legt keine heutige Midijob-Formel oder pauschal geschuldeten Kollegenlohn fest. (Norm und Original geprüft: 13.10.2026.)
Urlaub und Entgeltfortzahlung richten sich weiterhin nach den arbeitsrechtlichen Regeln, etwa § 3 BUrlG und § 3 EntgFG mit dessen Wartezeit und Voraussetzungen. Einzelheiten behandeln Urlaub bei Teilzeit und Entgeltfortzahlung bei Krankheit. (Quellen geprüft: 13.10.2026.)
Diese Unterlagen helfen bei einer falschen Abrechnung
- Vertrag, Stundenumfang, regelmäßiges Brutto und zugesagte Sonderzahlungen sammeln.
- Die Entgeltprognose samt Datum einer dauerhaften Änderung dokumentieren.
- Alle weiteren Beschäftigungen und persönliche Versicherungsbesonderheiten offenlegen.
- Tatsächliches Brutto, reduzierte Beitragsgrößen und echten Auszahlungsbetrag auseinanderhalten.
- Für 2026 die richtige Grenze und den Faktor prüfen; keine 2025-Tabelle verwenden.
- Von der Lohnabrechnung die Einordnung, Berechnungsgrößen und Versicherungszweige erläutern lassen.
- Bei Streit die zuständige Krankenkasse als Einzugsstelle oder Rentenversicherung mit den Unterlagen ansprechen.
- Bei fehlendem Bruttolohn arbeitsrechtliche Zahlungsansprüche zusätzlich zeitnah sichern.
Fordern Sie eine nachvollziehbare Korrektur für konkret benannte Monate. Ein Vermerk „Midijob“ genügt nicht als Begründung einer Abrechnung. Der Ratgeber zur Gehaltsabrechnung zeigt, welche Angaben Sie dafür vergleichen können.
Häufige Fragen
Sind 2000 Euro noch ein Midijob?
Die obere Grenze ist eingeschlossen, sofern das maßgebliche regelmäßige Entgelt 2000 Euro nicht übersteigt und die weiteren Voraussetzungen erfüllt sind.
Sind 854,69 Euro im 1200 Euro-Beispiel mein Nettolohn?
Nein. Das ist nur die Beitragsgrundlage für den Arbeitnehmeranteil. Beitragssätze, persönliche Daten und steuerliche Abzüge werden gesondert benötigt.
Verliere ich durch die reduzierten Beiträge automatisch Rentenentgelt?
Für die Rentenberechnung im Übergangsbereich werden Entgeltpunkte nach§ 70 Absatz 1 a SGB VI aus dem tatsächlichen Arbeitsentgelt ermittelt. Prüfen Sie Meldung und Versicherungsverlauf.
Ist eine Ausbildungsvergütung zwischen 603 und 2000 Euro automatisch ein Midijob?
Nein. Die besonderen Beitragsformeln nach§ 20 Absatz 2 a SGB IV gelten nicht für zu ihrer Berufsausbildung Beschäftigte.
Geprüfte Grundlagen
Gesetze und Rechtsprechung
- § 8 SGB 4 - EinzelnormGesetz
- § 20 SGB 4 - EinzelnormGesetz
- § 70 SGB 6 - EinzelnormGesetz
- § 5 SGB 5 - EinzelnormGesetz
- § 20 SGB 11 - EinzelnormGesetz
- § 1 SGB 6 - EinzelnormGesetz
- § 25 SGB 3 - EinzelnormGesetz
- § 4 TzBfG - EinzelnormGesetz
- § 3 BUrlG - EinzelnormGesetz
- § 3 EntgFG - EinzelnormGesetz
- 5 AZR 108/22 - Das BundesarbeitsgerichtRechtsprechung
- Lexikon | Übergangsbereich | Deutsche RentenversicherungVerwaltung
- Literatursystem - §§ 1 - 25 - § 20 SGB IV: Aufbringung der Mittel, ÜbergangsbereichVerwaltung
Quellenstand: 13.10.2026
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Rechtsberatung.