Wie hoch ist der Schutz für Weihnachtsgeld 2026?
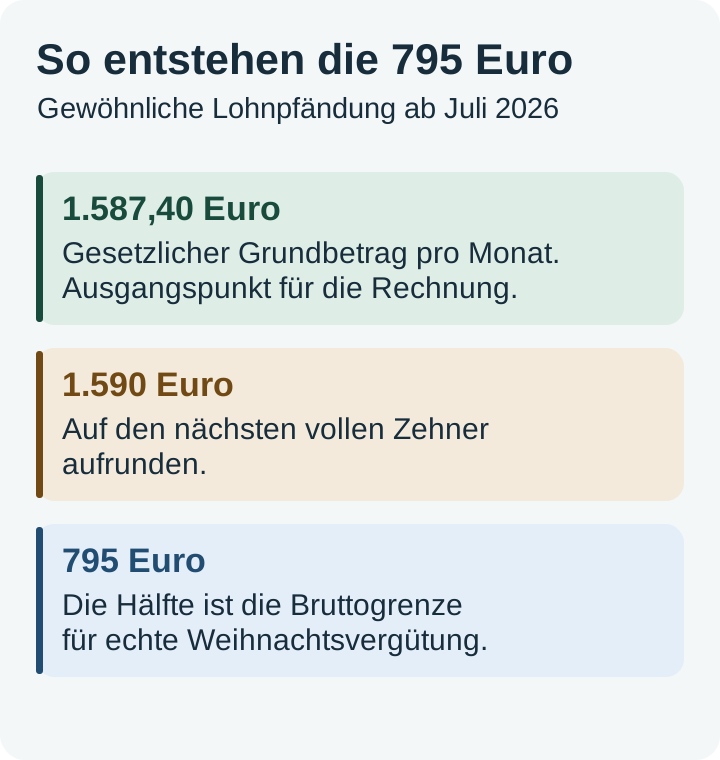
Bei einer gewöhnlichen Lohnpfändung sind Weihnachtsvergütungen seit dem 1. Juli 2026 bis zu 795 Euro brutto geschützt. Maßgeblich ist der gesetzliche monatliche Grundfreibetrag von 1.587,40 Euro. Für § 850a Nr. 4 ZPO wird er auf den nächsten vollen Zehner aufgerundet, also auf 1.590 Euro. Die Hälfte davon sind 795 Euro. Für Zahlungen von Januar bis Juni 2026 ergaben 1.555 Euro monatlicher Grundbetrag nach Aufrundung auf 1.560 Euro eine Grenze von 780 Euro. § 850a Nr. 4 ZPO, § 850c Abs. 1 und 4 ZPO, Pfändungsfreigrenzenbekanntmachung 2026. Geprüft am 16.11.2026.
Die Rechnung setzt eine Sonderzahlung aus Anlass von Weihnachten voraus. Prüfen Sie dafür die Grundlage der Zahlung, etwa den Arbeitsvertrag, den Tarifvertrag oder das Begleitschreiben zur Abrechnung. Hinweise auf einen Weihnachtszweck können sich aus der Zusage und den Anspruchsvoraussetzungen ergeben. Die Bezeichnung auf der Abrechnung und ein Auszahlungstermin im November sind Anhaltspunkte. Das BAG bewertet den Zweck anhand der gesamten Regelung. BAG vom 18.05.2016, 10 AZR 233/15, Rn. 10–19. Geprüft am 16.11.2026.
Was gilt für das 13. Gehalt oder die TVöD-Sonderzahlung?
Bei einem 13. Monatsgehalt prüfen Sie, wofür es gezahlt wird. Ist es nach der Zusage ein zusätzlicher Gehaltsbestandteil für die Arbeit des gesamten Jahres, der lediglich gegen Jahresende fällig wird, reicht der Auszahlungstermin für den Weihnachtsgeldschutz nicht aus. Bei einer ausdrücklich aus Anlass des Weihnachtsfests gewährten Zuwendung kann der besondere Freibetrag dagegen greifen. § 850a Nr. 4 ZPO, BAG 10 AZR 233/15, Rn. 10–19. Geprüft am 16.11.2026.
Das BAG hat die im Verfahren geprüfte tarifliche Jahressonderzahlung nach § 20 TVöD/VKA als Jahresleistung eingeordnet. Die Auszahlung mit dem Novemberentgelt genügte dem Gericht für den Schutz als Weihnachtsvergütung nicht. Auch der aktuelle VKA-Tariftext bezeichnet die Zahlung als Jahressonderzahlung und sieht die Auszahlung mit dem Tabellenentgelt für November vor. Prüfen Sie, ob auf Ihrer Abrechnung diese tarifliche Zahlung oder eine eigenständige weitere Weihnachtszuwendung steht. BAG 10 AZR 233/15, Rn. 14–22, TVöD-VKA, § 20 Abs. 1–5, Fassung ab 01.01.2026. Geprüft am 16.11.2026.
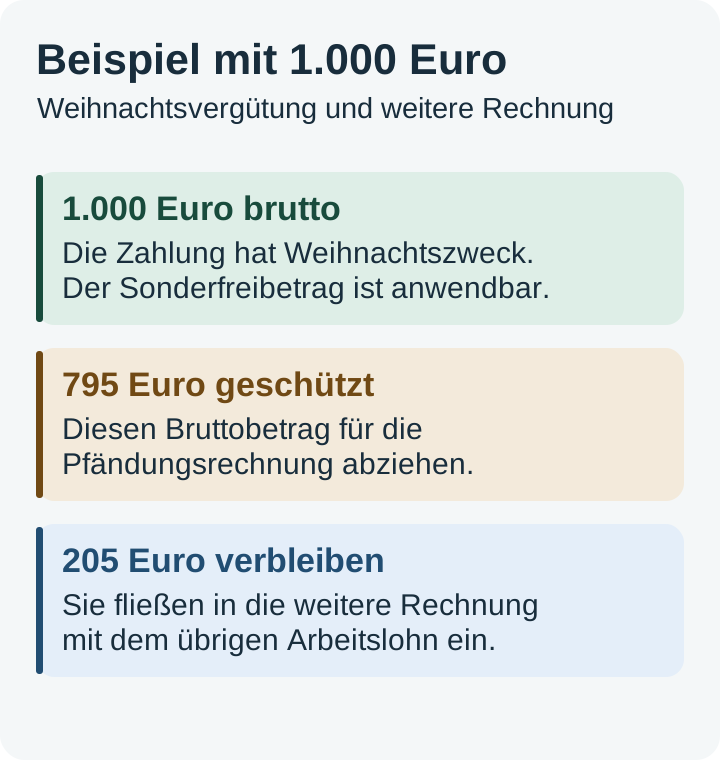
Was bleibt bei 1.000 Euro Weihnachtsgeld geschützt?
Die Beispiele setzen eine Weihnachtsvergütung und eine gewöhnliche Lohnpfändung seit dem 1. Juli 2026 voraus. Die Beträge in der Tabelle sind Bruttobeträge für den ersten Schritt der Pfändungsberechnung. § 850a Nr. 4 ZPO, § 850e Nr. 1 ZPO, Pfändungsfreigrenzenbekanntmachung 2026. Geprüft am 16.11.2026.
| Weihnachtsvergütung brutto | Nach § 850a geschützt | In der weiteren Rechnung |
|---|---|---|
| 500 Euro | 500 Euro | 0 Euro |
| 795 Euro | 795 Euro | 0 Euro |
| 1.000 Euro | 795 Euro | 205 Euro |
Die 205 Euro im letzten Beispiel fließen in die weitere Berechnung ein. Nach der Nettomethode des BAG zieht die Lohnstelle zuerst den geschützten Bruttobetrag vom Gesamtbrutto ab. Danach berechnet sie für das verbleibende Brutto die darauf entfallenden Steuern und Beiträge. Auf das so ermittelte Nettoeinkommen wendet sie die Pfändungstabelle an und berücksichtigt die maßgeblichen Unterhaltspflichten. § 850e Nr. 1 ZPO, § 850c ZPO, BAG vom 17.04.2013, 10 AZR 59/12, Rn. 15–27. Geprüft am 16.11.2026.
Ein separates Tabellenbeispiel: Ergibt die Nettomethode ein monatliches Nettoeinkommen für die Pfändungsberechnung von 2.200 Euro, nennt die Tabelle ab Juli 2026 bei null berücksichtigten Unterhaltspflichten 428,82 Euro und bei einer berücksichtigten Unterhaltspflicht 7,59 Euro. Das sind die Tabellenbeträge für das bereinigte Gesamteinkommen des Monats. Amtliche Pfändungstabelle ab 01.07.2026, Zeile 2.200,00–2.209,99 Euro. Geprüft am 16.11.2026.
Wann brauchen Sie eine gesonderte Prüfung?
Bei einer Vollstreckung wegen gesetzlicher Unterhaltsansprüche gelten besondere Grenzen. Unter den Voraussetzungen des § 850d ZPO kann der Schutz für die Weihnachtsvergütung geringer ausfallen. Das Gesetz lässt bei Anwendung dieser Regel mindestens die Hälfte des nach § 850a Nr. 4 geschützten Betrags. Prüfen Sie dafür den konkreten Pfändungsbeschluss. § 850d Abs. 1 ZPO. Geprüft am 16.11.2026.
Ist auch Ihr Konto gepfändet, prüfen Sie den Schutz für den Kontoeingang gesondert. Für einen vom Grundschutz des Pfändungsschutzkontos abweichenden Betrag kommt unter den gesetzlichen Voraussetzungen ein Antrag beim Vollstreckungsgericht in Betracht. Halten Sie dafür die Abrechnung mit der ausgewiesenen Sonderzahlung und den Kontobeleg bereit. § 906 Abs. 2 und 3 ZPO. Geprüft am 16.11.2026.
Was prüfen Sie auf der Novemberabrechnung?
- Grundlage der Zahlung sichern. Legen Sie die Bonuszusage, den Tariftext oder das Schreiben zur Auszahlung neben die Abrechnung.
- Rechnung erfragen. Lassen Sie sich den berücksichtigten Weihnachtsbetrag, das bereinigte Nettoeinkommen, die Tabellenzeile und die Zahl der berücksichtigten Unterhaltspflichten nennen.
- Abweichung konkret ansprechen. Geben Sie die betroffene Abrechnung und die Position an. Bitten Sie um eine Korrektur oder eine Erläuterung der Einordnung.
- Bei Konto- oder Unterhaltspfändung den Beschluss bereitlegen. Klären Sie mit der zuständigen Stelle, ob eine gesonderte Freigabe oder eine andere Berechnung nötig ist.
Den Zahlungsanspruch und mögliche Rückforderungen erläutert der Ratgeber zum Weihnachtsgeld. Weitere Beispiele zu geschützten Lohnzuschlägen und zum Prüfen der Gehaltsabrechnung helfen beim Abgleich einzelner Abrechnungspositionen.
Häufige Fragen
Sind 795 Euro der Netto-Auszahlungsbetrag?
Die 795 Euro sind die Bruttogrenze für den besonderen Schutz einer Weihnachtsvergütung nach § 850a Nr. 4 ZPO. Für die Berechnung des pfändbaren Betrags folgen die auf das verbleibende Brutto entfallenden Abzüge und die Pfändungstabelle.
Wird alles über 795 Euro abgeführt?
Der übersteigende Betrag fließt in das Einkommen für die weitere Berechnung ein. Den tatsächlich pfändbaren Betrag bestimmt die anwendbare Tabelle anhand des bereinigten Nettoeinkommens und der berücksichtigten Unterhaltspflichten.
Gilt die Grenze auch für die Jahressonderzahlung nach TVöD/VKA?
Das BAG hat die von ihm geprüfte Jahressonderzahlung nach § 20 TVöD/VKA als Jahresleistung eingeordnet. Der besondere Weihnachtsgeldschutz griff dafür nicht. Prüfen Sie die Tarifgrundlage und mögliche zusätzliche Zahlungen in Ihrer Abrechnung.
Geprüfte Grundlagen
Gesetze und Rechtsprechung
- § 850a Nr. 4 ZPO – Weihnachtsvergütungenlaw
- § 850c ZPO – Pfändungsgrenzen für Arbeitseinkommenlaw
- § 850d ZPO – Unterhaltsvollstreckunglaw
- § 850e ZPO – Berechnunglaw
- § 906 ZPO – Abweichender Freibetrag auf dem P-Kontolaw
- Pfändungsfreigrenzenbekanntmachung 2026law
- Pfändungstabelle ab 1. Juli 2026law
- TVöD-VKA, Allgemeiner Teil ab 1. Januar 2026other
- BAG, Urteil vom 18.05.2016 – 10 AZR 233/15 (TVöD/VKA und Weihnachtsvergütung)case
- BAG, Urteil vom 17.04.2013 – 10 AZR 59/12 (Nettomethode)case
Quellenstand: 16.11.2026
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Rechtsberatung.